AI巨头估值与债务隐忧:OpenAI融资下调,Anthropic表外负债近9000亿
AI行业融资降温,表外债务、信用风险与监管合规构成多重隐性杠杆。
文章从四条线索勾勒AI行业的风险结构:OpenAI因二级市场震荡与资本开支担忧,将融资目标从300亿美元下调至约200亿美元,估值预期从1.4万亿降至1.25万亿美元;Anthropic在数据中心、电力与GPU采购上的表外长期承诺接近9000亿美元,且预计上市后难获投资级评级,需依赖供应商信用担保;英特尔因业绩疲软与现金流净流出警告,五年期CDS利差单日扩大17.5个基点至创纪录的124.75个基点;日本政府则要求OpenAI与Anthropic开放前沿模型的安全权限,纳入国家网络安全措施。作者认为,AI风险已从单一估值问题扩展为资本开支、表外债务、供应商信用与监管合规的多维结构。
融资预期降温:OpenAI估值缩水至1.25万亿美元
据《金融时报》报道,受近期二级市场科技股震荡及AI资本开支担忧升温影响,OpenAI已将最新一轮融资目标从此前的300亿美元下调至约200亿美元,投后估值预期也从1.4万亿美元降至1.25万亿美元。知情人士透露,由于部分机构削减认购份额,首批交割金额或将低于200亿美元,公司正加快与投资方敲定最终协议。
这轮下调并非孤立事件。它折射出资本市场对AI基础设施巨额投入的耐心正在经受考验——当算力采购、数据中心建设的资本开支以千亿美元为单位计量时,投资者开始重新评估短期回报与长期愿景之间的平衡。
Anthropic的隐性杠杆:9000亿美元表外承诺
比起估值调整,另一组数字更值得警惕。据《金融时报》及IPO文件披露,Anthropic未来在数据中心、电力及GPU算力采购方面的表外长期承诺支出接近9000亿美元。这类承诺不直接体现在资产负债表上,却构成了实质性的长期财务义务。
表外负债的本质是将风险“延后呈现”。对于一家尚未上市的公司而言,这些承诺在上市后将成为公开市场投资者必须消化的信息。更关键的是,黑石集团已向投资人通报,Anthropic上市后可能难以直接获得投资级信用评级,预计更可能落在双币级(即非投资级/投机级区间)。这将限制部分受监管机构投资者的参与,令其在后续债务融资中进一步依赖博通等核心供应商的信用担保。
供应商信用担保成为融资结构的隐性支柱,意味着AI公司的扩张节奏与上游硬件厂商的信用状况深度绑定。这种依赖关系在算力紧缺时是保障,在周期下行时则可能放大风险传导。
表外负债(Off-Balance-Sheet Liability) 是指企业未在资产负债表上直接列示、但实际构成未来现金流出的义务。常见形式包括长期采购承诺、经营租赁、担保及合资安排等。与表内债务不同,表外负债的规模与期限往往只出现在财报附注中,普通投资者容易忽略。对AI公司而言,与数据中心、电力供应商及GPU厂商签订的多年期照付不议(take-or-pay)合同就属于典型表外承诺:无论是否实际使用算力,企业都须按合同付款。这类义务在行业上行期是锁定资源的优势,在下行期则可能演变为刚性负担,并影响信用评级机构对杠杆水平的判断。
英特尔CDS利差创纪录:传统芯片巨头的现金流压力
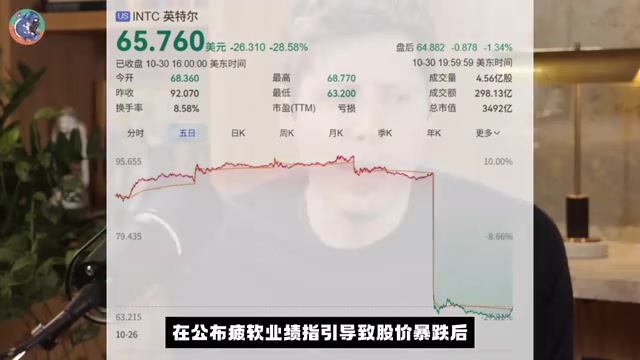
AI热潮的另一面,是未能充分受益者的困境。在公布疲软业绩并导致股价暴跌后,英特尔的信用违约风险显著上升。金融市场数据显示,其五年期信用违约互换(CDS)利差单日扩大17.5个基点,升至创纪录的124.75个基点,创下两年来最大单日涨幅。
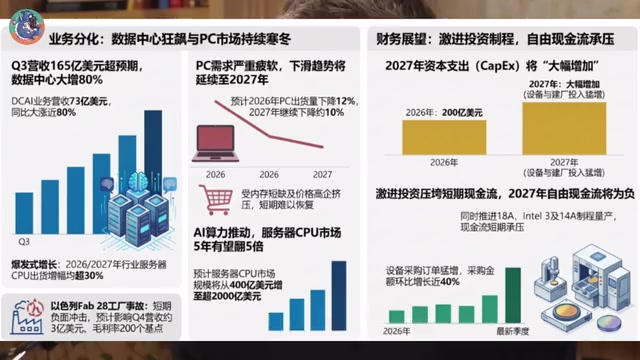
公司此前警告,受PC市场持续疲软及核心零部件成本上升冲击,今年现金流将面临净流出状态。CDS利差的跳升是市场对违约概率重新定价的直接信号——当一家曾经主导PC时代的芯片巨头在AI算力竞赛中落后,其信用画像的恶化速度可能快于业务转型的速度。
信用违约互换(CDS,Credit Default Swap) 是一种信用衍生品:买方定期向卖方支付保费,若参考实体发生违约或重组,卖方向买方赔付损失。CDS利差即买方支付的年化保费,通常以基点计量,利差越宽,市场对该实体违约风险的定价越高。由于CDS价格由真实资金交易形成,它常被视为比评级机构更及时的市场信号。以124.75个基点为例,意味着为1000万美元名义本金提供违约保护,年保费约为12.475万美元。利差单日跳升17.5个基点,反映的是市场对违约概率与回收率的快速重估,而非公司基本面在一天内真的恶化。
监管新动向:日本要求开放前沿模型安全权限
据《日经新闻》报道,为应对近期频发的网络数据泄露,日本政府已要求Anthropic和OpenAI开放更多前沿大模型的网络安全权限。日本计划将上述合作纳入即将公布的国家网络安全一揽子措施中,重点推动关键基础设施运营商利用先进AI识别系统漏洞并分析攻击手法。
这一动向反映了一个更深层的趋势:各国政府正从“监管AI”转向“使用AI进行防御”。要求模型厂商开放安全权限,实质上是将前沿模型纳入国家网络安全基础设施的一部分。对AI公司而言,这既是合规义务,也是与政府建立信任关系的契机,但同时也带来了模型能力开放与商业机密保护之间的张力。
投资级评级与非投资级(投机级)评级 是信用评级机构对发行人偿债能力的分类。以标普、穆迪体系为例,BBB-/Baa3及以上为投资级,以下为投机级(俗称“垃圾级”)。许多受监管的机构投资者——如养老金、保险公司及部分共同基金——在章程或监管规则下被限制持有投机级债券。因此一家公司若上市后仅获投机级评级,其发债成本会显著上升,可触达的债务投资者范围也会收窄,往往需要借助银行担保、供应商信用支持或资产抵押等增信手段才能完成大规模融资。
资本、债务与监管的三重奏
把四条信息放在一起看,AI行业的风险结构逐渐清晰。融资端,估值预期随二级市场波动而下调;财务端,表外承诺与信用评级约束构成隐性杠杆;产业端,未能跟上算力竞赛的芯片厂商面临信用恶化;监管端,政府对AI安全能力的需求正在制度化。
这不是唱衰AI,而是提醒:当资本开支的规模达到千亿美元量级,财务纪律和风险透明度将和模型能力一样,成为决定企业能否穿越周期的关键变量。对投资者而言,读懂表外承诺和CDS利差,可能比读懂榜单分数更重要。
相关推荐

Agentic Paper Bomb:用多智能体自动生成企业合规文档
Reddit 开发者分享 Agentic Paper Bomb 实验:让五个 AI 智能体扮演高管角色,自动生成企业合规、安全、DevOps 等文档。探讨多智能体协作生成文档的潜力与隐忧。

《Rob Roy》经典台词解析:领导者的代价与生存抉择
解析《Rob Roy》中Rob Roy与Sibbald的经典对峙台词,探讨领导力的代价、生存与尊严的权衡,以及权力博弈背后的人性洞察。

黄仁勋被曝聘请擅长处理丑闻的公关公司
据 Wired 报道,黄仁勋在《纽约时报》报道其妻子商业往来后,聘请了一家曾处理高知名度性丑闻的公关公司。本文分析这一举动背后的危机管理信号及其对英伟达声誉的影响。