AI数据中心催热核聚变:电力公司争相押注聚变初创企业

AI算力狂潮下的电网困局
随着生成式AI的爆发式增长,数据中心正以前所未有的速度扩张,而支撑这一切的电网系统却已不堪重负。
生成式AI与数据中心能耗背景: 生成式AI(Generative AI)是指能够创造新内容的人工智能系统,如ChatGPT、Midjourney等。这类AI模型通常基于Transformer架构,参数量动辄数千亿甚至万亿级别。训练一个大型语言模型(LLM)需要数千块高性能GPU持续运算数周至数月,单次训练耗电量可达数百万千瓦时。更关键的是,模型部署后的推理阶段同样耗能惊人——每次ChatGPT响应用户请求的能耗约为传统谷歌搜索的10倍。据国际能源署预测,到2026年全球数据中心电力消耗将达到1000太瓦时,相当于日本全国的年用电量。
Transformer架构与GPU集群的能耗机制: 生成式AI能耗高企的技术根源在于Transformer架构的自注意力机制(Self-Attention),其计算复杂度与输入序列长度的平方成正比。当模型参数从十亿扩展到万亿级别时,每次前向传播涉及的矩阵乘法运算量呈超线性增长。训练过程中,GPU需要反复执行前向传播和反向传播来更新参数,NVIDIA H100等高端GPU单卡功耗约700瓦,而一个大型训练集群可能部署数万张GPU,仅GPU本身的功耗就达到数十兆瓦。再加上存储、网络互联、散热系统(冷却能耗通常占总能耗的30%-40%),整个集群的电力需求堪比小型城市。
据行业分析,AI数据中心的能耗规模远超传统计算设施,单个大型AI训练集群的用电量可媲美一座中小型城市。这种指数级增长的电力需求,正在把美国乃至全球的电力基础设施推向极限。
数据中心选址与电力地理学: AI数据中心的选址决策正在深刻重塑能源地理格局。传统数据中心主要考虑网络延迟和土地成本,但AI训练集群的核心约束已变为电力可得性。弗吉尼亚州北部集中了全球约三分之一的数据中心容量,当地电力公司Dominion Energy已面临前所未有的负荷增长压力。爱尔兰的数据中心已消耗全国约21%的电力,引发了公众对电网可靠性的担忧。一些科技公司开始将目光投向电力资源丰富但尚未开发的地区——如北欧的水电带、中东的天然气富集区,甚至考虑在核电站附近建设数据中心园区(如亚马逊收购宾夕法尼亚州核电站旁的数据中心)。这种"算力跟着电力走"的趋势,使得能源基础设施成为AI产业竞争的底层战场。
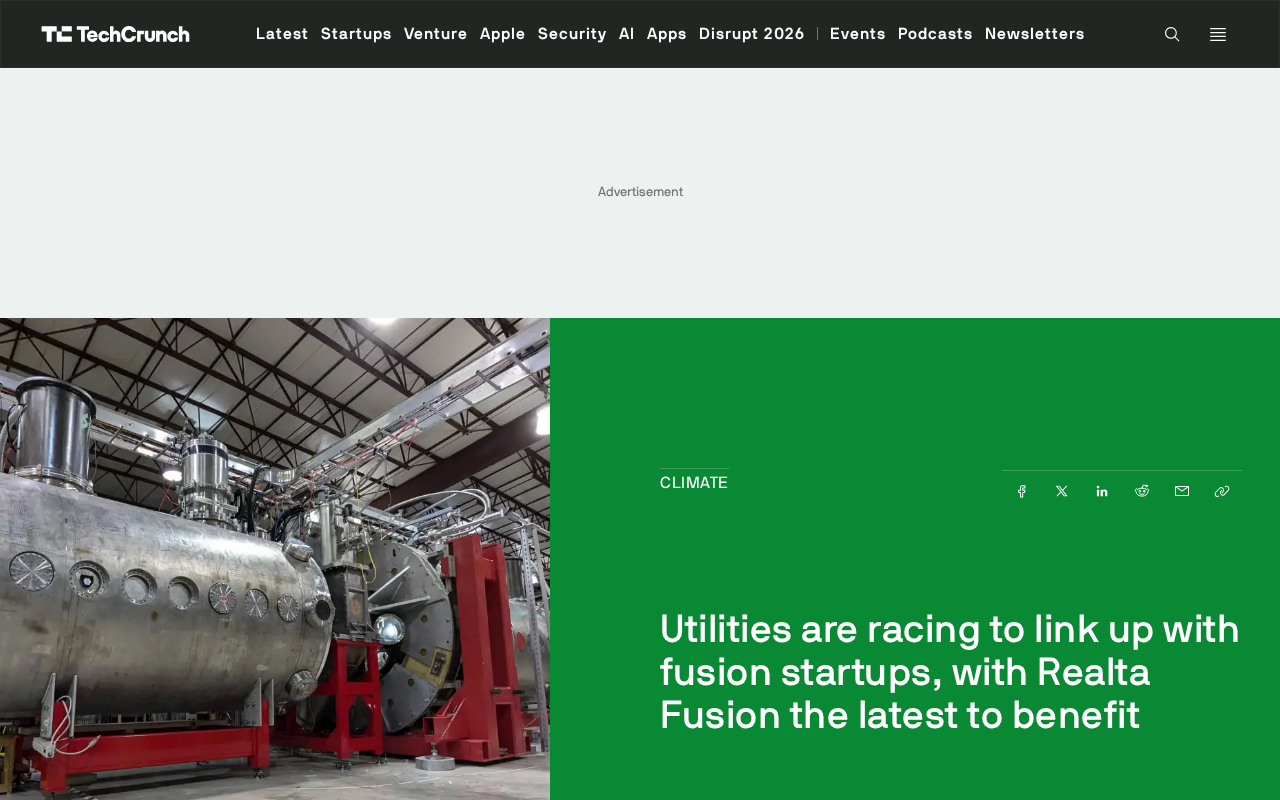
电网压力的骤增,迫使电力公司(utilities)重新审视未来的能源供给结构。传统化石燃料发电面临碳排放约束,风能、太阳能等可再生能源又存在间歇性问题,难以满足数据中心7×24小时稳定运行的刚性需求。
电网扩容的制度性瓶颈: 除了发电侧的挑战,电网基础设施本身也面临严重的制度性瓶颈。在美国,新建输电线路的审批周期平均长达7-10年,涉及联邦、州和地方多级政府的环境评估和征地许可。美国电网互联排队(Interconnection Queue)中等待并网的项目容量已超过2太瓦,平均等待时间从2008年的不到2年延长至2023年的约5年。这种基础设施建设的滞后性意味着,即使有充足的发电能力,电力也未必能及时送达数据中心所在地。这正是为什么微软和亚马逊等科技巨头开始直接在数据中心园区旁规划专属电源(包括小型核反应堆),而非单纯依赖远距离输电。
电网频率稳定与数据中心电力质量要求: 数据中心对电力质量的要求远超普通工业用户。电网频率偏离标准值(美国60Hz、欧洲50Hz)超过0.5Hz即可能触发服务器保护性断电。大规模GPU集群的功耗具有高度动态性——当数千张GPU同时从空闲状态切换到满负荷训练时,功耗可在毫秒级内跳变数十兆瓦,这种"电力阶跃"对本地电网的频率调节能力构成严峻考验。数据中心通常配备不间断电源(UPS)和柴油备用发电机,但这些只是应急措施,根本解决方案仍需稳定可靠的基荷电源。这种对电力质量的极端敏感性,进一步凸显了间歇性可再生能源在独立支撑数据中心方面的局限性。
在这样的背景下,一个曾被视为"永远还要五十年"的技术——核聚变,正意外地成为电力巨头们竞相追逐的对象。
核聚变为何成为AI能源的理想解
核聚变的核心吸引力在于它几乎完美契合了AI时代的能源需求特征。
核裂变与核聚变的本质区别: 核裂变是重原子核(如铀-235)分裂成较轻原子核并释放能量的过程,这是现有核电站的技术基础。其缺点是产生长半衰期的放射性废料(需万年级别的安全储存),且存在堆芯熔毁风险。核聚变则相反,是轻原子核(主要是氘和氚,氢的同位素)在极高温高压下融合成较重原子核(氦)并释放能量——这正是太阳发光发热的原理。聚变的优势在于:燃料储量近乎无限(氘可从海水中提取),不产生长寿命放射性废料,且反应堆不会失控爆炸。然而要实现可控聚变极为困难,需要将等离子体加热到上亿摄氏度并稳定约束足够长时间。
等离子体物理与约束难题: 核聚变的核心挑战在于等离子体约束。等离子体是物质的第四态,当气体被加热到上亿度时,原子中的电子与原子核完全分离,形成由自由电子和离子组成的高温电离气体。在这种极端温度下,没有任何固体材料能直接接触等离子体(否则会瞬间蒸发),因此必须用磁场或惯性力将其悬浮约束。劳森判据(Lawson Criterion)定义了实现聚变点火所需的温度、密度和约束时间三者的乘积下限,这一指标在过去六十年间提升了数万倍,但距离商业级稳态运行仍有差距。等离子体中还存在大量不稳定性模式(如撕裂模、边缘局域模),任何一种都可能导致约束破坏,这正是聚变工程难度远超理论计算的原因。
主流聚变技术路线对比: 当前聚变领域存在多条竞争性技术路线。最成熟的是托卡马克(Tokamak),利用强磁场将高温等离子体约束在环形真空室中,代表项目是耗资220亿欧元的国际热核实验堆ITER。仿星器(Stellarator)通过复杂扭曲的磁场线圈实现等离子体稳态约束,德国的Wendelstein 7-X是典型代表。惯性约束聚变(ICF)则用高功率激光或粒子束瞬间压缩燃料靶丸,美国国家点火装置(NIF)即属此类。近年涌现的初创企业还探索了磁化靶聚变(如General Fusion)、场反转构型(如TAE Technologies)、以及紧凑型高温超导托卡马克(如Commonwealth Fusion Systems使用稀土钡铜氧化物高温超导磁体)等差异化路径,试图在成本和工程可行性上实现突破。
高温超导磁体的技术革命: 高温超导(HTS)磁体技术是近年来聚变领域最重要的技术突破之一。传统低温超导磁体(如铌钛合金)需要冷却到4开尔文(约-269°C),而稀土钡铜氧化物(REBCO)等高温超导材料在液氮温度(77K,约-196°C)即可工作,大幅降低了冷却系统复杂度和运维成本。更关键的是,HTS磁体能够产生比传统超导磁体强得多的磁场(超过20特斯拉),而聚变等离子体的约束压力与磁场强度的四次方成正比——磁场强度翻倍意味着约束能力提升16倍。这使得聚变装置可以大幅缩小体积,从ITER的23000吨庞然大物缩小到可能在工厂预制的紧凑模块,彻底改变了聚变的工程经济学。Commonwealth Fusion Systems和Realta Fusion等公司的技术路线都高度依赖这一突破。
与核裂变不同,聚变反应以氢的同位素为燃料,理论上能提供近乎无限、清洁且高密度的能源,既不产生长期高放射性废料,安全性也更有保障。
数据中心对稳定基荷电力的刚需
基荷电力的电网概念: 基荷电力(Baseload Power)是电力系统规划中的核心概念,指24小时持续稳定供应、满足最低用电需求的电力。传统基荷电源包括煤电、核电和大型水电站,它们的共同特点是输出功率稳定可控、不受外部环境影响。与之对应的是峰荷电力(应对用电高峰)和可再生能源的间歇性供电。数据中心对电力质量要求极高:电压波动超过±10%可能导致服务器宕机,因此必须依赖基荷电源。风能、太阳能虽然清洁,但发电量随天气剧烈波动——德国曾在阴天遭遇风光发电骤降80%的情况,这正是可再生能源难以独立支撑数据中心的根本原因。
AI数据中心最需要的是稳定的"基荷电力"(baseload power)——一种能够持续、可预测输出的电力来源。核聚变一旦实现商业化,恰恰能提供这种不受天气影响、可全天候运行的电力。这正是电力公司愿意提前布局、锁定未来产能的关键原因。
电力公司从观望转向主动出击
说个细节,此次浪潮中电力公司的角色发生了根本转变。过去,聚变研发主要依赖政府实验室和风险资本,电力公司大多持观望态度。而如今,面对AI带来的确定性需求增长,它们开始主动与聚变初创企业建立合作关系,通过签署购电协议(PPA)或直接投资的方式,提前在这条尚未成熟的赛道上占据席位。
购电协议(PPA)的商业模式: 购电协议(Power Purchase Agreement, PPA)是能源行业的长期合同机制,买方承诺在未来特定期限内以约定价格购买卖方的电力产出。对聚变初创企业而言,PPA具有革命性意义:首先,它提供了稳定的未来现金流预期,使企业更容易获得银行贷款和股权融资;其次,明确的需求方让技术路线不再是纸上谈兵;第三,电力公司通常会要求参与技术评审,客观上提升了项目可行性。典型PPA期限为10-25年,价格可能包含固定部分和浮动部分。例如Google曾与某太阳能公司签署20年PPA,锁定每千瓦时电价,既规避了未来电价上涨风险,也为对方提供了建设资金保障。
Realta Fusion:聚变商业化浪潮中的最新受益者
在这波合作热潮中,Realta Fusion成为最新获得电力公司青睐的聚变初创企业之一。这家公司代表了新一代聚变创业公司的典型路径——依托前沿物理研究,探索更具成本效益和可规模化的聚变技术路线。
Realta Fusion的技术路线——磁镜装置: Realta Fusion脱胎于威斯康星大学麦迪逊分校的等离子体物理研究,其技术路线基于磁镜(Magnetic Mirror)构型的现代改进版本。传统磁镜装置因端部等离子体泄漏问题在上世纪80年代被主流聚变研究放弃,但Realta团队认为,结合高温超导磁体技术和先进的端部塞(End Plug)设计,可以有效解决泄漏问题。相比托卡马克的环形结构,直线型磁镜装置在工程上更为简洁,理论上更易于模块化制造和维护,这对降低建造成本和缩短建设周期至关重要。公司计划首先开发千瓦级试验装置验证物理原理,再逐步扩展至商业规模。
对于聚变初创企业而言,与电力公司建立联系意义重大:
- 明确的商业出口:电力公司作为潜在客户,大幅降低了技术路线的市场风险
- 行业背书与资金支持:来自能源行业实体的认可,帮助资本密集型企业跨越漫长的研发周期
- 提振市场信心:在聚变商业化仍面临诸多不确定性的当下,一份来自电力公司的合作意向,往往比单纯的融资更有说服力
聚变热潮背后的理性思考
尽管前景诱人,但对这股"聚变热"仍需保持清醒认知。
商业化时间线的现实挑战
净能量增益的物理意义: 净能量增益(Net Energy Gain)是评判聚变成功与否的关键指标,指聚变反应释放的能量超过维持反应所需输入的能量,通常用Q值表示(Q=输出能量/输入能量)。2022年12月,美国劳伦斯利弗莫尔国家实验室首次实现Q>1的惯性约束聚变,输入2.05兆焦耳激光能量,获得3.15兆焦耳聚变能量,这是物理学里程碑。但商业发电需要Q≥10甚至更高,且还要计算激光器效率等系统损耗——实验中激光器消耗了300兆焦耳电能,整体仍是能量亏损。此外,该实验是脉冲式的(每天仅能重复几次),而商业电站需要连续稳定运行。因此从科学突破到工程应用仍有巨大鸿沟。
聚变供应链与材料挑战: 即使聚变在物理层面实现突破,其商业化仍面临严峻的供应链和材料挑战。氚是最常用的聚变燃料之一,但全球氚库存极为有限(约25公斤),主要来自加拿大CANDU重水堆的副产品,且氚的半衰期仅12.3年,会持续衰变。商业聚变电站必须通过锂增殖包层在运行中自产氚(氚自给),这本身就是一个尚未验证的工程难题。此外,聚变反应产生的高能中子(14.1 MeV)会严重损伤反应堆第一壁材料,导致结构膨胀、脆化和放射性活化,目前尚无经过充分验证的耐辐照材料能在聚变环境下持续运行数十年。低活化铁素体/马氏体钢、碳化硅复合材料和钨合金是主要候选材料,但均处于早期测试阶段。
聚变经济学与学习曲线: 聚变商业化的核心经济学问题在于首座电站的度电成本(LCOE)能否与现有电源竞争。目前最乐观的估算认为,首座聚变电站的LCOE可能在100-200美元/兆瓦时区间,远高于陆上风电(约30-50美元)和光伏(约25-45美元)。但聚变支持者指出,光伏在2010年的LCOE约为360美元/兆瓦时,经过产业学习曲线后下降了90%以上。如果聚变电站能实现模块化工厂预制(而非现场定制建造),其成本下降曲线可能类似于光伏而非传统核裂变电站。这正是紧凑型设计(如高温超导磁体使能的小型化托卡马克或磁镜装置)的战略意义所在——不仅仅是技术上的优雅,更是经济上可规模化复制的前提。
核聚变至今尚未实现真正意义上净能量增益的商业化发电。即便乐观估计,多数聚变初创企业的目标商业化时间也在2030年代甚至更晚。而AI数据中心的电力缺口是当下就迫在眉睫的问题,两者之间存在明显的时间错配。因此,聚变更多是电力公司面向长期未来的"战略下注",而非解决眼前危机的灵丹妙药。
能源转型中的过渡方案: 在聚变实现商业化之前的过渡期,AI数据中心的电力需求仍需通过多种方案来满足。小型模块化核反应堆(SMR)是目前最受关注的过渡技术,NuScale Power的VOYGR设计已获美国核管理委员会(NRC)设计认证,单模块发电功率77兆瓦,可按需组合扩展。长时储能技术(如铁-空气电池、液态金属电池、压缩空气储能)正试图解决可再生能源的间歇性问题,Form Energy的铁-空气电池可实现100小时级别的储能,理论上能将风光发电转化为稳定基荷。此外,天然气联合循环电站配合碳捕获与封存(CCS)技术也被视为中短期的低碳基荷方案。这些过渡技术的发展速度和经济性,将决定聚变商业化之前数据中心产业的扩张上限。
聚变监管框架的形成: 聚变商业化的另一个关键但常被忽视的维度是监管框架。2023年,美国核管理委员会(NRC)做出历史性决定,将聚变装置归类为"非核裂变利用设施"进行监管,而非适用传统核电站的严格框架。这意味着聚变电站的许可审批流程将大幅简化,建设周期有望从核裂变的10-15年缩短至5-7年。英国也成立了专门的聚变监管机构,采取"促进创新"的监管哲学。这些监管信号为聚变初创企业和它们的电力公司合作伙伴提供了制度确定性,降低了项目开发的政策风险,也是推动近年来聚变投资热潮的重要催化因素。
AI产业需求外溢的商业逻辑
从更宏观的视角看,这场电力公司与聚变企业的"联姻",本质上是AI产业需求外溢的结果。AI不仅在重塑软件和计算产业,也正在深刻改变能源行业的投资逻辑。数据中心的巨大能耗,反过来成为推动清洁能源和前沿技术加速落地的强大引擎——这或许是AI浪潮中一个容易被忽视却影响深远的连锁反应。
科技巨头的能源战略布局: 电力公司并非唯一对聚变下注的玩家。微软于2023年与Helion Energy签署了历史性的聚变PPA,约定2028年开始购买聚变电力,这是全球首份聚变购电协议。Google投资了TAE Technologies,亚马逊支持了General Fusion,OpenAI的CEO山姆·奥特曼个人向Helion投资了3.75亿美元。这些科技巨头的介入不仅提供了资金,更重要的是创造了聚变技术的直接市场需求。它们的计算负载预测能力(知道未来需要多少算力,进而需要多少电力)为聚变企业提供了前所未有的需求确定性。与此同时,AI技术本身也在反哺聚变研究——DeepMind已用强化学习算法优化托卡马克等离子体控制,谷歌的AI工具被用于加速聚变材料筛选,形成了AI与聚变之间的正向循环。
结语:AI与核聚变的共同未来
AI数据中心与核聚变,一个是当下最炙手可热的技术应用,一个是承载人类能源终极梦想的前沿科学,如今因为电力这一共同纽带被紧密联系在一起。Realta Fusion等初创企业获得电力公司青睐,标志着聚变技术正从纯粹的科研探索,逐步走向真实的商业化预演。
这场竞逐能否最终修成正果,取决于聚变技术能否在未来十年内兑现其承诺。但无论结果如何,AI对能源基础设施的重塑作用已然显现——它正在用真金白银,为那些曾被认为遥不可及的技术铺设一条通往现实的道路。
核心要点
核心要点
相关推荐

AI数字员工系统实测:所谓免费背后的营销套路解析
针对B站流行的「AI超级员工系统」「AI数字员工」推广视频,本文拆解其视频剪辑智能体、DeepSeek脚本助手两大功能模块,揭示其大模型二次封装的技术本质与免费引流背后的营销套路及账号安全风险。

WorkBuddy入门指南:让AI真正替你上班的桌面智能体
WorkBuddy是一款能直接操作本地电脑的桌面AI智能体。本文详解其定位、与CodeX的差异、常见认知误区及文件管理、协同办公等实战能力,帮你从AI提问者进化为AI管理者。

LangGraph入门指南:AI Agent的操作系统全解析
LangGraph 被称为 AI Agent 的操作系统,本文系统梳理其与 LangChain 的关系、状态节点边三大要素、持久化 checkpoint、human-in-the-loop 及子图等核心能力与学习路径。