Anthropic IPO背后:早期投资人如何看AI软件机会

Anthropic 递交 S1 文件,被视为打开 AI 软件层公开市场与 LP 流动性闸门的分水岭事件。
Bessemer 合伙人 Byron Theta 认为,Anthropic 递交 S1 文件是公开市场首次能直接买入前沿 AI 实验室纯软件敞口的标志性事件。此前公开投资者只能参与硬件与基础设施层,而私募市场积压了大量数十亿美元级 AI 公司,DPI 处于历史低位,LP 现金回流受阻。Anthropic 选择 Q4 狭窄窗口发行,被视为打开闸门的起点,更大规模发行潮预计 2027 年出现,SpaceX 与 OpenAI 可能跟进。S1 风险披露提及开源模型价格压力与专用模型场景优势,Byron 以分层框架回应:前沿模型定速行业,降级模型改善单位经济学,开放权重与专用模型各司其职。对创业者而言,模型路由与编排层、物理 AI 与垂直场景是更现实的落地机会。
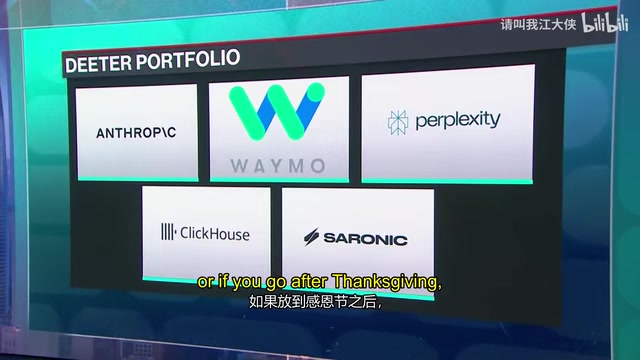
Anthropic 递交 S1 文件的消息在投资圈引发的震动,远比一次普通 IPO 要大。Bessemer Venture Partners 的 Byron Theta 在访谈中直言,这是"所有人都在等待的那一个"。作为从 2024 年就首次下注 Claude 母公司、四轮累计投入 6.5 亿美元的早期投资人,Bessemer 的视角既有财务回报的兴奋,也有对 AI 软件层价值重估的判断。
为什么这家公司的 IPO 是一个分水岭
过去几年,公开市场投资者能参与的 AI 标的集中在硬件和基础设施层。英伟达之外,纯软件侧的头部 AI 公司几乎全部留在私募市场。Byron 把 Anthropic 形容为"软件侧的那个怪兽"——它的上市意味着公开市场第一次能直接买入前沿 AI 实验室的纯软件敞口。
这个判断的关键不在于 Anthropic 单家公司的估值,而在于它打开了什么。访谈中提到一个颇具讽刺意味的数据对比:今年 IPO 市场按金额算放大了三倍,但按发行数量算只有三分之一,且几乎没有向 LP 分配资金。换句话说,资产在升值,现金却没有回到出资人手里。
S1 文件是美国《1933 年证券法》下外国私人发行人(或依据 2012 年 JOBS Act 的新兴成长公司)在美股 IPO 前向 SEC 提交的注册声明,作用相当于美国本土公司的 S-1 表格。与 S-1 相比,S1 表格的披露要求略有简化,但同样包含业务概述、风险因素、管理层讨论与财务数据等核心内容。科技媒体常以“递交 S1”泛指 IPO 正式启动,因为该文件是外界第一次系统看到公司真实经营数据的公开窗口。
软件层敞口指投资者通过公开股票直接持有 AI 应用与模型公司的股权,而非通过英伟达等芯片厂商间接参与 AI 主题。2023 至 2025 年间,头部 AI 实验室基本停留在私募市场,公开市场缺乏纯软件 AI 标的,这是“分水岭”说法的事实基础。
LP 流动性堰塞湖与"闸门"效应
行业增长巨大,但 DPI(已分配资本回报率)处于历史低位——这是 Byron 反复强调的结构性矛盾。私募市场积压了大量高质量公司,他提前透露 Bessemer 即将发布的 AI 100 榜单上,每一家都是数十亿美元级别的实体,而公开市场投资者一直无法触及这些标的。
Anthropic 的时点选择也有讲究。访谈指出 Q4 窗口本就狭窄:中间夹着选举、感恩节假期,感恩节之后到圣诞前只有短短几周。没有公司愿意在这个窗口正面挑战 Anthropic 的发行。Byron 的判断是,真正的发行潮会在 2027 年打开,"我们希望也相信会有更多公司跟进"。
这里需要区分两件事:Anthropic 上市本身是一次流动性事件,而它对整个 LP 生态的"解锁"效应才是更长远的影响。访谈中把 SpaceX 视为第一个待释放的锁,OpenAI 可能紧随其后,形成一波递延的上市浪潮。
**DPI(Distributions to Paid-In Capital,已分配资本回报率)**是私募股权与风投基金的核心业绩指标,衡量基金已返还给 LP 的现金占 LP 已缴出资的比例。DPI 为 1.0 表示 LP 已收回全部本金,超过 1.0 才代表真正实现盈利。与之并列的还有 TVPI(总价值/实缴资本,含未退出部分)。
过去几年 AI 公司估值快速上升,TVPI 表现亮眼,但由于 IPO 和并购退出通道收窄,现金分配极少,DPI 被压在历史低位。LP(养老基金、大学捐赠基金、家族办公室等出资人)因此缺乏现金回流来履行自身支出承诺或配置新基金,这就是所谓“流动性堰塞湖”。Anthropic 这类大市值 IPO 的意义在于把账面 TVPI 转化为实际分配给 LP 的现金,从而恢复整个募资循环。
风险披露里藏着的行业地图
S1 的风险因素部分同样值得细读。Anthropic 提示了两类压力:开源模型可能压低价格,专用模型可能在特定工作负载上胜出。Byron 的特殊之处在于,Bessemer 的组合同时覆盖了这些方向,因此他的解读不是防御性的,而是分层式的。
他的框架大致是:前沿模型持续为行业定速,拥有最先进项目的最佳公司会长期依赖它们,这是多年维度的强劲需求;在此之上,客户可以叠加降级模型以获得更好的单位经济学,前沿实验室会主动提供这类替代品;开放权重模型在价值链中扮演重要角色;而针对物理 AI 等场景的专用模型——如自动驾驶、国防科技、医疗设备——往往基于前沿模型,但实际部署中会使用更小的模型。
这个分层观点实际上回应了"开源会杀死前沿实验室"的担忧:价格压力真实存在,但需求结构是分层的,不同层级的模型服务不同的成本约束和任务复杂度。对软件创业者而言,这意味着机会不只在前沿模型本身,也在模型之间的组合与编排层。
开源/开放权重模型指模型权重公开可下载、允许自由使用与微调的模型,如 Llama、Mistral 系列。它们对闭源前沿实验室构成价格压力:客户可以用低得多的成本完成大量常规任务,压缩 API 定价空间。专用模型则指针对单一任务或行业深度优化的模型,例如自动驾驶感知模型、医疗影像模型,规模更小、推理成本更低,在特定工作负载上可能优于通用大模型。
**降级模型(downgraded model)**并非行业标准术语,访谈语境下指同一供应商提供的较小、较便宜或稍旧版本的模型,用于在精度要求不高的任务上改善单位经济学。**模型路由(model routing)**是把不同请求按复杂度分派给不同规模模型的工程实践,在成本与质量之间取得平衡,是模型分层框架落地的关键技术手段。
对 AI 软件创业者的启示
把访谈内容放到创业语境下,有几个可操作的推论。其一,公开市场对纯软件 AI 敞口的饥渴程度被低估了,后续上市窗口打开时,具备清晰收入模型的公司会获得估值溢价。其二,模型分层意味着"只用最强模型"未必是最优工程决策,成本结构要求创业者学会在前沿模型、降级模型和小模型之间做路由。其三,物理 AI 与垂直场景(自动驾驶、国防、医疗)是前沿模型能力外溢的直接受益方,这类公司的估值逻辑会越来越靠近 AI 基础设施而非传统软件。
Byron 在访谈中没有给出任何具体的回报数字,但"major windfalls"这个措辞已经说明了一切。对早期投资人而言这是一次兑现;对更广大的市场参与者而言,这是一次重新定价 AI 软件层价值的起点。
相关推荐

AI检测误判风波:作家被指用AI写作,谁该举证?
2026年英联邦短篇小说奖地区获奖者被Pangram检测工具判定100% AI生成,最终靠草稿自证清白。这起事件揭示了AI检测工具的误判风险与创作者面临的举证困境,以及作家协会承认没有可靠AI检测方法的现实。

Paul Ford新作引热议:Web本身已经足够
Paul Ford 文章《The Web Is More Than Enough》在 Hacker News 引发讨论,主张 Web 标准已足够承载应用开发,反对动辄引入封闭平台。本文梳理其核心论点、与当前 AI 应用潮流的张力,以及对开发者技术选型的实际含义。

斯坦福如何教授AI原生工程:CS146S课程揭秘
斯坦福CS146S课程直面AI一键生成作业的挑战,探索AI原生工程教育。Mihail Eric分享如何将AI作为工程伙伴,培养系统设计和代码审查能力,为工程教育提供新范本。