Anthropic冲刺IPO:Claude如何赚钱,以及那个“坑”

拆解Anthropic按token卖智能的商业模式、效率指标、会计亏损真相与估值逻辑。
Anthropic提交上市文件,估值讨论达万亿美元级别。文章拆解其商业模式:租算力、训模型、按token售卖智能,季度收入18个月内从不足五亿美元增至接近百亿美元。核心效率指标“每美元算力对应收入”从40美分升至2美元以上,Q2实现首个运营利润。外界流传的80亿美元亏损主要来自亚马逊票据的会计重估,现金流为正,并非经营失血。核心风险在于收入端按需弹性与延伸至2045年的长期算力承诺之间的时间错配。创始人单一股份保留50.1%投票权,上市后控制权不变。估值约为过去12个月营收的53倍,约为2028年营收目标的10倍,兑现目标则估值合理。
Anthropic 已正式提交上市文件,股票代码定为 A-N-T。市场讨论的估值区间高达万亿美元规模——这个数字本身足以让任何科技观察者侧目。但抛开喧嚣,一个更根本的问题值得拆解:Claude 到底怎么赚钱?它的商业模式里藏着什么代价?
商业模式拆解:卖的是“智能的计量单位”
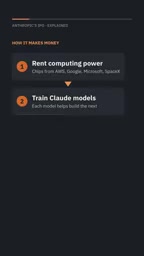
Anthropic 的生意链条可以用一句话概括:租来算力,训练 Claude,再按 token 把 Claude 的工作成果卖出去。
这个模式的关键在于“按量计费”的天然弹性。客户用多少智能付多少钱,没有沉重的订阅门槛,也没有一次性买断的僵化。对于 API 调用方来说,成本随业务伸缩;对于 Anthropic 来说,收入随使用量增长。素材显示,其季度收入在 18 个月内从不到五亿美元攀升至接近百亿美元级别——增速在 enterprise software 历史上极为罕见。
但高速增长的另一面是成本结构的刚性。算力租赁不是轻资产游戏,每一笔收入背后都对应着实打实的 GPU 小时。
Token 与按量计费:Token 是大型语言模型处理文本的基本单位,可理解为词片段或字符组合——模型读取的输入(prompt)和生成的输出都会按 token 计数。API 商业模式因此天然具备“计量单位”属性:客户为实际消耗的 token 付费,而非购买固定席位或订阅周期。这种计费方式让成本与业务量直接挂钩,但也意味着收入完全依赖客户的实际调用量,缺乏订阅制收入的稳定性。对模型提供商而言,token 既是产品单位也是成本单位——每次推理都消耗 GPU 算力,因此“每 token 定价”与“每 token 推理成本”之间的差价,才是真正的毛利空间。
Enterprise Software(企业软件):指面向企业客户销售的软件产品,通常以订阅制(SaaS)或许可证方式收费。其典型特征是前期获客成本高、后期续费收入稳定,毛利率普遍在 70% 以上。文章用“增速在企业软件历史上极为罕见”来对比 Anthropic,正是为了说明其增长曲线远超传统 SaaS 的常规节奏——但同时也暗示,按量计费的 AI 公司在收入稳定性上与传统订阅制企业存在本质差异。
真正重要的指标:每美元算力能换回多少收入
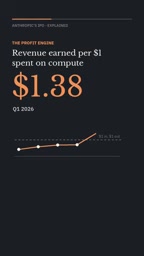
素材中反复强调的一个数字,比营收绝对值更有解读价值:每美元算力投入对应的收入。这个指标从 40 美分提升到了超过 2 美元,并且公司在第二季度实现了首个运营利润。
这组数据说明两件事。第一,模型效率在提升——同样的算力能产出更多可售卖的 token,或者说推理成本在下降。第二,定价权仍然在 Anthropic 手里,客户愿意为 Claude 的输出支付溢价。
对于关注 AI 商业化的人来说,这个比率的走向比营收增速更值得跟踪。营收可以靠降价换量,但每美元算力的收入提升,才真正反映一家模型公司的运营杠杆。
那个“80亿美元亏损”是怎么回事
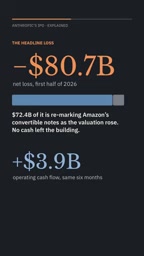
外界流传的巨额亏损数字,需要拆开看。素材明确指出,其中绝大部分是会计层面的处理——具体来说,约 720 亿美元来自对亚马逊票据的重新估值(remarking Amazon's notes)。这不是经营性的现金流出。
更关键的信号是:现金流为正。
这改变了叙事框架。一家现金流为正的公司,即便账面亏损巨大,其生存能力和融资节奏都与“烧钱换增长”的典型初创公司不同。会计亏损和经营失血是两个概念,混为一谈容易得出错误结论。
会计重估与账面亏损:对亚马逊票据的“重新估值”(remarking)属于非现金的会计调整。当公司持有可转换票据或战略投资时,其公允价值会随市场条件或协议条款变化而重估,差额计入损益表,但不产生实际现金流动。因此这类亏损会放大账面净亏损,却不影响经营现金流。判断一家公司的财务健康度,应区分“经营性现金流”(实际进出的钱)与“会计利润”(含非现金项目)——前者反映生存能力,后者受会计处理影响较大。文章强调“现金流为正”,正是为了把叙事从“巨额亏损”拉回到经营现实。
代价:按需收入的弹性 vs 长期算力承诺的刚性
商业模式里最值得警惕的一点,是收入端和成本端的时间结构不匹配。
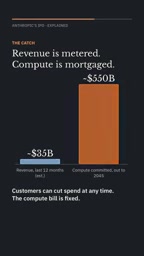
收入是 pay-as-you-go,客户随时可以降低用量。但 Anthropic 已经承诺了规模庞大的算力支出,时间跨度延伸到 2045 年。素材给出的承诺规模在数千亿美元级别。
这意味着什么?如果 AI 需求增速放缓,或者竞争对手把推理价格打到更低,Anthropic 的收入端会立刻承压,但成本端的承诺不会同步收缩。这种“短收入、长支出”的错配,是所有重资产 AI 公司共同的结构性风险。
控制权设计:创始人一票顶五十票
上市文件里还有一个容易被忽略的细节:公开股份拥有投票权,但创始人的单一股份始终携带 50.1% 的投票权重。
这是典型的双层股权变体,确保创始团队在上市后仍能控制公司方向。对于看好 Anthropic 长期使命(AI 安全导向)的投资者来说,这是保障;对于期待用资本影响公司决策的股东来说,这是限制。素材没有展开更多治理细节,但这一条足以说明:买 Anthropic 的股票,买的是财务敞口,不是控制权。
双层股权结构与 50.1% 投票权:双层股权(dual-class share)是指公司发行投票权不同的多类股票,常见设计为创始人持有高投票权股份(如每股 10 票或 20 票),公众投资者持有低投票权股份(每股 1 票)。文章所述“单一股份携带 50.1% 投票权重”是一种更极端的变体——无论总股本如何稀释,创始人持有的那一股始终代表过半数投票权,从而在上市后牢固掌握控制权。这种结构在科技公司中并不罕见,其代价是公众股东难以通过投票影响公司决策,购买股票获得的是财务敞口而非治理话语权。
估值怎么理解:53倍营收,10倍远期目标
素材提供了一个简洁的估值锚点:按万亿美元级估值计算,大约是过去 12 个月营收的 53 倍。但同时,这个估值大约是公司自身 2028 年营收目标的 10 倍。
两个倍数讲的是同一个故事的两面。53 倍历史营收在 SaaS 领域属于高位,但 AI 基础设施公司普遍享有增长溢价;10 倍远期目标则暗示,如果 2028 年的目标能兑现,当前估值并非不可理喻——前提是那个目标能兑现。
市销率(P/S)与远期估值:市销率是市值除以过去 12 个月营收,常用于尚未盈利或盈利波动较大的高增长公司估值。53 倍市销率在传统 SaaS 中属于极高水平(成熟 SaaS 通常在 5-15 倍),但 AI 基础设施公司因增长预期强劲,市场愿意给予更高溢价。用“远期营收目标”折算估值,则是假设未来营收能够兑现,从而判断当前价格是否合理——本质上是对增长确定性的押注。两种倍数(历史营收 53 倍、2028 年目标 10 倍)的差距,正好量化了市场对“增长能否兑现”这一问题所支付的风险溢价。
关键要点
- Anthropic 的商业模式是租算力、训模型、按 token 售卖智能,季度收入在 18 个月内从不足五亿美元增至接近百亿美元级别。
- 每美元算力对应的收入从 40 美分升至 2 美元以上,Q2 实现首个运营利润,这是比营收增速更关键的效率指标。
- 巨额账面亏损主要来自亚马逊票据的会计重估,现金流为正,经营层面并未失血。
- 核心风险是收入按需弹性与长期算力承诺之间的时间错配。
- 创始人单一股份保留 50.1% 投票权,上市后控制权不变,投资者获得的是财务敞口。
(以上内容基于公开讨论整理,不构成投资建议。)
相关推荐

Claude国内使用与充值全攻略:三种方式对比及防封控指南
整理Claude国内使用与会员充值的三种方式:海外信用卡直充、苹果美区ID与安卓Google Play内购、网站自助充值,对比各自门槛、成本与封控风险,并给出固定设备、稳定IP、不共享账号等五条降低封号概率的使用习惯。

从ChatGPT内容限制到Eval、可观测性与Guardrail实战
通过电子商店订单Agent实战,讲解ChatGPT内容限制背后的工程逻辑,以及Eval评估、Observability可观测性和Guardrail护栏如何协作,避免同名用户数据泄露与提示注入风险。

LangChain4j决策模型:本地校验Java工具调用
LangChain4j社区提出决策模型方案,在本地对Java工具调用进行校验,将控制逻辑从LLM拉回应用侧,提升工具调用的可靠性与可调试性。