Anthropic巨亏807亿冲刺2万亿IPO:AI估值锚点之战

Anthropic招股书807亿亏损实为估值上涨的会计成本,2万亿估值是撑起AI产业链算力承诺的必需锚点。
Anthropic提交IPO申请,华尔街预计募资或达1000亿美元、估值冲至2万亿美元,但招股书显示上半年净亏损807亿美元。文章指出,这笔亏损主要源于早期融资中类似可转债权利的账面增值,属于估值上涨带来的会计成本,并非现金流出。真正关键的是经营数据:Q2、Q3经营利润已转正,Q3单季营收168亿美元,上半年营收约163亿美元,接近去年同期的15倍。冲刺2万亿估值并非一家之事,而是因为美国AI基建依赖头部公司签下的长期算力合同,Anthropic背负约8000亿美元算力承诺,扣除资金后仍需5690亿美元未来收入覆盖,乐观估算需17年。这次IPO的定价因此成为整个AI产业链的公开市场估值锚点,直接关系巨头超3万亿美元AI支出承诺能否持续。
一份"矛盾"的招股书
最近硅谷最受关注的一份招股书来自 Anthropic。它正式提交了 IPO 申请,华尔街预计募资可能高达 1000 亿美元,估值冲到 2 万亿美元。但同一份文件里赫然写着:今年上半年净亏损 807 亿美元。
很多人的第一反应是:亏成这样,凭什么值 2 万亿?这个问题的答案,藏在亏损的构成里,也藏在 Anthropic 所处的整个 AI 基建链条里。
807 亿亏损:会计成本,而非现金失血
这个 807 亿,大部分不是我们日常理解的"生意亏了"。
Anthropic 在早期融资时给过投资人一种类似可转债的权利——未来公司估值上涨,他们可以按低价换成股票。如今 Anthropic 估值暴涨,这些权利的账面价值随之水涨船高,会计准则要求把增值部分计入损失。
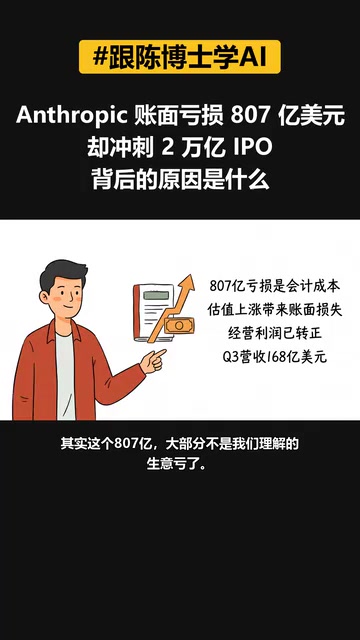
说白了,这是估值上涨带来的会计成本,不是现金流出的问题。公司越值钱,这笔账面"亏损"反而越大,逻辑上颇具讽刺意味。
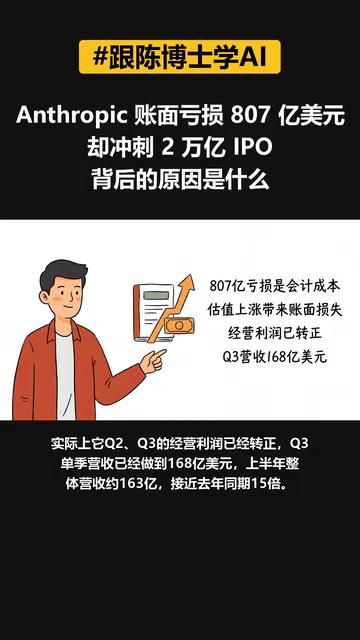
真正值得看的是经营数据:Anthropic 的 Q2、Q3 经营利润已经转正,Q3 单季营收做到 168 亿美元,上半年整体营收约 163 亿美元,接近去年同期的 15 倍。增速和盈利拐点同时出现,这才是它敢冲刺高估值的底气。
这类早期融资中常见的权利安排,在会计上通常涉及金融负债的公允价值重估。按美国会计准则(US GAAP),当企业授予投资人以固定价格认购未来股份的权利、且该权利以现金或股份结算时,可能被归类为负债而非权益;每一报告期末须按公允价值重新计量,增值部分直接计入当期损益。这与股权激励中常见的股票增值权类似,公司估值越高,负债账面金额越大,账面亏损也越夸张。与之相对,真正的现金流出只体现在经营活动现金流中,因此分析这类公司时,投资者往往更关注经营现金流、自由现金流和调整后 EBITDA,而非GAAP口径下的净利润。
为什么非冲 2 万亿不可?
既然经营已在改善,为什么非要顶着一个天文数字的估值上市?因为这不是 Anthropic 一家的事。
美国这一波 AI 基建,靠的是 Anthropic 和 OpenAI 这类头部公司签下的长期算力大单撑着。合同一签就是 10 年、15 年,上游的芯片、数据中心、电力投资,全都建立在这些长期承诺之上。如果作为第一梯队的 Anthropic 都拿不到一个超级估值,后面整个链条都很难继续讲故事。
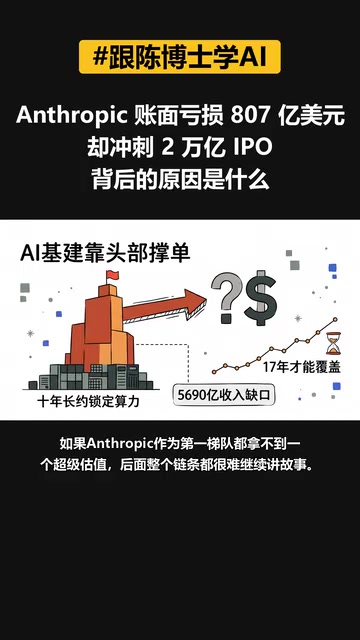
有测算显示,Anthropic 背着大约 8000 亿美元的算力承诺,扣掉一部分资金后,还有 5690 亿美元要靠未来收入去填。即便按比较乐观的盈利能力估算,也得 17 年才能覆盖。这个数字本身就解释了它为什么急需一个被公开市场认可的超级估值——只有估值足够高,未来的收入故事才撑得起今天的采购承诺。
理解算力承诺的关键,在于区分"合同总额"与"当期现金支出"。超大规模云厂商与AI公司签订的长期协议,通常采用"take-or-pay"(照付不议)结构:无论未来是否足额使用,签约方都需按约定支付最低金额。这类承诺在会计上作为表外或附注披露的"购买义务"存在,不直接进入资产负债表,却构成真实的刚性支出。因此,当一家公司的算力承诺规模远超其当前营收时,市场评估的核心就是它能否用未来的收入增长覆盖这些义务。这也解释了为何估值对这类公司至关重要——高估值意味着更低的融资成本和更强的信用背书,从而支撑其继续签订和执行长期采购合同。
一场给整个产业链定价的 IPO
这次 IPO 的定价,不只是市场给不给 Anthropic 面子的问题,它更像是给整个 AI 产业链提供一个公开市场认可的估值锚点。
谷歌、Meta、微软、甲骨文、亚马逊这些巨头,未来几年的 AI 支出承诺加起来超过 3 万亿美元。这些钱能不能持续投下去,很大程度上取决于头部 AI 公司能否在公开市场兑现预期。
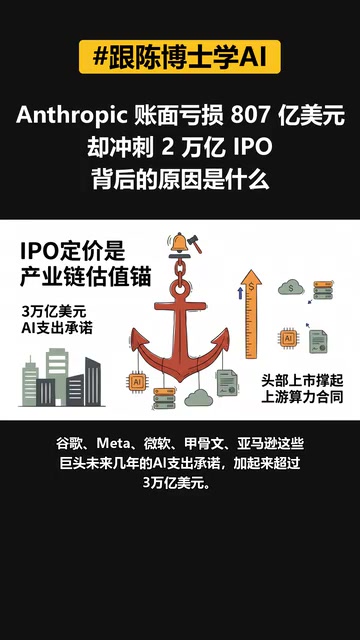
如果最头部的 AI 公司上市都撑不起预期,上游那些长期算力合同怎么兑现?这是整条产业链绕不开的问题。
"估值锚点"是资本市场中的常见概念:同一赛道内首家或最具代表性的公司上市时,其定价会成为一级市场和二级市场评估同类资产的参照基准。对AI产业链而言,Anthropic的IPO定价将直接影响其他AI公司的私募融资估值、上游芯片与数据中心资产的抵押价值,以及机构投资者对该赛道的配置比例。若定价低于预期,可能引发对整个AI资本开支可持续性的重估;若定价强劲,则能强化"算力即基础设施"的投资叙事,带动上下游估值联动。因此,这次IPO的定价意义已超出单一公司的融资规模。
判断:2 万亿某种程度上是"必须的"
从产业逻辑看,Anthropic 冲 2 万亿某种程度上是必须的。它需要用这个估值,把未来十几年的算力采购承诺,转化成市场愿意相信的收入故事。
所以这次 IPO 最终定在什么位置,可能比它自己赚不赚钱更值得关注——它直接决定美国 AI 基建的扩张能不能继续下去。对关注 AI 行业的人来说,这份招股书不只是一家公司的财务披露,更是观察整个 AI 资本周期的一个关键窗口。
相关推荐

通用AI模型直接操控机械臂,成功率远超专用策略
研究者提出智能体操作策略AMPs,让通用AI模型直接控制机械臂。AMP1框架在RoboLab-120零样本成功率达85.6%,远超VLA的49.2%和WAM的42.9%,真实世界108次试验成功104次,失败率降低20倍和15倍。

MLSys 2027审稿人尚未收到论文分配?社区讨论引关注
Reddit社区讨论MLSys 2027审稿人是否已收到论文分配。互惠审稿人反映尚未被分配论文,社区关注分配时间线及对评审工作的影响。

RTX 5060 Ti 16GB被抢购:AI热潮下的显卡新宠
Reddit社区热议RTX 5060 Ti 16GB显卡遭AI用户抢购,分析其显存优势、性价比及对市场的影响,探讨AI硬件需求新趋势。