Cursor卖身SpaceX:600亿美元背后的AI编程生死局
Cursor以600亿美元被SpaceX收购,背后是AI编程工具高速增长与结构性亏损并存的残酷现实。
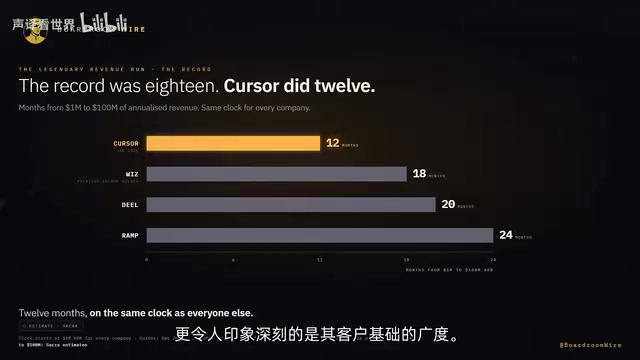
Cursor由四位MIT毕业生创办,从一款失败的AI CAD软件转型,通过分叉VSCode构建AI原生IDE,12个月内年化收入从100万飙升至1亿美元,最终突破30亿美元。然而亮眼数字背后是结构性困境:毛利率一度为-23%,2025年确认约7.7亿美元收入却亏损约9亿,同时市场份额持续流失。自研模型Composer R依赖中国月之暗面Kimi却未披露引发争议,定价改革引发用户强烈反弹。最终,与OpenAI、Anthropic均存在敌对关系的马斯克成为唯一合适买家——他的SpaceX拥有Cursor急需的自有算力Colossus,而Cursor每天产生约1.5亿行代码的规模则是Grok急需的分发渠道。2026年8月,SpaceX以600亿美元全股票完成收购,创下史上最大风投初创公司收购纪录。
从CAD失败到AI编程黑马
Cursor的故事是一个典型的硅谷叙事——四位在麻省理工学院相识的年轻人,最终把公司以600亿美元卖给了全球首富。但这条路远比外界想象的曲折。
CEO迈克尔·特鲁尔在纽约长大,11岁开始编程以自制手机游戏,高中时联合创办了吸引超过1万名选手的AI编程比赛。他的三位联合创始人阿曼桑格、苏莱·阿西夫和阿尔维德·卢纳马克背景相似,青少年时期便活跃于数学与信息学奥林匹克竞赛,大学期间在Stripe、桥水等公司实习。
有意思的是,团队在2022年创业时刻意避开了AI编程领域,认为竞争太激烈。他们转而开发了一款AI驱动的计算机辅助设计(CAD)软件。这次尝试彻底失败。特鲁尔后来坦承存在"严重的创始人市场错配"——"我们不是机械工程师,这个领域让我们感到格格不入。"他把那段时间形容为"在沙漠中徘徊"。
值得一提的是,团队最初的40万美元种子融资中,有20万美元来自萨姆·班克曼-弗里德的Alameda Research,这笔钱最终在FTX破产清算中仅按成本价收回。若能持有至最终收购,回报将极为惊人。
IDE(集成开发环境)是软件开发者编写、调试和管理代码的核心工具,通常集成代码编辑器、编译器、调试器和版本控制等功能。VSCode(Visual Studio Code)是微软2015年发布的开源IDE,凭借轻量、高度可扩展的插件生态系统迅速成为全球最流行的开发工具之一。GitHub Copilot则是微软/GitHub 2021年推出的AI代码补全插件,基于OpenAI的Codex模型,以"插件"形式叠加在现有IDE之上,而非原生集成。Cursor的核心产品差异正在于此:它选择"分叉"(fork)VSCode的开源代码库,将AI能力从底层重新架构进整个工具,而不是以插件方式附加——这意味着AI可以感知整个代码库上下文、主动读取错误信息并预测开发者意图,而非仅仅补全当前光标处的代码片段。
抛物线式的收入增长
讽刺的是,他们最终杀回了当初认为"竞争太激烈"的AI编程市场。作为GitHub Copilot的重度用户,团队发现这款"十年来最好的开发工具"却存在延迟与摩擦的痛点,且随着模型进步反而显得停滞。
2023年,Cursor决定以全新方式正面挑战市场——将AI直接内置于IDE,而非作为插件附加。他们分叉了微软的开源IDE VSCode,保留框架并重建了其上的所有功能。AI会获取项目私有副本、自动读取错误信息、并预测开发者的下一步操作而非下一个词。
产品于2023年3月发布后立即获得牵引力。增长曲线堪称传奇:
- 2024年初:约100万美元年度经常性收入(ARR)
- 2025年1月:增长100倍达到1亿美元ARR(仅用12个月,打破Wiz的18个月纪录)
- 2025年6月:5亿美元ARR
- 2025年11月:突破10亿美元
- 2026年5月:彭博报道年销售运行率超过30亿美元
更关键的是商业模式的差异。Wiz靠260个客户实现1亿美元、人均支付38.4万美元,而Cursor扩展至36万名开发者、人均仅276美元——一种客户基数庞大得多的打法。
累计融资超过33亿美元,估值一度接近300亿美元。投资者名单堪称硅谷名人录:A16Z、Thrive领投,还有NVIDIA和Google这样的战略投资者。
每个客户都在亏钱的结构性困境
纸面上这是经典成功故事,但表面之下埋着致命隐患。
传统软件业务的魅力在于极高的毛利率——初期承担巨大成本编写软件,之后每美元收入可保留70到80美分利润。但AI不是软件,而是一种必须持续生产的资源,需要GPU、冷却系统和持续能源。这使得AI使用更像水费电费那样的计量计费。
Cursor提供IDE和工具体系,但用户运行的仍是Claude、GPT、Gemini等基础模型。它从令牌使用中获得大量收入,绝大部分却直接返还给了Anthropic、OpenAI和Google。更糟的是,许多用户使用固定价格计划,单个重度用户消耗的成本可能远超其订阅费。
据《The Information》报道,在截至2026年1月的季度(年化收入约27亿美元时),Cursor毛利率为-23%——每收1美元要花约1.23美元。2025年全年确认约7.7亿美元收入,却亏损约9亿美元。
竞争威胁更让局面雪上加霜。Anthropic推出的Claude Code和OpenAI的Codex具有结构性成本优势——它们能以成本价提供自己的令牌,定价在Cursor根本无法匹敌的水平。一位风投直言:"Anthropic正试图淹没Cursor。"
ARR(Annual Recurring Revenue,年度经常性收入)是SaaS(软件即服务)公司衡量订阅收入规模的核心指标,代表以当前订阅合同推算的年化收入,并不等同于实际确认收入。毛利率则反映收入减去直接成本(此处主要是API调用费)后的占比,传统软件公司毛利率通常在70%-80%,而Cursor的-23%意味着每产生1美元收入,仅在直接成本上就要支出1.23美元,尚未计入研发、销售、人员等运营费用。这一数字揭示了AI应用层公司的结构性困境:它们本质上是在"加价转售"算力,而核心算力定价权掌握在上游模型供应商(Anthropic、OpenAI、Google)手中。当这些供应商同时也在开发竞争性产品时,应用层公司的议价空间几乎为零。
增长与失血并存的悖论
既然竞争如此激烈,Cursor为何还能高速增长?答案是AI编程市场本身在指数级扩张。
从2025年6月到2026年5月,Cursor收入从5亿增长到超过30亿美元,但同期Ramp追踪的企业在AI编程工具上的支出份额却从41%下降到26%,JetBrains数据显示其工作场所采用率从18%降至12%。
换句话说,Cursor在大幅增长的同时也在严重丢失市场份额——只是蛋糕扩张得太猛,即便份额缩小三分之一,绝对数字仍在翻三倍。这是极好的位置,直到蛋糕停止扩张为止。
"Cursor已死"甚至成了开发者圈子里的流行笑话。连其总裁奥斯卡·舒尔茨也未真正反驳:"在一个可以生产十倍代码的世界里,IDE不再是正确的形式因素。"
市场份额与绝对规模同时出现反向运动,这一现象在快速扩张的新兴市场中并不罕见,但通常预示着潜在风险。当整体市场高速增长时,即便一家公司的相对份额持续下滑,绝对收入数字仍可保持亮眼——这种增长往往掩盖了竞争力的实质性弱化。一旦市场增速放缓或进入稳定期,份额的流失就会直接转化为收入的绝对下滑。对Cursor而言,这一风险在2025-2026年间已有前兆:Ramp企业数据显示其支出份额从41%降至26%,JetBrains工作场所采用率从18%降至12%,两个独立数据源指向同一方向。这也是为何在毛利率为负的情况下,Cursor仍需维持高速增长——一旦市场蛋糕停止扩张,当前的经济模型将直接暴露其不可持续性。
定价灾难与自研模型的挣扎
毛利率有两面:收费与成本,Cursor两头都动了刀。
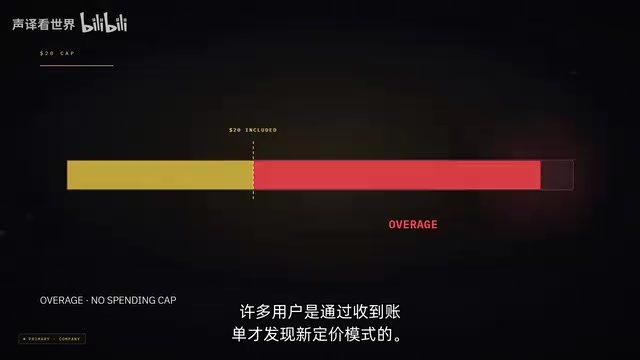
定价方面,2025年6月Cursor改动了Pro计划,将原本包含约500次请求的20美元套餐改为"购买20美元使用量、按模型实际成本计费",并推出200美元/月的Ultra层级。纸面合理,实践却糟糕透顶——大量用户默认开启基于使用的计费,直到收到账单才发现变化。反弹之激烈,让特鲁尔在2025年7月4日发布公开道歉并退还过去三周的意外费用。
Cursor在解释中说出了或许是整个AI行业最诚实的一句话:"用户喜欢按席位定价,只是成本方面让它变得更难。"客户想要可预测的定价,成本结构却让可预测的定价变得不可能。这最终把Cursor推向企业业务——通过席位定价加谈判使用限制,企业在约18个月内从占收入的四分之一升至60%到75%。
成本端,Cursor决定自己进入模型业务。2025年10月推出首个内部模型Composer,2026年3月Composer R发布时每百万令牌收费50美分,而Claude Opus约为5美元,性能相当但价格只有十分之一。
但Cursor没钱从头训练前沿模型,Composer R基于中国月之暗面开发的开源模型Kimi构建。发布时未披露这一点,因缺乏透明度受到严重批评。联合创始人阿曼桑格后来承认"一开始不说是个错误"。许多人指出其中的讽刺:为摆脱美国AI实验室,他们不得不依靠中国模型。
马斯克入局:一场各取所需的联姻
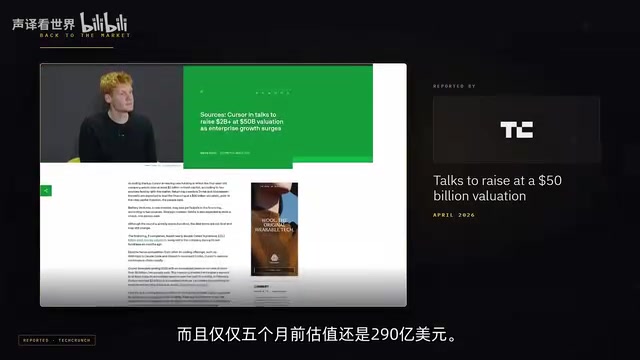
到2026年4月,两个杠杆都在起作用,Cursor重回略微正常。但修复破碎业务加训练前沿模型极为烧钱,公司再次以500亿美元估值融资约20亿。
这本该是史上最容易的融资,却遇到阻力。据报道,包括Iconic在内的后期投资者退出——他们已押注OpenAI和Anthropic,不愿资助其组合公司的竞争对手。能开出这种规模支票的基金,大多已给Cursor的供应商开过支票了。
剩下的名单极短:需要一个以成本价拥有GPU、正在训练前沿模型、且与OpenAI或Anthropic没有利益冲突的人。埃隆·马斯克恰好符合所有条件——他与OpenAI和Anthropic关系动荡,自己的xAI明确作为两者的竞争对手而建。
2026年1月,敌意变得更加个人化:Anthropic切断了xAI工程师对Claude的访问,因发现他们通过在xAI内部广泛使用的Cursor登陆Claude来帮助构建Grok。马斯克早已知道Cursor的价值。
2026年2月xAI并入SpaceX后,合并公司拥有巨额资本、Grok基础模型以及全球最大GPU集群之一Colossus——正是Cursor继续增长所需的一切。而Cursor拥有马斯克为Grok急需的分发能力:每天在其内部编写约1.5亿行代码。两家公司有同一个敌人,各自拥有对方缺少的东西。
交易路径:4月21日SpaceX获得年底前以600亿美元收购的期权,Cursor立即获得Colossus访问权;SpaceX于6月12日上市,4天后行使期权;2026年8月14日全股票交易完成,SpaceX发行超过3.89亿股。
福布斯估计每位联合创始人的股权价值约24亿美元,这仍是史上最大的风投初创公司收购案。收购后不久,OpenAI宣布不再在Cursor中提供模型访问——考虑到OpenAI创业基金2023年写了Cursor的第一张机构支票,这是个令人难以置信的结局。
Colossus是xAI于2024年在田纳西州孟菲斯建成的超大规模GPU集群,初期部署约10万块NVIDIA H100芯片,后续扩展至20万块以上,是目前已公开的全球最大单体AI训练集群之一。对AI公司而言,GPU集群的重要性不仅在于训练前沿模型的算力,还决定了推理(即向用户提供实时响应)的边际成本——拥有自有算力意味着可以以接近电费和折旧的"成本价"提供服务,而非按市场价向云厂商或API供应商采购。这正是Anthropic和OpenAI相对Cursor具有结构性成本优势的根源,也是Cursor与SpaceX/xAI结合在经济逻辑上成立的核心前提:用Colossus的自有算力替换掉那每1美元收入中多出来的0.23美元外采成本。
相关推荐
Cohere质疑开源模型与Anthropic IPO同日:巧合还是策略?
Reddit用户发现Cohere批评开源模型的文章与Anthropic提交IPO在同一天发布,引发社区对闭源厂商公共言论商业动机的讨论。本文分析这一时间巧合背后的开源与闭源之争,以及社区反应揭示的信任问题。
纽约ROS开发者聚会:四家机器人公司演讲
纽约ROS开发者聚会将于周四在谷歌办公室举行,Fauna Robotics、Intrinsic、Tangent Robotics、Cohesive Robotics等公司代表将发表演讲,活动免费并提供餐饮,开放报名与演讲征集。
本地AI王者:日耗12M token背后的算力差距与竞争焦虑
Reddit开发者自嘲本地AI王者:日耗12M token,却被每分钟34M token的云端玩家降维打击。文章探讨本地部署与云端自动化的算力差距、token消耗量背后的行业焦虑,以及开发者如何在两种模式间找到平衡。