LangChain的商业模式还能走多远?LangSmith面临的生存挑战

云厂商原生可观测性工具入场,正在侵蚀LangChain赖以变现的LangSmith护城河。
LangChain的商业化高度依赖可观测性与评估工具LangSmith,但随着AWS Omni、Agentcore等云原生方案提供类似的追踪、评估和标注能力,这一单一营收支柱正面临结构性挑战。对于已深度绑定AWS生态的企业客户而言,原生工具的零迁移成本、统一计费和合规整合构成强大的替代动力,使LangSmith的功能优势难以抵消"够用且免麻烦"的平台黏性。这场博弈复现了数据库、监控等领域独立工具厂商与超大规模云平台的经典对抗。独立厂商的反击空间在于跨云中立、垂直深度和更快的迭代速度,但要维持长期增长,LangChain必须开拓超越LangSmith的新营收垂直领域。
LangChain的盈利困境浮出水面
随着AI Agent开发框架的生态日趋成熟,围绕LangChain的商业可持续性讨论正在升温。一位Reddit用户在社区提出了一个尖锐的问题:当云厂商的可观测性工具纷纷入场,LangChain赖以变现的核心产品LangSmith,还有多少增长空间?
这个问题触及了开源框架公司的普遍痛点——框架本身免费开源,商业化只能依赖增值服务。而当这些增值服务与超大规模云平台的原生能力正面碰撞时,独立厂商的护城河究竟有多深,值得认真审视。
LangSmith撑起了多少营收?
从目前的业务结构看,LangChain的大部分收入都绑定在LangSmith身上。LangSmith提供的能力清单相当完整:评估(evals)、可观测性(observability)、调用链追踪(traces view)、标注(annotations)等,覆盖了LLM应用从开发到生产的监控全流程。
这套工具链在AI Agent开发早期确实解决了真实痛点——当你的应用由多个LLM调用、工具调用和复杂推理链条组成时,缺乏可视化的追踪和评估手段,调试几乎是不可能完成的任务。LangSmith填补了这个空白,也顺理成章成为LangChain商业化的主引擎。
问题在于,一旦这种能力不再稀缺,依赖单一产品线的营收结构就会暴露脆弱性。
LangSmith所提供的可观测性能力,本质上是针对LLM应用"黑盒"问题的解决方案。传统软件的调试工具依赖确定性的输入输出关系,而LLM调用链涉及概率性输出、多步推理、工具调用(Tool Calling)和向量检索等非确定性环节,单次请求可能触发十几次子调用,传统APM(应用性能监控)工具无法有效捕捉这些语义层面的信息。LangSmith通过与LangChain框架的深度集成,能自动记录每个节点的输入输出、延迟、Token消耗和模型参数,并提供人工标注与自动化评估(Evals)流水线——后者允许开发者定义评估标准,批量跑测试集来衡量Prompt变更或模型升级的效果差异。这种"开发-评估-迭代"的闭环,正是LangSmith相较于通用监控工具的核心价值主张,也是其能够向企业收费的根本依据。
云厂商入场改写竞争格局
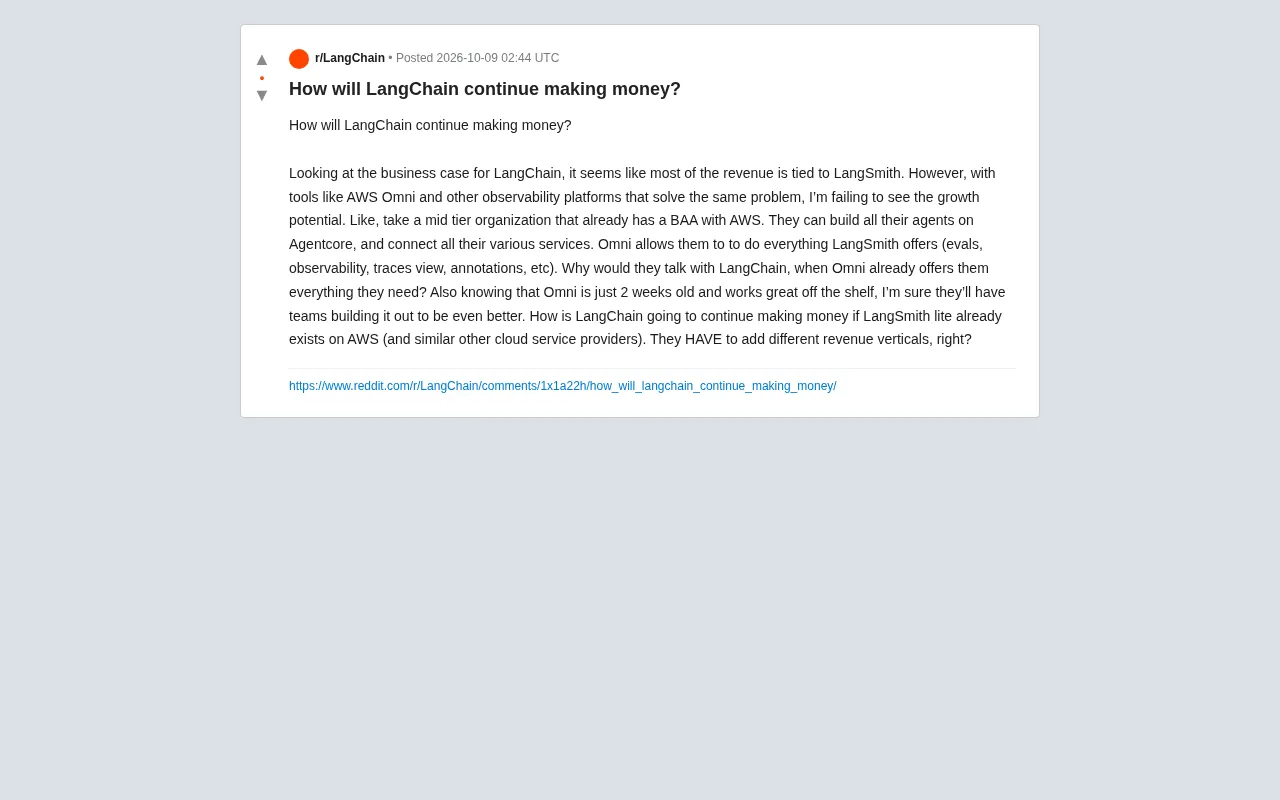
帖子中提到的关键变量是AWS的可观测性方案(如Omni)以及Agentcore等Agent构建平台。原帖作者给出了一个极具说服力的场景推演:
设想一家中型组织,它已经与AWS签订了商业关系协议(BAA),所有基础设施都在AWS上。现在它可以直接在Agentcore上构建全部Agent,接入各类已有服务,再用Omni完成评估、追踪、标注这些原本需要LangSmith才能做的事情。
"Why would they talk with LangChain, when Omni already offers them everything they need?"(既然Omni已经提供了他们需要的一切,为什么还要找LangChain?)
这个诘问的分量在于,它击中了企业采购的现实逻辑:当一个"够用"的功能已经整合在现有云账单和权限体系里,引入第三方工具的边际成本和集成摩擦,往往会让决策天平倒向原生方案。原帖作者还强调,Omni虽然推出仅两周,但"开箱即用、表现良好",而且背后有专门团队持续迭代。
商业关系协议(BAA,Business Associate Agreement)是理解企业云采购决策的关键背景。BAA是云服务商与客户之间签署的一类合规协议,主要见于医疗、金融等受监管行业,规定了云厂商在处理受保护数据(如HIPAA框架下的PHI)时承担的责任与义务。对于已签署AWS BAA的企业而言,其工作负载在合规层面已被"锚定"在AWS生态内,引入第三方SaaS工具往往需要重新进行数据处理协议谈判、安全评估和采购审批,这些隐性成本会大幅提高切换意愿的门槛。这也解释了为何原帖作者将"已签BAA的组织"作为典型场景——对这类客户而言,AWS原生工具的竞争优势不仅来自功能,更来自合规摩擦的消除。
独立工具 vs 云原生:护城河之争
这场博弈本质上是独立开发工具厂商与超大规模云平台之间的经典对抗。类似的剧情在数据库、监控、CI/CD等领域反复上演过。
云厂商的优势显而易见:
- 分发渠道:功能直接集成进控制台,用户零迁移成本
- 计费整合:统一账单,无需额外采购流程
- 数据引力:数据和工作负载已在云上,就近使用原生工具阻力最小
独立厂商的反击空间则在于:
- 跨云中立:不被单一云平台锁定,支持混合与多云部署
- 垂直深度:在特定领域做得比"够用"的原生方案更专业
- 迭代速度:专注单一产品,功能演进可能更快更贴近开发者需求
原帖作者用"LangSmith lite已经存在于AWS"来形容这种威胁——云厂商未必要做到最好,只要做到"足够好且免麻烦",就足以蚕食大量中间市场。
数据库和监控领域的历史先例对理解LangChain的处境颇具参考价值。MongoDB、Elastic等开源数据库公司均经历过云厂商推出兼容托管服务(如Amazon DocumentDB、Amazon OpenSearch)后的市场冲击,部分公司被迫修改开源协议(如SSPL)以限制云厂商直接托管。监控领域的Datadog则提供了另一种范本:面对AWS CloudWatch、Azure Monitor的竞争,Datadog通过深耕多云统一视图、更丰富的关联分析和开发者体验,维持了差异化定位并持续增长。这些案例共同指向一个结论:云厂商的原生化策略通常能迅速拿走"中间市场"的标准需求,而独立厂商的生存空间在于那些对深度、灵活性和跨平台一致性有更高要求的用户群体。
LangChain需要新的增长曲线
原帖的结论性判断相当直接:LangChain必须开拓不同的营收垂直领域(revenue verticals)。换句话说,仅靠LangSmith这一条腿走路,面对云厂商的碾压式分发能力,长期难以为继。
从行业逻辑推演,独立框架公司可能的突围方向包括:往企业级功能纵深走(如更强的治理、安全、合规能力),构建开发者无法轻易在云原生工具中复制的协作与编排层,或是通过与多云环境的深度兼容建立差异化定位。但这些都需要持续投入,且胜负未定。
需要说明的是,本文讨论主要基于Reddit社区单一用户的观察与推演,并非LangChain官方的财务披露或战略表态。帖子中关于Omni功能完整度、推出时间等具体描述,也来自发帖者的个人体验,尚缺乏多方交叉验证。
不过,这个问题本身的价值不在于给出确定答案,而在于它提醒整个AI工具生态:当底层能力被云厂商"原生化"吞并时,所有依赖增值服务变现的开源框架,都需要重新思考自己的护城河究竟建在哪里。
相关推荐

LangChain 入门:用 create_agent() 几行代码构建你的第一个 AI Agent
LangChain 入门教程:通过 weather 示例对比裸写 OpenAI SDK 与 create_agent() 工厂函数两种方案,讲解如何用几行代码构建第一个 AI Agent,并剖析框架隐藏的 agent loop、工具错误处理等面试高频考点。

生产级RAG系统如何处理复杂PDF而不丢失文档结构
深入解析生产级RAG系统如何处理复杂PDF,避免丢失文档结构与上下文。从文档解析、结构感知分块到元数据增强,拆解分层流水线架构的关键权衡与工程实践。

EngramEdit:用条件记忆实现大模型知识的解耦更新
EngramEdit 论文解读:基于条件记忆架构实现大语言模型的解耦知识更新,在冻结 Transformer 主干的前提下达到近乎完美的编辑成功率,并支持跨表达泛化与多跳推理。