内存要降价了?Reddit热议:AI泡沫破裂或让RAM便宜下来

Reddit热议内存价格能否回落,核心分歧在于债务驱动的AI买家会否违约释放产能。
Reddit一则关于“圣诞能否买到便宜内存”的帖子引发激烈辩论。主流叙事认为AI需求推高内存价格、头部客户提前锁定多年产能,但发帖者质疑:若锁定产能的客户自身财务出问题,长期合约可能重新议价,产能将重新释放到消费市场。反方强调内存厂商财务状况稳健,当前波动只是长期增长中的短期回调。讨论逐渐聚焦到买家而非卖家——neocloud等债务驱动的AI云厂商最可能出问题。有推演认为Oracle的财务压力可能连锁导致英伟达显卡订单取消,进而引发内存订单违约。对消费者的启示是:内存价格受产能周期与金融杠杆共同影响,应关注云厂商资本开支指引和合约价边际变化。
最近Reddit上一则帖子引发热议,标题直白得近乎调侃:「也许今年圣诞我们真能买到便宜内存了!」配图是一张内存价格走势图,帖子本身没有展开论证,但评论区迅速演变成一场关于AI算力泡沫、内存供需与云厂商债务的激烈辩论。
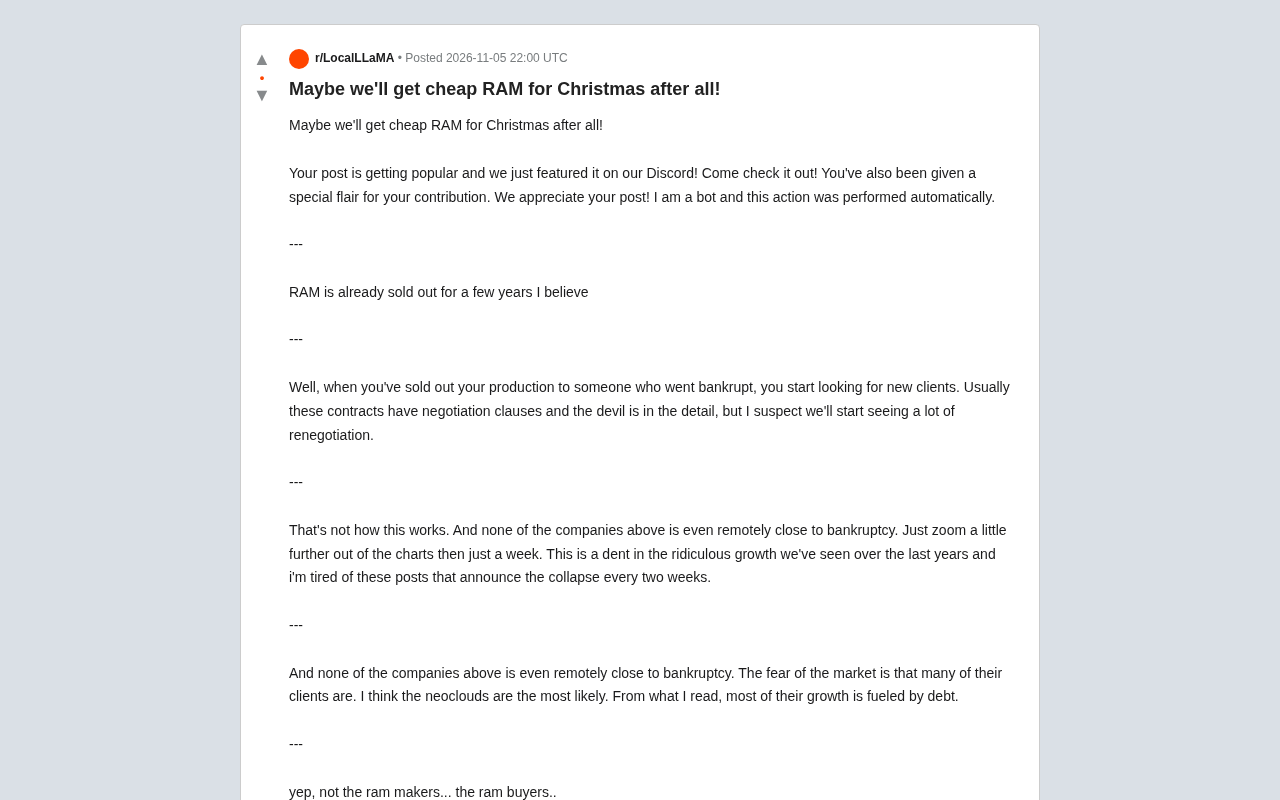
内存真的“卖光了”吗?
评论区最先出现的质疑是:「据我所知,内存产能已经排满好几年了。」这代表了市场的主流叙事——AI训练与推理需求暴涨,HBM和DDR产能被头部客户提前锁定,消费级内存供应自然被挤压。
但发帖者的潜台词是:如果锁定产能的那批客户自身出了问题,合约还能履约吗?他提到一个关键细节——当你的产能已经卖给一个走向破产的客户,你就得开始寻找新买家。这类长期供货合同通常带有重新谈判条款,魔鬼藏在细节里,但他预感会看到大量重新议价。
HBM(高带宽内存) 是理解这轮内存供需紧张的关键技术背景。HBM通过硅通孔(TSV)技术将多层DRAM芯片垂直堆叠,并与GPU通过硅中介层封装在一起,能以远超传统DDR的带宽为AI加速器供数。由于AI训练和推理对显存带宽的需求呈指数级增长,HBM成为英伟达等GPU厂商的必配组件。然而HBM的制造难度和良率远高于普通DDR,且单位晶圆消耗的产能更大——生产1GB HBM所需的晶圆面积约为同容量DDR的数倍。这意味着HBM需求爆发会直接挤占DDR的晶圆产能,形成“AI吃产能、消费级挨饿”的传导。头部云厂商提前锁定的正是这类HBM及配套DDR产能,使得消费级内存的供应弹性进一步收窄。
DDR 是双倍数据速率同步动态随机存取存储器,是PC和服务器主内存的主流标准。与HBM不同,DDR面向通用计算场景,强调容量和成本而非极致带宽。在内存厂商的产能分配中,DDR与HBM共用DRAM晶圆产线,但HBM的毛利率显著更高,因此当AI需求旺盛时,厂商有强烈动机将产能向HBM倾斜。这种产能切换的刚性——产线调整需要数月时间和巨额资本开支——是消费级DDR价格容易被AI叙事放大的结构性原因。
反方观点:内存厂商没那么脆弱
很快有用户反驳:事情不是这么运作的,上面提到的这些公司没有一家接近破产,别只盯着一周的图表,把时间轴拉长一点看,这只是多年疯狂增长中的一个小坑。
这位用户还表达了对「每两周就有人宣布崩盘」的厌倦。他的核心论点是:内存制造商自身的财务状况依然稳健,短期价格波动不构成生存危机。
另一位用户则把讨论引向更精确的位置:出问题的不是造内存的,而是买内存的。他补充说,市场真正担心的是许多内存买家的财务状况,其中「neocloud」(新型AI云服务商)最有可能出问题,因为据他所读,这类公司的增长很大程度上由债务驱动。
债务链条:从Oracle到英伟达再到内存订单
讨论中最具推演色彩的一条评论来自一位对Oracle持悲观态度的用户:Oracle非常接近破产。如果没有Oracle,英伟达显卡就少了一个大买家,已排期的显卡订单被取消,连带的内存订单也会取消并产生违约金。
这条推理链是否成立,评论区并未达成共识。有用户指出,大型科技公司主要花的是自己的自由现金流,是实打实的钱;它们确实借了钱,但借贷并不是支出的主要来源。
不过立刻有人补刀:它们过去确实靠自有现金流,但最近借债的比例越来越高。这恰好呼应了「neocloud靠债务扩张」的说法——不同来源的评论在「债务杠杆正在上升」这一点上形成了交叉印证,尽管对严重程度的判断分歧明显。
至于「破产之后谁买单」,有用户给出冷酷回答:到那个地步就是银行的问题了。
neocloud 是近年兴起的一类AI云服务商,代表企业包括CoreWeave、Lambda Labs等。与传统超大规模云厂商(AWS、Azure、GCP)不同,neocloud通常不拥有完整的软件生态,而是专注于提供GPU算力租赁,尤其是英伟达高端GPU的裸金属或容器化实例。它们的商业模式高度依赖举债购买GPU集群——以GPU硬件作为抵押品获取贷款,再用租赁收入偿还。这种“以债养卡”的模式在算力需求旺盛时能快速扩张,但一旦GPU租赁价格下行或利用率不足,现金流就会迅速承压。由于neocloud是英伟达GPU和配套HBM/DDR内存的重要买家,其财务脆弱性正是评论区担忧“买家出问题导致订单取消”的现实基础。
自由现金流(Free Cash Flow) 是判断大型科技公司支出可持续性的核心财务指标,指企业经营活动产生的现金流减去资本开支后的余额。评论区争论的焦点在于:超大规模云厂商的AI资本开支究竟来自自有现金流还是债务融资。历史上,这些公司确实主要依靠自由现金流支撑扩张,但近年AI基础设施投资规模激增,部分公司的自由现金流已难以覆盖资本开支,开始转向债券市场和表外融资。这一转变的意义在于:自有现金流支出是“花自己的钱”,即使项目回报不佳也不会引发偿债危机;而债务融资则引入了刚性兑付义务,一旦算力需求不及预期,就可能触发去杠杆和订单收缩。
这场争论对普通消费者意味着什么
把多源讨论拼起来,可以看到一条清晰的传导路径:AI算力需求推高内存价格 → 头部买家提前锁定产能 → 部分买家(尤其是债务驱动的云厂商)财务承压 → 一旦订单取消或重谈,产能重新释放到市场 → 消费级内存价格可能回落。
这条链条的每一环都有人质疑。反对者认为内存厂商的客户结构足够分散,单一客户出问题不足以撼动整体供需;支持者则认为债务驱动的增长本身就是脆弱的,重谈合约只是时间问题。
对普通装机用户而言,更务实的信号是:内存价格从来不是线性外推的,它由产能周期和库存周期共同决定,而AI叙事正在给这个周期叠加一层前所未有的金融杠杆因素。密切关注云厂商的资本开支指引和内存合约价的边际变化,比追逐任何单方面的崩盘或永远涨价的预言都更有参考价值。
原帖的圣诞愿望能否实现,取决于这场关于债务与产能的博弈走向,而评论区显然还没有给出统一答案。
相关推荐

Claude Sonnet 6疑泄露,Anthropic内部模型加速惊人
Anthropic疑似泄露Sonnet 6,Meter报告称其AI研发加速1.9倍;OpenAI发布GPT-6 Cyber,GPT-6.2 Astra或将至;Google Gemini Omni 1.2 Flash登顶视频生成榜;Meta stealth模型与实时头像亮相;市场波动下Google仍投170亿美元建数据中心。

科幻小说对AI的预测有多准?
科幻小说对AI的预测有多准?本文结合Hacker News讨论,分析科幻作品在AI发展中的远见与盲区,探讨其真正价值在于启发思考而非精准预测。

SwarmEvolve:潜空间智能体集群加速进化搜索
SwarmEvolve框架让数百个低成本智能体在潜空间中集群推理,通过KV缓存共享信息,在数学发现和科学计算问题上实现快速进化搜索,中位数仅3-8分钟达到其他框架60分钟的最佳分数。