Q3 AI定价大盘点:33项变动揭示API降价、订阅收紧

Q3共33项AI定价变动:API大幅降价,订阅限额悄然收紧,"提额"常是从促销峰值缩水的文字游戏。
2026年Q3,原文作者系统追踪了33项AI工具的定价与用量变化,其中22项集中在9月爆发。整体呈现明显两极分化:API与模型价格普遍下行,GPT-5.6 Luna降幅高达80%,Claude Opus 5.5定价也低于上代;但订阅限额持续收紧,Claude Code的"永久+25%"相对促销期实为17%缩水,GitHub Copilot促销额度到期导致削减幅度达37%-44%。GPU算力与创意工具则逆势涨价,Replit、Pika等免费计划也开始消失。文章归纳出三条可复用规律:促销最终落在峰值之下、"提高限额"常是改变计量单位的遮羞布、竞争正在快速压低API价格。建议开发者和团队在Q4预算前重新测算API工作负载,核查编程工具限额,并建立每月定价复盘机制。
一个季度内,33项AI工具的定价与用量规则悄然改变,其中22项集中爆发在9月。如果你为AI工具付费,这个季度的账单很可能已经发生变化——无论你是否察觉。原始素材作者从7月1日到9月30日系统记录了所追踪的AI厂商的全部变动,并整理成一张可免费下载的对照表。本文梳理这些变化背后的核心规律,以及最值得优先核查的几项调整。
整体趋势:API降价,订阅收紧
从统计结构看,这个季度的变化呈现出明显的两极分化。在33项变动中:
- 9项降低了成本,几乎全部来自API或模型价格
- 5项涨价,主要集中在GPU算力和创意工具套餐
- 5项削减了访问权限,大多是订阅限额和免费计划
- 4项重构了用量计费方式,这类调整往往让新旧成本难以直接对比
- 其余为新模型发布、临时扩容、混合调整以及一次服务下线
结论很清晰:基于API开发的用户在Q3大多收获利好,而使用固定费率订阅的用户则被提醒——促销期的宽松限额不会长久。 便宜的AI从未如此便宜,而慷慨的AI套餐却从未如此难以预测。
最该优先核查的几项变动
在全部33项中,如果你恰好使用相关工具,以下几项值得第一时间关注。
Claude Code:名义上的+25%,实则是17%削减
Anthropic整个夏季对Claude Code推行了+50%的周限额促销,并在7月19日延长。9月14日,一个永久性的**+25%基线取而代之。按原文引用的Digital Applied限额台账分析,这相对于最初限额确实是真实增益,但相对促销期用户实际享有的额度,却是17%的缩水**。两种说法都成立,取决于你何时注册——这正是本季度最典型的"文字游戏"案例。
GitHub Copilot:促销额度到期
9月1日,Copilot Business和Enterprise失去了促销期包含的额度。月度额度从Business的3000降至1900,Enterprise从7000降至3900,削减幅度达37%到44%。如果团队在Copilot中大量使用高级模型,现在就该打开用量报告检查。
ChatGPT的五小时限额回归
7月12日,OpenAI临时取消了Plus、Business和Pro用户的滚动五小时限额。原定7月30日恢复,随后推迟,最终在8月26日回归,其中100美元和200美元的Pro套餐获得豁免。
API价格的大幅下探
竞争正在快速压低API价格,这是本季度最明确的信号之一。
7月30日,GPT-5.6 Luna降价80%,降至每百万token输入0.20美元、输出1.20美元;GPT-5.6 Terra降价20%,至2美元和12美元(引自CloudZero的OpenAI定价指南)。对于分类、抽取这类高吞吐任务,Luna在这个价位重写了许多项目的成本账——比如原文作者所做的网页抓取批量解析,正是最适合的场景。
Claude Opus 5.5以输入4美元、输出20美元的价格登场,低于Opus 5的5美元和25美元。Google的Vertex AI在9月23日上架,Cursor也在9月28日以更低费率把Opus 5替换为Opus 5.5。此外,8月下旬Anthropic取消了原计划的Sonnet 5涨价,使其维持在2美元和10美元。
更多降价证据包括:Perplexity的Fast Search API低于标准费率80%、Voyage更便宜的embedding,以及Together AI大模型微调降价69%。如果你从春季以来没有重新评估过API模型选择,很可能正在多花钱。
token定价的基本逻辑值得在此说明。大语言模型API通常以"每百万token"为计价单位,输入token(prompt)和输出token(生成内容)分开计费,且输出价格通常是输入的4-6倍,因为生成比读取消耗更多算力。同一任务的成本直接取决于模型选择:高端旗舰模型(如Opus、GPT-4级别)适合复杂推理,而分类、抽取、格式转换等高吞吐任务用轻量模型(如Luna、Haiku级别)可获相同准确率却节省80-95%成本。这也是本季度降价最直接的实际意义——不只是同款变便宜了,而是重新打开了"用更便宜的模型替换昂贵模型"的评估窗口。对于每月调用量在百万token以上的开发者,哪怕只是把一条流水线迁移到Luna这类低价模型,节省幅度就可能超过全年订阅费。
涨价的另一面:GPU算力与创意工具
并非所有方向都在下行。租用GPU的成本正在上涨:RunPod上调了Secure Cloud费率,H100 SXM达到每小时3.49美元;Nebius宣布H100从3.85美元涨至4.50美元/小时,10月1日生效;Fireworks AI则把美国区serverless溢价从10%提升到50%。
免费计划也在收缩。Replit于9月11日取消了免费的Starter计划,使20美元的Core成为新门槛;Pika的免费计划如今每月包含零额度。对部分创意和编程工具而言,"永久免费"的时代正在落幕。
创意工具套餐同样提价:Beautiful.ai按年付费的Pro从12美元涨至14.50美元,Hedra的Basic从15美元涨至20美元。
三个值得警惕的模式
抛开单项数字,这个季度暴露出三条可复用的规律。
促销最终会落在峰值之下。 Digital Applied的台账发现一个贯穿整年的套路:临时扩容被延长几次后,最终落点低于促销水平、但高于最初基线。Claude Code和GitHub Copilot本季度都走了这条路,未来大概率重演。
"提高限额"常常意味着"我们改了计量方式"。 8月24日,Cursor告知订阅者已提高包含用量,却从未公布增幅,并把Auto计费从固定费率改为按模型计费;Z.ai把编程套餐从prompt计数改为token额度;Atlassian把自动化重新按"步数"计量。这些改动本身未必是坏事,但单位一旦改变,新旧成本就难以对照,而这通常对厂商有利。
竞争正在迅速压低API价格。 Luna的80%降幅、Opus 5.5定价低于Opus 5等案例构成了清晰的趋势链条。此外要牢记:"宣布"和"生效"是两回事——关注变动生效日期,而非发布日期。
计量单位变更对成本透明度的影响是一个容易被忽视的风险点。当厂商把计费从"次数"改为"token数",或从"步数"改为"积分",用户失去的不只是直接比较的能力,还有对未来账单的预测能力。行为经济学中的"单位偏差"现象表明,人们对不熟悉单位的数量感知往往失准——厂商深知这一点。实际操作中,应对方法是在切换前后各跑同一批典型工作负载,用实际消耗量而非套餐页面上的额度数字来评估新旧成本差异。部分SaaS支出管理工具(如Spendflo、Vendr)已开始提供AI工具的用量基线追踪,但对于中小团队,定期导出账单明细做自建对比表仍是最可靠的手段。
Q4预算前该做的事
如果你为个人或团队管理AI支出,可以把以下清单作为季度前的检查项:
- 重新测算API工作负载:把排名前三的任务跑在新降价的模型上,Luna、Terra、Opus 5.5都改变了选项
- 核查编程工具限额:Claude Code、Copilot、Cursor本季度均有变动,看真实用量而非6月的套餐页承诺
- 提前离开将要消失的免费计划,尤其当客户工作流依赖它时
- 锁定GPU容量:若你租用算力且供应商在涨价
- 安排每月15分钟的定价追踪复盘
原始对照表汇集了全部33项变动,含日期、厂商、产品、变动类型、具体内容、对你的影响方向以及来源链接。作者建议的用法很务实:按厂商筛选到你付费的工具,在"是否影响我"列标记,为每行记录一个动作(换模型、改套餐或忽略),再到厂商官网确认后再行动。
数据来源主要为公开追踪器——Digital Applied的编程套餐限额台账、UsagePricing的活动日志、CloudZero的OpenAI定价指南,辅以厂商公告。覆盖范围聚焦大多数开发者、自由职业者和小团队常用的工具,因此部分厂商未被纳入,但每一行都附有来源链接可供核验。
一句话总结Q3:API价格下行,订阅限额收紧,而不少"涨额"实际是从促销峰值的缩水。你不必追踪全部变化,只需弄清哪几行真正触及你的技术栈,在规划下季度预算前花十分钟核对即可。
相关推荐
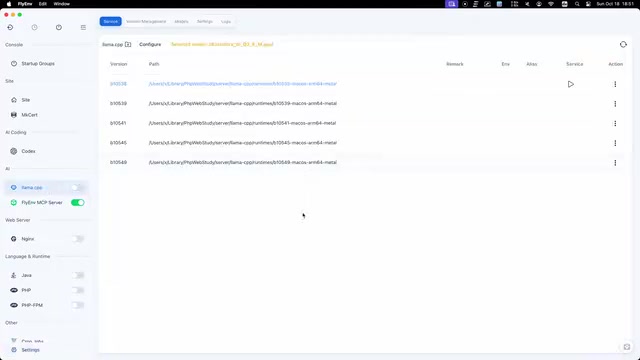
FlyEnv 插件实测:可视化运行 llama.cpp 与 GGUF 模型管理
FlyEnv 推出 llama.cpp 官方插件,提供多个 Metal 运行时并存管理、公共 GGUF 仓库索引与模型文件类型标注,以及上下文、线程、GPU 层数等推理参数可视化配置,支持模板与投机解码随模型保存,一键启动本地 LLM 推理服务。
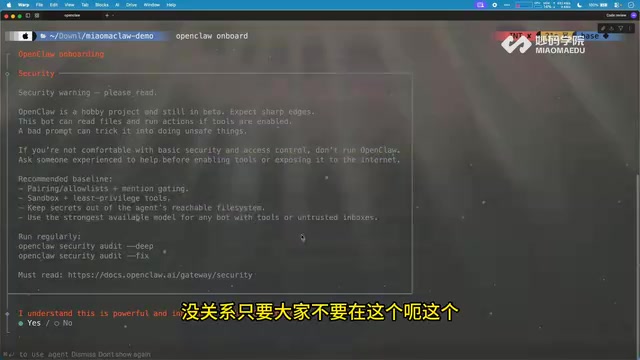
前端如何进阶AI智能体开发?从OpenClaw拆解系统级Agent架构
从B站公开课演示的OpenClaw出发,拆解系统级AI智能体的三层架构与通用公式,分析前端开发者基于TypeScript切入Agent开发的路径、插件化设计与安全记忆层难点,附面试回答框架。
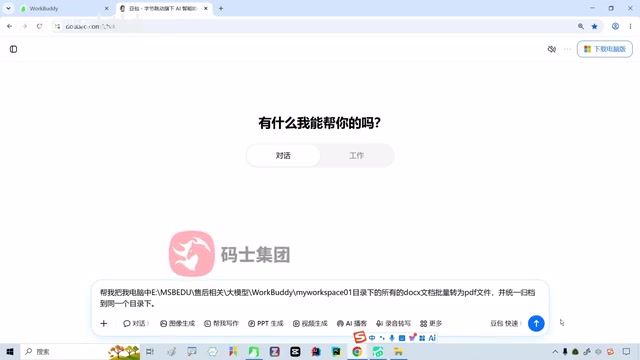
WorkBuddy实战:AI Agent如何自动批量转换与归档文件
通过B站UP主珊瑶老师的实测,对比豆包与WorkBuddy在文件批量转换任务中的表现,解析AI Agent如何从“给方案”到“直接执行”,附完整操作流程与积分消耗参考。