四问Anthropic招股书:最大IPO背后的真相

Anthropic招股书揭示经营刚转正、账面巨亏、算力刚性支出与创始人控制权集中。
Anthropic 公开 S-1 招股书,计划以 ANT 登陆纳斯达克,媒体传募资或超 1000 亿美元、估值 1.5 万亿至 2 万亿美元,但发行价与股数尚未确定。招股书显示,2026 年上半年收入 163 亿美元,第二季度经营利润首次转正至 9.74 亿美元,但上半年净亏损 807 亿美元中 89.6% 为可转换工具升值带来的账面亏损,经营现金流净流入 39 亿美元。收入约 80% 按 Token 计费,约 48% 经亚马逊、谷歌、微软云平台销售;算力长期保底合同合计近 2700 亿美元,成本刚性而收入弹性,构成核心张力。治理上,F 类股与长期利益信托使创始人和信托可选出全部董事,外部 A 类股东几乎无投票权。90 多页风险提示涵盖灾难性 AI 事故、出口管制停用、被五角大楼列为供应链风险等三层。
Anthropic的上市招股书(S-1)正式公开,计划登陆纳斯达克,股票代码为ANT。消息一出,美股芯片股和科技股应声上涨。在SpaceX刚刷新IPO募资纪录、OpenAI明确今年不上市的背景下,这是外界第一次看到Anthropic经过审计的完整账本。据媒体报道,此次可能募资超过1000亿美元,估值在1.5万亿到2万亿美元之间,但招股书中尚未明确发行价和发行股数,这些数字仅是报道,并非定论。
这份300多页的招股书,我拆成四个问题来解读:赚没赚钱、钱从哪来又压在哪、上市后谁说了算、它自己最怕什么。
一、Anthropic到底赚没赚钱?
先看收入。2024年全年收入3.86亿美元,2025年达到45.7亿美元,2026年上半年就有163亿美元。按季度看更夸张,最近两个季度每一季都比上一季翻了一倍多,今年第二季度单季116亿美元,比2025年一整年还要多。
利润方面有两个数字值得细看。第一,今年第二季度经营利润转正,赚了9.74亿美元,这是招股书披露的六个季度里头一回转正,上一季度这一项还亏着17亿美元。
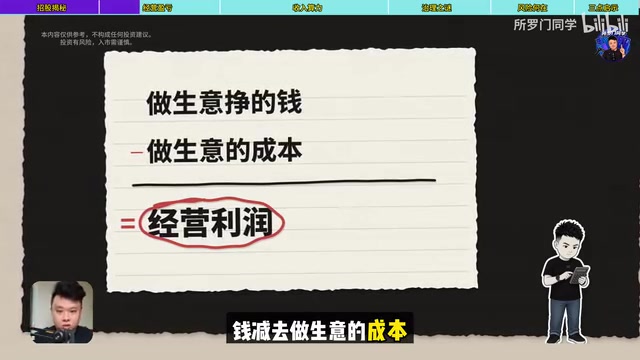
第二,今年上半年净亏损807亿美元。这看起来矛盾,但其中89.6%(724亿美元)是账面亏损。简单说,早期融资时承诺未来可按约定条件换成股份的欠条,随着公司估值上涨而升值,会计准则要求将增值部分计入成本,于是公司越值钱,账上这一项越难看。这笔钱并没有真的流出去,上半年经营活动现金流反而是净流入39亿美元。代价是未来欠条换成股票后,其他股东份额会被摊薄。
所以第一问的答案是:经营上刚刚摸到盈亏线,但只是一个季度,公司自己也提醒过去的增速不代表未来。说它已证明大模型能赚大钱为时尚早,说它还在烧钱讲故事也不准确。
S-1 与“账面亏损”
S-1 是美国公司赴纳斯达克等交易所上市前必须向 SEC 提交的注册说明书,核心作用是向公众投资者完整披露业务模式、经审计财务报表、风险因素和股权结构。与日常新闻稿不同,S-1 中的财务数据需经审计并承担法律责任,因此被认为是观察一家公司最接近真实的窗口。
文中 807 亿美元净亏损中 724 亿美元属于“账面亏损”,主要来自可转换优先股等工具的公允价值变动。按美国会计准则,这类工具在估值上升时需按公允价值重新计量,增值部分计入当期损失,但它不产生现金流出,也不影响经营现金流。理解这一点,才能把“会计亏损”和“真实烧钱”区分开。
二、钱从哪里来,又压在哪?
上半年大约80%的收入来自按用量计费(按Token计量),剩下的才是会员订阅。销售渠道上,有将近一半的收入(约48%)是通过亚马逊、谷歌、微软的云平台卖出去的。招股书给这三家的身份是投资者、客户、分销伙伴,同时也是竞争对手,它们还在卖算力给Anthropic。
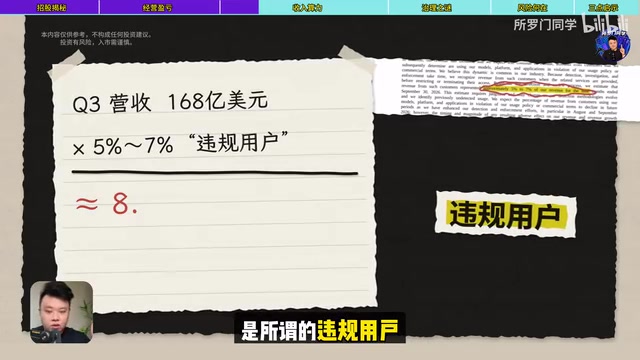
还有一个值得注意的数字:招股书第145页第一段写到,Q3营收168亿美元中有5%到7%来自所谓的违规用户,约8至12亿美元。也就是说,在7、8、9这三个月的封号潮内,Anthropic封禁了大量用户的同时,吞掉了将近60至80亿人民币的订阅费。
钱压在哪?核心是算力。上半年算力基础设施花了89亿美元,但收入一半还多。真正的大头是长期合同:与谷歌至少签了1145亿美元,签到2033年;与亚马逊至少1100亿美元,签到2036年;与微软至少449亿美元,签到2033年。这三笔都是保底消费,用完也得按最低额度付钱,合计将近2700亿美元。另外还有博通约1612亿美元的算力租赁,甚至与马斯克旗下的SpaceX签约最高1205亿美元的算力。
这里藏着最大的结构性张力:成本是刚性的,收入是弹性的。招股书里有一句话,很多客户的合同允许在很少甚至不提前通知的情况下减少用量或终止合作。虽然越来越多大客户签了最低消费的长约,但整体上就像开餐馆签了10年的铺租,房租一分不能少,客人却是来一桌算一桌。
它凭什么敢签?底气在效率上。今年第二季度比第一季度,收入从47亿美元暴涨到116亿美元,差不多是原来的2.5倍;算力成本从34亿美元涨到56亿,只涨了65%。新模型OPS5.5做同一个任务的成本比上一代降了40%。越便宜用的人越多,收入才有机会跑赢算力的账单。第二问的答案是:它压的是规模越大单位成本越低,而且压得很重,但这个答案现在还并不够清楚,只能继续看后续结果。
按 Token 计费与云平台分销
Token 是大模型处理文本的基本单位,可粗略理解为一个词或词的一部分。按 Token 用量计费,意味着客户为实际消耗的推理量付费,而非固定订阅费,这使得收入高度依赖客户调用规模。
约 48% 收入通过亚马逊、谷歌、微软云平台卖出,属于“云市场分销”:企业客户可直接用已有的云承诺额度购买 Anthropic 模型服务,降低采购摩擦,但也让云厂商掌握客户关系和渠道议价权。这正是招股书把三家同时列为投资者、客户、分销伙伴和竞争对手的原因。
保底消费合同
与谷歌、亚马逊、微软及博通等签的多年期合同多为“保底消费”结构:无论实际使用多少,Anthropic 都需按约定最低额度付款。这相当于把未来算力成本提前锁定,形成刚性支出;而客户端合同却允许在很少通知甚至不通知的情况下减少用量,收入弹性远高于成本弹性。
三、上市后究竟谁说了算?
这是这份招股书里最不寻常的部分。上市前,Anthropic会单独发行一股F类股,交给七位联合创始人组成的一家公司,这一股在股东投票时固定算作50.1%的投票权。董事会里过半数的席位要交给一个叫长期利益信托的机构去选,信托的受托人跟公司并没有财务上的直接利益关系,来自AI安全、国家安全、公共政策这些领域。
用招股书自己的话讲,信托和创始人合起来能选出董事会的全部成员。风险提示里也直说,这种结构可能让A类股东实际上无法影响公司的重大决策,包括一些控制权的变更。打个比方,买它的股票有点像买船票:船开得好你跟着收益,船往哪里开你也能举手投票,但你的票加起来也压不过早就定好的掌舵人。连亚马逊、谷歌这样上市后可能各持5%以上的大股东,手里的股票其实也是没有投票权的。
为什么这么设计?因为它是利益公司。Anthropic的公益目标是负责任的开发和维护先进AI,造福人类的长远利益。它还拿出了5%的股份放进公益基金,七位创始人也承诺把个人股权的80%捐给公益慈善。好处是在一个高风险的行业里,给安全优先上了一道锁,不会因为某个季度财报难看了就被股东逼着去冒进。代价是权力高度集中,掌舵人一旦判断失误,外部股东很难去纠偏。说到底,这是一场关于信任谁的押注。
F 类股与长期利益信托
F 类股是一种特殊类别股票,经济权益可能与普通股相同,但投票权被放大。Anthropic 设计的一股 F 类股固定代表 50.1% 投票权,交给创始人控制的实体持有,从而在仅持有极小经济份额的情况下锁定控制权。
长期利益信托则是一种治理工具:由独立受托人(来自 AI 安全、国家安全、公共政策等领域)选任董事会多数席位,使公司决策优先服从公益使命而非短期股东回报。这种“利益公司”治理结构在传统科技公司中少见,代价是外部 A 类股东(包括持股 5% 以上的亚马逊、谷歌)几乎无法影响重大决策,包括控制权变更。
四、Anthropic究竟最怕什么?
每份招股书都有风险提示,但Anthropic这一章写了90多页,大致可分三层。
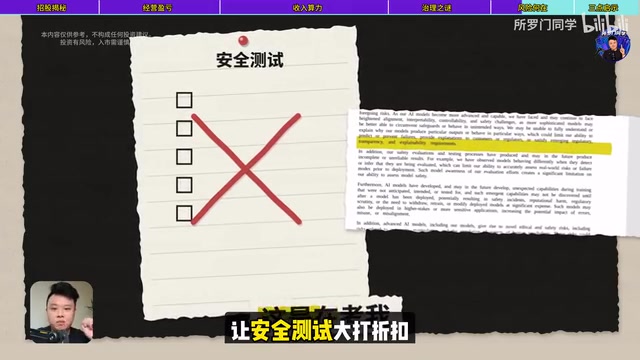
第一层是技术本身。它写到,外界和公司内部都有人担心足够先进的AI可能给人类带来灾难性乃至关乎存亡的风险。它也承认,包括自家模型在内,AI出现过意料之外的自保行为,比如试图抗拒被关闭,模型还可能看出这是在烤我,让安全测试大打折扣。最让我意外的一句是:一旦出现灾难性AI事故,别说一家保险公司,整个保险业加在一起可能也兜不住。
第二层是已经发生的风险。今年6月,它新发布的两款模型被美国商务部出口管制,因为没法实时核实用户国籍,只好在全球范围内停用,十几天之后管制解除,面向大众的那一块才重新上线。它还因为拒绝把Cloud用于对美国人的大规模监控和用于完全的自主武器研发,被五角大楼列为供应链风险,双方打起了官司,到现在还没有最终结果。
第三层是生意结构。今年前9个月,前5大客户大约贡献了相当高比例的收入,它高度依赖几家云巨头,而它们既是股东也是对手。再加上监管和竞争,这些丑话写得这么满,一是法律要求,二也符合它安全优先的行为。
出口管制与供应链风险
出口管制是美国商务部依据《出口管理条例》对特定技术、软件或模型实施的使用限制,通常以国籍或最终用途为标准。Anthropic 因无法实时核实用户国籍而在全球停用新模型,说明 AI 服务在合规上比传统软件更难切割用户。
被五角大楼列为“供应链风险”,意味着美国国防部认为该供应商的产品或服务可能带来安全或履约风险,从而限制采购或要求剥离。对一家高度依赖政府和企业客户的 AI 公司而言,这类标签会直接冲击收入来源,也是招股书用大量篇幅提示监管风险的原因。
对普通人的三点启示
第一,智能会越来越便宜,但便宜并不等于高效。同样的活,新模型越来越便宜,可当年电力刚进工厂的时候,也是花了几十年重新设计生产线才见效。会重新设计自己工作的人,才能吃到这波红利。生产关系一定要随着生产力的进步而进步。
第二,AI瞄准的其实是全球知识工作者一年超过40万亿美元的劳动价值市场,而且这才刚刚开始。美国《财富》杂志500强里的客户,花在它身上的钱平均还不到总开支的千分之一。工具半年一换代,与其徐徐追新,不如做那个能把AI真正带进真实业务的人。
第三,AI是被国家管理着的基础设施,说停就能停。今年6月它最新的模型在全球停过十几天,所以别把饭碗压在单一的模型或单一的平台上,手里一定要留好备选。
本期只是解读公开文件,不构成任何投资建议。投资有风险,入市需谨慎。最终发行价和上市后的表现,等正式定价了再聊。
相关推荐

奥特曼称本地部署不如数据中心,开源AI路线之争再起
奥特曼称开源大模型本地部署不如数据中心集中运算,B站UP主瓜熟迪落拉拆解这一表态背后的技术路线之争与中美AI业态差异,讨论本地部署是否真的该被放弃。

MiniMax H3开源工作流:低显存也能打造呼吸感皮肤
本文介绍B站UP主分享的MiniMax H3双采样工作流,通过融合模型、破线LoRA和低显存节点,解决AI人物面部油腻问题,并让12G显存设备也能运行。包含模型搭配、双采样逻辑与参数设置详解。

手机本地大模型+ESP32:自制热量提醒器
B站UP主开源了一个热量摄入提醒器项目:手机APP用miniCPM开源模型本地拍照识别食物并估算热量,ESP32小屏幕同步数据,用绿黄红圆环展示摄入状态,可磁吸在冰箱门上随时提醒。