SpaceX拟收购Boost Mobile,星链欲颠覆美国电信三巨头

SpaceX 据传拟收购 Boost Mobile,以频谱和渠道切入美国移动通信市场。
文章围绕 SpaceX 可能收购 Boost Mobile 的传闻展开,分析其战略动机与潜在影响。收购的核心价值在于获取地面频谱、预付费用户群和零售渠道,使星链从偏远地区的补充网络升级为“卫星+地面”混合运营商,并从 T-Mobile 的合作伙伴转变为直接竞争者。文章指出,卫星直连手机技术成熟与移动通信市场的巨大规模构成第二增长曲线,但交易面临 FCC 频谱转让审查、三大运营商反对以及 EchoStar 出售意愿不明等障碍。若成功,美国移动市场或形成三巨头加星链的四强格局,并加速天地一体网络竞赛。
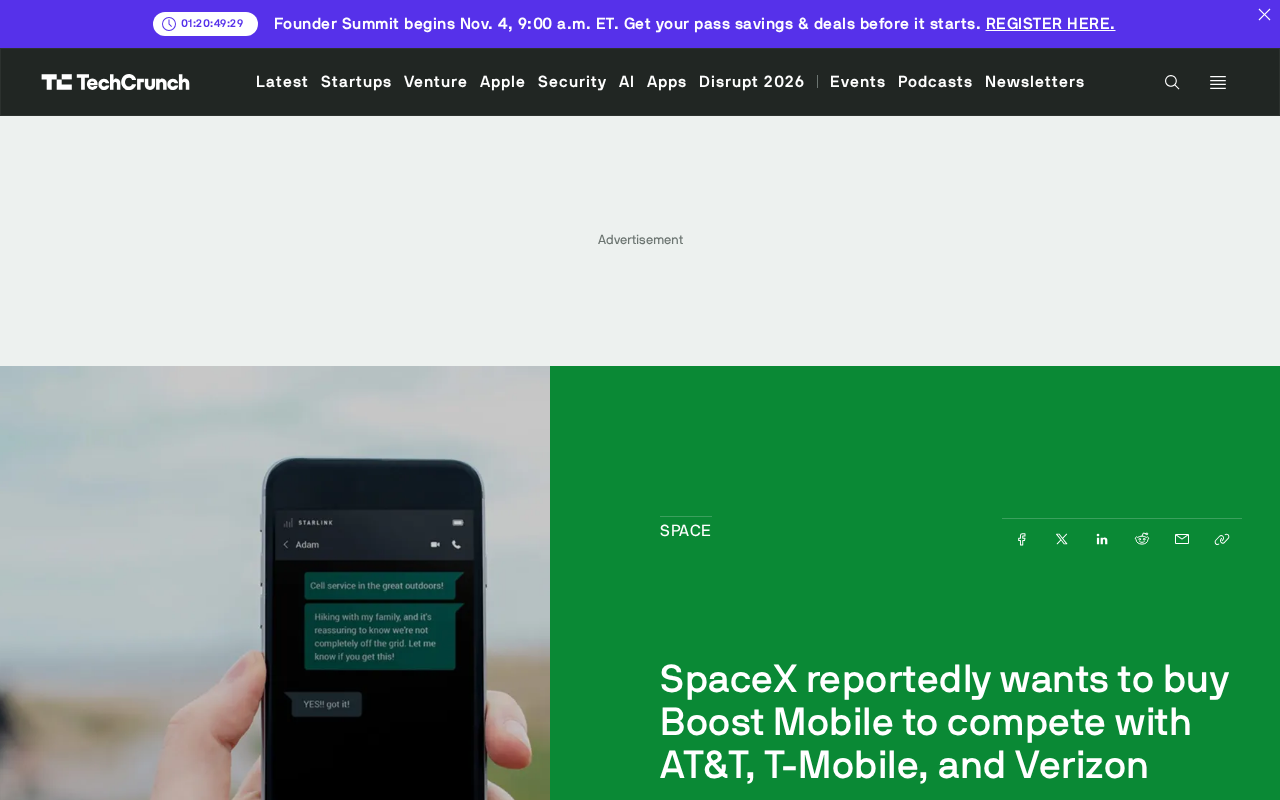
SpaceX 正在为其 Starlink(星链)卫星网络寻找新的增长路径,而最新传闻指向了一个出人意料的领域:地面移动通信。据多家外媒报道,SpaceX 有意收购美国移动运营商 Boost Mobile,以此获得与 AT&T、T-Mobile 和 Verizon 正面竞争所需的频谱与地面网络资源。这一消息若成真,将标志着星链从“卫星宽带提供商”向“全场景电信运营商”的关键跨越。
一、为什么是 Boost Mobile?
Boost Mobile 目前隶属于 EchoStar 旗下,是一家以预付费业务为主的移动虚拟网络运营商(MVNO),拥有数百万用户和一定的频谱资源。对于 SpaceX 而言,收购 Boost Mobile 的核心价值在于三点:
-
地面频谱与网络接入:星链的优势在偏远地区和海洋、航空等场景,但在城市密集区域,地面蜂窝网络在容量和成本上仍具优势。获得 Boost Mobile 的频谱牌照和网络资源,可以让 SpaceX 构建“卫星+地面”的混合网络,弥补星链在室内覆盖和城市容量上的短板。
-
用户基础与分销渠道:Boost Mobile 已有的预付费用户群和零售渠道,能帮助 SpaceX 快速切入大众消费市场,而不必从零搭建线下销售体系。
-
与 T-Mobile 的合作形成互补:SpaceX 此前已与 T-Mobile 合作推出“Direct to Cell”卫星直连手机服务,但该合作本质上是为 T-Mobile 网络提供补充覆盖。若收购 Boost Mobile,SpaceX 将拥有自己的移动品牌,从“供应商”变为“竞争者”,战略主动权大幅提升。
MVNO(移动虚拟网络运营商) 是指不拥有无线频谱和基站等物理网络基础设施、而是租用传统运营商网络并向用户提供服务的电信企业。Boost Mobile 长期以 MVNO 模式运营,其价值并不在于自建基站,而在于品牌、用户群、分销渠道和与批发网络协议。对 SpaceX 而言,收购一家 MVNO 可以快速获得现成的用户运营能力和零售触点,但如果目标是真正掌握频谱与网络控制权,还需要看 EchoStar 是否一并转让相关频谱牌照——这正是交易结构中最关键也最复杂的部分。
二、星链的地面野心:从补充到替代
星链目前在全球拥有庞大的卫星宽带用户,但其业务模式高度依赖用户购买终端和订阅服务。随着卫星互联网竞争加剧(如亚马逊 Kuiper 等项目推进),星链需要寻找第二增长曲线。
移动通信是一个规模远大于卫星宽带的市场。美国三大运营商 AT&T、T-Mobile 和 Verizon 每年产生数千亿美元收入。SpaceX 若通过 Boost Mobile 切入,哪怕只夺取一小部分市场份额,也足以形成可观的营收增量。
更关键的是,卫星直连手机(Direct to Cell)技术正在成熟。SpaceX 已通过 T-Mobile 合作展示了卫星发送短信、未来支持语音和数据的能力。如果 SpaceX 同时拥有地面频谱和卫星网络,就能实现“无处不在”的连接体验——在城市用地面网络,在偏远地区自动切换至卫星,这恰恰是传统运营商难以复制的差异化优势。
Direct to Cell(卫星直连手机) 是指让普通智能手机在不加装外置天线的情况下,直接与低轨卫星建立连接的技术。其难点在于卫星距地面数百公里、手机发射功率极低,链路预算非常紧张,因此早期只能支持短信和低速率数据,语音与宽带数据需要后续卫星迭代和频谱协调才能实现。该技术通常需要运营商持有的地面频谱(如 PCS 频段)作为卫星链路的频率基础,这也是 SpaceX 寻求与地面运营商合作或直接持有频谱的根本原因:没有频谱,卫星直连手机就无法规模化商用。
三、监管与竞争阻力不容小觑
这笔交易面临的障碍同样明显。美国联邦通信委员会(FCC)对频谱牌照的转让有严格审查,尤其涉及外资背景的 SpaceX 与国家安全考量。此外,AT&T、T-Mobile 和 Verizon 三大运营商必然会在监管层面强烈反对,理由可能是“市场集中度”和“不公平竞争”——SpaceX 同时拥有卫星和地面网络,可能形成垂直整合优势。
EchoStar 是否愿意出售 Boost Mobile 也是未知数。Boost Mobile 是 EchoStar 移动业务的重要资产,出售意味着放弃直接面向消费者的渠道。不过,EchoStar 自身面临频谱建设和财务压力,变现部分资产并非不可能。
FCC(美国联邦通信委员会) 是美国负责管理频谱分配、牌照发放和电信并购中频谱转让审查的独立监管机构。涉及频谱牌照控制权变更的交易通常需要向 FCC 提交申请,并接受公共利益、竞争影响和国家安全等方面的审查。对于有外资持股背景的申请人,审查还会引入跨部门的国家安全评估程序,周期可能长达数月甚至更久。这使得此类交易的成败不仅取决于买卖双方意愿,还高度依赖监管节奏和政治环境。
四、对行业格局的潜在影响
若收购成功,美国移动通信市场将从“三巨头”格局演变为“三巨头+星链”的四强局面。对于消费者而言,竞争加剧可能带来更灵活的资费套餐,尤其是针对农村和偏远地区用户——这些地区传统运营商覆盖成本高、服务质量差,卫星+地面混合网络有望填补空白。
对于现有运营商,SpaceX 的入局将迫使它们加速卫星直连技术的部署。T-Mobile 已与 SpaceX 合作,AT&T 和 Verizon 也在推进各自的卫星合作项目。一场围绕“天地一体”网络覆盖的竞赛已经拉开帷幕。
说一下,目前该消息仍处于“传闻”阶段,SpaceX 和 EchoStar 均未正式确认。但考虑到星链持续扩张的业务边界和马斯克对电信市场的兴趣,这一方向并不令人意外。星链从卫星宽带起步,逐步切入海事、航空、军事通信,再到如今的移动通信,其终极目标或许是成为全球性的综合网络运营商。
五、结语
SpaceX 收购 Boost Mobile 的传闻,折射出卫星互联网与地面通信加速融合的行业趋势。星链不再满足于做“偏远地区的补充网络”,而是试图通过资本并购直接进入主流电信市场。无论交易最终能否达成,这一动向都值得传统运营商警惕:来自太空的竞争者,已经来到了地面。
相关推荐

Claude Sonnet 6疑泄露,Anthropic内部模型加速惊人
Anthropic疑似泄露Sonnet 6,Meter报告称其AI研发加速1.9倍;OpenAI发布GPT-6 Cyber,GPT-6.2 Astra或将至;Google Gemini Omni 1.2 Flash登顶视频生成榜;Meta stealth模型与实时头像亮相;市场波动下Google仍投170亿美元建数据中心。

科幻小说对AI的预测有多准?
科幻小说对AI的预测有多准?本文结合Hacker News讨论,分析科幻作品在AI发展中的远见与盲区,探讨其真正价值在于启发思考而非精准预测。

SwarmEvolve:潜空间智能体集群加速进化搜索
SwarmEvolve框架让数百个低成本智能体在潜空间中集群推理,通过KV缓存共享信息,在数学发现和科学计算问题上实现快速进化搜索,中位数仅3-8分钟达到其他框架60分钟的最佳分数。