微软云营收突破630亿美元,AI智能体浪潮加速
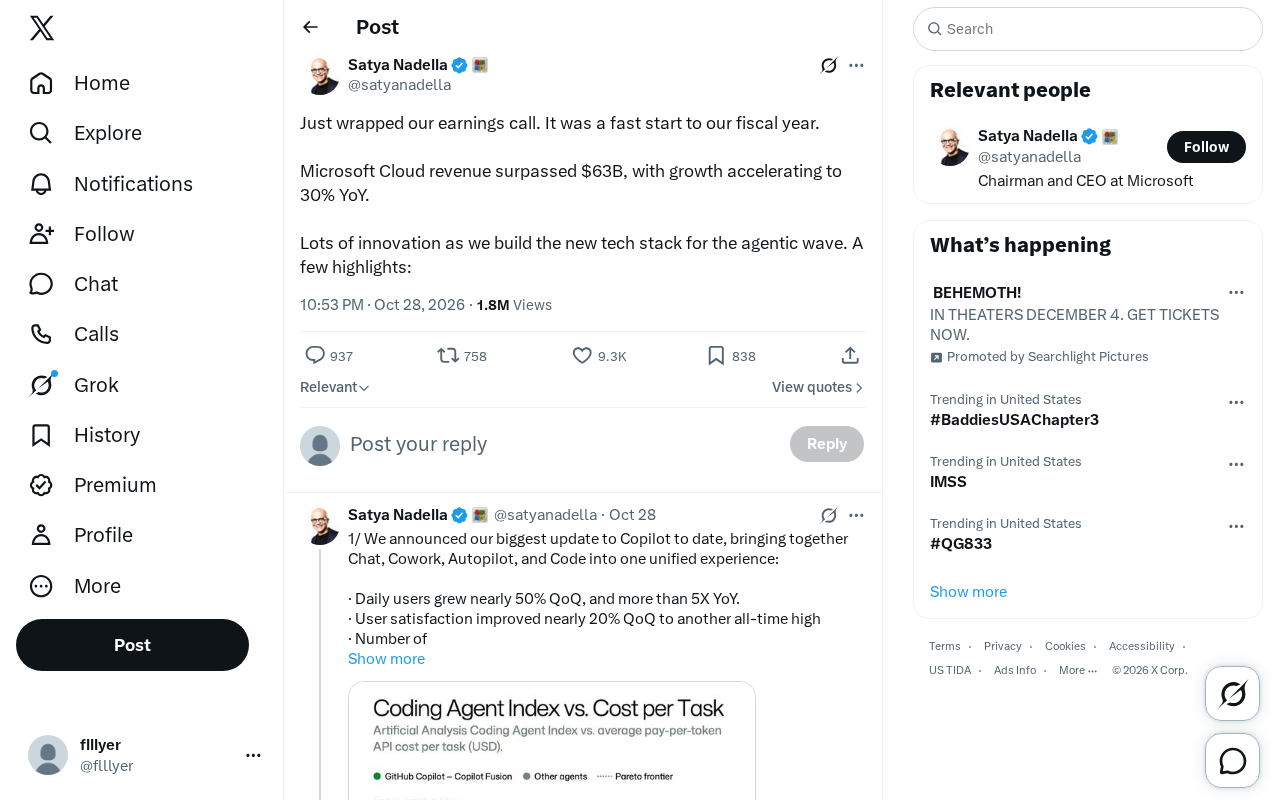
微软云单季营收破630亿美元、增速回升至30%,智能体浪潮成新增长引擎。
微软最新财报电话会议显示,Microsoft Cloud 单季营收首次突破 630 亿美元,同比增长加速至 30%,在庞大规模上实现提速,说明 AI 需求对云消费的拉动正形成结构性支撑。高管反复强调“智能体浪潮”,微软正围绕 Agent 构建新技术栈,投入重心从 Copilot 功能扩展到长上下文、工具调用、权限审计与算力调度等基础设施。这类能力最终转化为云端消费,解释了智能体叙事与云营收增长的同步。对企业而言,云预算需为推理算力与智能体运行时预留空间;对开发者而言,应优先在高价值、边界清晰的场景验证可靠性。文章同时提醒,本次信息来自高管社交平台分享,Azure 单独增速等细节仍需以正式财报为准。
微软最新财报电话会议释放了一个明确信号:云业务不仅体量庞大,增长曲线还在重新变得陡峭。Microsoft Cloud 单季营收首次突破 630 亿美元,同比增长加速至 30%。在基数已经如此之高的情况下还能提速,说明 AI 相关需求对云消费的拉动并非短期脉冲,而是正在形成结构性支撑。
微软云增长再加速:630亿美元背后的信号
财报电话会议的开场信息很直接——这是微软新财年的“快速起步”。Microsoft Cloud 涵盖 Azure、Microsoft 365 商业云、LinkedIn 商业业务等多个板块,630 亿美元的单季规模让它继续稳居全球云市场第一梯队。
更值得关注的是“加速”二字。云业务体量越大,维持高增速越难,30% 的同比增长是在更大基数上实现的,含金量高于同等增速出现在小体量阶段的时期。这通常意味着两件事:一是存量客户在扩大云消费,二是新增 workload(尤其是 AI 推理与训练)正在快速上量。
从竞争格局看,这一增速也构成了对竞争对手的直接压力。云市场的竞争早已不是简单的价格战,而是围绕 AI 算力、模型服务和开发者生态的综合较量,营收增速的重新抬头是这套组合拳见效的直接体现。
Microsoft Cloud 与 Azure 的口径关系容易混淆,需要区分。Microsoft Cloud 是微软自定义的合并指标,包含 Azure 及其他云服务、Microsoft 365 商业云、LinkedIn 商业业务和 Dynamics 365 商业云等,属于“商业云”总收入口径;Azure 则只是其中基础设施与平台服务部分,且微软通常只披露其增速而非绝对金额。因此“Microsoft Cloud 增长 30%”不能直接等同于“Azure 增长 30%”,两者基数与构成不同。阅读云厂商财报时,区分合并口径与单品口径、固定汇率与浮动汇率增速,是判断真实增长质量的前提。
“智能体浪潮”的技术栈意味着什么
微软高管在电话会中反复提到一个词:agentic wave(智能体浪潮)。围绕这一方向,微软正在构建“新的技术栈”,这与过去两年围绕 Copilot 的产品叙事有明显递进关系。
Copilot 解决的是“AI 辅助人完成工作”,而智能体(Agent)指向的是“AI 自主完成多步骤任务”。后者对基础设施的要求完全不同:需要更长的上下文管理、更可靠的工具调用、更细粒度的权限与审计,以及支撑大量并发任务运行的算力调度能力。这些能力最终都会转化为云端的计算和存储消费,也就解释了为什么智能体叙事与云营收增长会同步出现。
对开发者而言,这意味着平台层的 API、Agent 编排框架、身份与安全体系会成为接下来竞争的关键。微软把“为新一波浪潮构建技术栈”作为财报沟通的核心话术,说明其内部资源投入的重心已从单一 Copilot 功能扩展到完整的 Agent 基础设施。
智能体(Agent)与 Copilot 的本质区别在于自主性与任务闭环能力。Copilot 本质上是“人在回路”的增强工具,用户发起指令、AI 生成建议、人做最终决策;而智能体被设计为接收一个目标后,自主规划步骤、调用外部工具(搜索、数据库、代码执行、第三方 API)、观察中间结果并迭代,直到任务完成或触发人工介入。这一范式转变带来几项硬性技术要求:多轮工具调用需要稳定的函数调用协议与结构化输出;长任务需要上下文压缩与记忆管理;自主执行则需要沙箱隔离、权限最小化和全链路审计日志。这些能力都依赖云端运行时,因此智能体规模化落地会直接转化为云厂商的算力与平台服务收入。
推理算力与训练算力的成本结构差异值得单独说明。训练是一次性、集中式的大规模投入,而推理是持续、分散、随用户请求线性增长的运营支出。智能体应用往往一次任务触发数十次模型调用与工具往返,推理成本远高于单轮问答,这使云消费从“项目制”转向“用量制”,也让云厂商的收入与客户业务活跃度更紧密绑定。企业评估智能体 ROI 时,应把每次任务的推理调用次数与工具调用开销纳入单位经济模型,而非只比较模型单价。
对开发者与企业的实际影响
从企业 IT 决策角度看,这份财报传递的实用信息是:云支出中 AI 相关部分的占比大概率会继续上升,成本结构将更明显地由“存储与通用计算”转向“推理算力与智能体运行时”。企业在做年度云预算时,需要为 Agent 类应用的试点与扩展预留空间。
对开发者来说,平台方把智能体作为战略方向,通常意味着工具链会快速迭代,早期投入能换来先发优势,但也需要承担 API 变更和最佳实践尚未定型带来的迁移成本。比较务实的做法是先在高价值、边界清晰的场景(如客服工单处理、内部流程自动化)验证智能体的可靠性,再逐步扩大范围。
需要说明的是,本次财报沟通属于高管在社交平台上的要点式分享,并未披露各业务线的完整拆分数据,因此关于 Azure 单独增速、AI 贡献的具体占比等信息,仍应以正式财报文件为准。
一个快速起步的财年,也是一场长跑的开始
新财年首季就交出云营收超 630 亿美元、增速加快至 30% 的成绩,为微软全年定下了积极的基调。但智能体浪潮仍处于早期阶段,技术栈的成熟度、企业采用节奏、以及算力供给的约束,都会影响这条增长曲线的持续性。可以确定的是,云厂商之间的竞争焦点已经清晰转移到 AI 基础设施与智能体平台上,接下来的几个季度将是观察谁真正把叙事变成收入的关键窗口。
相关推荐
Cursor、Devin、TRAE、Copilot价格怎么比?先算额度再比月费
横向对比Cursor、Devin Desktop、TRAE、Copilot四家AI编程工具的个人与团队定价,拆解额度规则、第三方模型是否含在月费、超额计费方式,并给出付费前测消耗、设支出上限和选型的实操方法。
Copilot下架三款模型:Pro用户替代选择只剩一个
GitHub Copilot 自 11 月 16 日起下架 Claude Opus 4.8、Claude Opus 5、GPT-5.6 Tera 三款模型,覆盖 Chat、代码补全与 Agent 模式。Pro 用户三个替代中仅剩 GPT-6 Luna 可用,年付 Legacy 计划拿不到 Opus 5.5,管理员需手动开启替代模型。

Gemini 4 Carbon登场:大模型竞赛进入百万上下文与万亿开源时代
谷歌发布Gemini 4 Carbon并推出多智能体工具Swarm,Anthropic推出百万上下文Fable 5.2与Mythos 5.2,OpenAI发布安全专版GPT-6 Cyber,Mistral与Kimi同步开源万亿参数模型,大模型竞赛全面提速。