银行与信用合作社联手抵制Apple Pay手续费
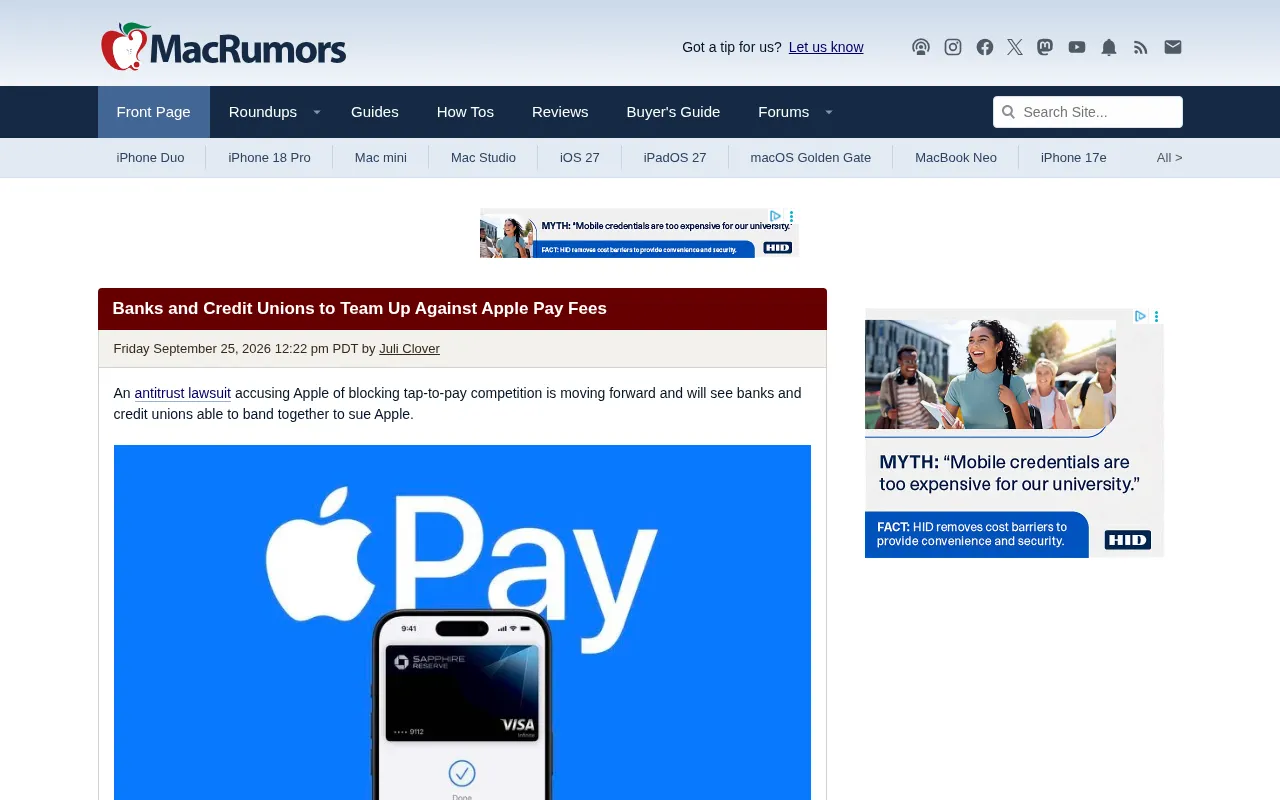
美国银行与信用合作社酝酿联手,对抗苹果借iPhone NFC封闭控制征收的Apple Pay交易手续费。
美国银行业与信用合作社正在酝酿一场联合行动,核心诉求是抵制苹果通过Apple Pay向发卡机构收取的交易手续费。争议的深层根源在于苹果长期封闭iPhone的NFC芯片接口,使Apple Pay成为移动支付的唯一硬件入口,发卡行在承担原有卡组织成本之外还须向苹果额外付费。对利润空间有限的信用合作社而言,这一抽成直接侵蚀支付业务收益,单个机构缺乏谈判筹码,抱团是唯一可行路径。在欧盟监管压力下苹果已开始逐步开放NFC接口,若银行能直接部署自有轻触支付方案,苹果的费用护城河将受到实质挑战。但目前公开信息仍十分有限,联盟的具体形态与进展尚待证实。
银行业酝酿联合行动
据Hacker News社区讨论,美国银行与信用合作社正在酝酿一场联合行动,共同应对Apple Pay向发卡机构收取的交易手续费。这一动向反映出金融机构与科技巨头之间在移动支付领域长期存在的利益博弈正在升温。
目前该话题在Hacker News上的讨论热度有限(16个赞、1条评论),原始信息量较为有限,但其背后触及的议题却颇具行业分量:当一家科技公司掌控了硬件层面的支付入口,传统金融机构应当以何种姿态应对?
Apple Pay手续费的争议由来
与Visa、万事达等卡组织不同,Apple Pay本身并不承担信用风险,也不直接处理清算,但苹果会向发卡银行收取一定比例的交易费用。换句话说,银行在原有的交易成本之外,还需为用户通过iPhone完成的每一笔支付额外向苹果付费。
对大型银行而言,这笔费用尚可承受;但对利润空间本就有限的信用合作社来说,Apple Pay的抽成直接侵蚀了本已微薄的支付业务收益。这正是双方可能走到一起的现实动因——单个机构缺乏与苹果谈判的筹码,唯有抱团才有议价能力。
苹果向发卡行收取的费率通常被援引为每笔信用卡交易金额的0.15%、借记卡交易固定约0.5美分,这一数字在公开资料中源自2014年Apple Pay上线时泄露的行业协议条款。相比之下,Visa与万事达卡组织收取的交换费(Interchange Fee)通常在交易额的1.5%至2.5%之间,苹果的绝对费率看似不高,但关键矛盾在于苹果并不承担任何信用风险或清算责任——它仅提供了一个触达用户的硬件界面。信用合作社(Credit Union)作为成员互助性非营利机构,利润本就来自利差与低额服务费,高频小额支付场景下苹果抽成的累积效应尤为显著。美国信用合作社协会(CUNA)曾多次就此向监管机构表达关切,认为这实质上是科技平台向金融系统征税。
NFC入口的封闭性是核心矛盾
争议的深层根源在于苹果对iPhone近场通信(NFC)芯片的封闭控制。长期以来,第三方支付应用无法直接调用iPhone的NFC功能进行"轻触支付",用户只能通过Apple Pay完成移动支付。这种硬件层面的排他性,使苹果得以在支付链条中占据一个绕不开的收费节点。
这一问题此前已引发欧盟等监管机构的反垄断关注。在监管压力下,苹果已开始逐步开放NFC接口。若银行与信用合作社能够绕过Apple Pay、直接部署自有的轻触支付方案,苹果的手续费护城河将面临实质性挑战。
NFC(Near Field Communication,近场通信)是一种短距离无线通信技术,通信距离通常在4厘米以内,是现代非接触式支付的底层协议基础。当用户在收银台"碰一碰"完成付款时,背后依赖的正是设备内置的NFC芯片与POS终端之间的射频交互。苹果自2014年推出Apple Pay起,便通过iOS系统策略将NFC芯片的"Host Card Emulation(主机卡模拟)"能力限定为仅Apple Pay可调用,第三方应用无法绕过Apple Pay直接驱动NFC完成支付。这与Android阵营形成鲜明对比——Google的开放策略使得支付宝、微信支付等第三方应用可以直接调用NFC进行轻触支付。2022年欧盟《数字市场法》(DMA)明确将此列为反竞争行为,并于2024年要求苹果在欧洲经济区内向第三方开放NFC支付接口。这一监管突破为银行自建轻触支付方案打开了政策窗口,但在美国市场,类似的监管强制尚未落地。
对行业格局的潜在影响
银行联合抵制若能成形,意义不仅在于降低成本,更在于争夺移动支付的主导权。谁掌握支付入口,谁就掌握了用户交易数据与后续金融服务的触达能力。金融机构显然不愿将这一战略要地长期让渡给硬件厂商。
从更宏观的角度看,这场博弈是"平台控制权"与"金融服务方"之间张力的又一次体现。类似的冲突在应用商店抽成、开发者费用等领域反复上演。支付作为金融业务的核心环节,银行的反击或许比其他行业的抗争更为坚决。
需要理性看待的信息局限
必须指出,当前公开信息仍相当有限。原始报道仅是一则简短的社区讨论条目,缺乏具体的联盟名单、谈判进展或政策细节。所谓"联手"究竟是正式的行业联盟,还是零散机构的共同呼声,尚待更多信息证实。
对关注移动支付与金融科技的读者而言,这一动向值得持续跟踪:它可能成为NFC开放浪潮下,传统金融机构重新夺回支付话语权的一个信号,也可能只是又一次难以撼动苹果生态的尝试。最终结果,取决于监管走向与机构联合的实际执行力。
相关推荐
别急着让AI写代码:4个Skills把设计变成可执行任务
20年经验工程师分享:AI编程时代人类该专注设计与规划,而非写代码。用architecture.md锚定架构,配合设计、架构评审、HTML文档、规划四大Skills,把技术方案自动拆解为可执行任务,提升软件开发质量。
AI革命早期史:谷歌、马斯克与那场改变一切的竞赛
从谷歌收购DeepMind到ChatGPT的意外爆红,The Vergecast访谈Kevin Roose新书,揭秘AI革命早期那些改变世界的决定:谷歌为何错失先机、数据原罪如何形成、以及AGI定义之争。
恐怖模式下的Gmod TTT:吸血鬼与狼人新角色实测
Yogscast万圣节特别版Gmod TTT实测:吸血鬼转化机制、狼人银弹弱点、法国人法棍穿墙击杀,以及角色轮抽带来的策略变化。附对局中的平衡性反馈。