Anthropic IPO估值悬疑:万亿定价与S-1背后的真实生意
Anthropic IPO进入议价阶段,收入激增但估值与巨额算力承诺引发博弈。
Anthropic已提交S-1申请在纳斯达克上市,但估值谈判仍在进行,投资者对1.5万亿美元估值存疑,更倾向1-1.25万亿。公司收入增长迅猛,第三季度达169.6亿美元,同比增1127%,企业API市场份额55%。然而,环比增速放缓,且面临8954亿美元算力承诺和1040亿美元净亏损(大部分为非现金重估)。文章分析了产品进化、客户质量、财务真相、治理结构及风险,认为1万亿美元对应15倍市销率,需等待官方定价,建议谨慎小仓位参与。
Anthropic的IPO进程正在进入关键阶段。这家Claude的母公司已经公开提交了招股书(S-1),并申请在纳斯达克全球精选市场上市,股票代码为ANT。高盛和摩根士丹利领衔承销团。然而,围绕其估值的讨价还价,远比一份招股书复杂得多。
从狂热到议价:IPO时间表背后的博弈
根据公开文件,Anthropic于11月2日提交了第一份S-1修正案,补充了第三季度财务数据。但发行价、发行股数和交易日期仍未确定。此前有报道指向11月16日当周上市,路透社在11月6日报道称,潜在投资者对11月9日当周启动路演能否如期进行存有疑虑。科技股下跌,买家希望获得更大的折扣。CNBC同日引用匿名投资者的观点称,1.5万亿美元的估值看起来有些勉强,1万亿至1.25万亿美元更为合理。
这场谈判仍在进行中,路透社并未报道正式撤回。对普通投资者而言,这种拉扯本身是一个信号:即便是热门公司,也不能在估值上获得免费通行证。我乐于看到卖方先出汗。
S-1与路演:S-1是美国公司IPO时向SEC提交的注册声明,包含业务、财务、风险等核心信息,经多次修正后生效。路演(roadshow)是承销团带领管理层向机构投资者推介股票的过程,旨在收集认购意向并确定发行价区间。路演启动通常意味着IPO进入最后冲刺,但若市场环境不佳,投资者可能要求更低估值,导致发行价下调或推迟。
产品进化:从聊天窗口到完成工作
如果你只是用Claude写邮件、做摘要或偶尔解决编码难题,那么你可能低估了Anthropic正在做的事情。11月2日的招股书重点强调了Claude Code:它能规划任务、编写代码,然后进行测试和调试。Claude Cowork则将这种方式扩展到其他工作,阅读文件、组织信息,并跨应用处理任务。
这中间的区别,好比一个同事告诉你如何组装家具, versus 真正拿起螺丝刀动手干。商业客户愿意为减少员工时间和项目更快交付付费。可靠性和减少返工才能赢得预算。产品是否正在成为真正的生意?答案是肯定的,但需要跟着钱走。

收入增长与客户质量:数字背后的真相
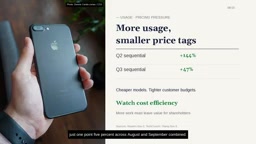
修正后的招股书显示,2025年全年收入约45.9亿美元。2026年前九个月,收入达到332.4亿美元。仅第三季度收入就有169.6亿美元。路透社报道称,同比增长约1127%,环比增长47%。在这个规模上,Claude早已超越了新奇玩具的阶段,正在成为日常工作的一部分。有时候,根本没有聊天窗口——其他软件在后台调用模型。
年报化收入(run-rate revenue)也是常见的指标。Anthropic的计算方法是:取最近28天的使用量收入乘以13,再加上月度订阅账单乘以12。5月28日的公告称,其年化收入在当月已超过470亿美元。为了后续估值比较,我使用一个更简单的参考:第三季度收入乘以4,约为678亿美元年化。
真正让我感兴趣的是付费客户的质量和留存。11月2日的文件按组织规模细分了客户。截至9月30日,超过11,900家客户在过去12个月产生了至少10万美元的收入;超过1,900家产生了至少100万美元;约250家产生了至少1000万美元。这些数字比花哨的下载量更有说服力。
一旦企业将模型接入内部系统、配置权限并围绕其构建工作流,切换成本就会很高。这对Claude来说是有价值的。客户仍然可以使用多个模型,将困难任务交给最强的模型,将常规工作交给最便宜的。
年化收入(run-rate revenue):一种将当前收入节奏折算为全年水平的指标,常用于高增长公司。Anthropic的计算方法为最近28天使用量收入乘以13,加上月度订阅账单乘以12。这种算法假设短期趋势持续,但可能高估实际年度收入,尤其在增长放缓或季节性波动时。投资者应结合环比增速和客户留存判断其可持续性。
企业API市场份额:55%意味着什么?
Menlo Ventures在11月3日发布的《企业AI报告》估计,Anthropic占企业大型语言模型API支出的55%,OpenAI占31%,谷歌占9%。该研究调查了近400名美国企业决策者,并结合了其他信息。需要注意的是,Menlo也是Anthropic的投资者,这一关系需要放在心里。即便如此,我认真对待Claude在企业开发者中的竞争地位。
但增长已经在从异常速度放缓。路透社11月2日报道称,第三季度收入环比增长47%,而第一季度环比增长144%,第二季度环比增长47%?需要澄清的是,原文提到“第三季度收入增长1.5%”可能是笔误,但随后明确指出“第一季度收入环比增长47%,第二季度环比增长144%”?原文此处表述存在矛盾,需以实际数据为准。TechCrunch在11月6日引用RAMP的样本数据称,8月和9月合并的token支出仅增长1.5%,从9月23日到10月23日又增长了8.9%。客户在账单上变得更聪明了。模型变得更便宜,公司设定预算,更容易的任务转移到更便宜的模型。使用量可以继续攀升,而账单几乎不变。
这就像移动数据:我们像没有明天一样使用它,但每月的手机账单并没有随着每个额外视频而成倍增加。对卖家来说,这是一个更艰难的平衡。我关注Anthropic的成本效率。降价可以赢得客户,但每多一项工作都需要为股东留下一些东西。
财务真相:巨额亏损中的非现金项目
Anthropic报告2026年前九个月净亏损约1040亿美元。是的,单位是十亿。11月2日的文件将其中约943亿美元归因于可转换票据、衍生品负债及相关金融工具的公允价值变动。大部分巨额亏损是非现金重估。早期融资包括转换为股份的权利。随着公司变得更有价值,这些权利也变得更有价值,从而产生会计亏损。转换将稀释股东。我将这一经济成本纳入思考。
业务本身在这九个月中发布了约12.6亿美元的运营亏损。路透社报道了52亿美元的亏损,其中包括第三季度5.67亿美元的运营亏损,而第二季度则有9.74亿美元的运营利润。盈利能力仍在摇摆。截至9月30日,现金、现金等价物和短期投资总计约1318亿美元。这是一个相当厚的缓冲。
可转换票据与衍生品负债:可转换票据是一种可转为股权的债务工具,其公允价值随公司估值上升而增加。会计上,这部分增值需确认为负债的公允价值变动损失,导致账面净亏损扩大,但并不影响现金流。Anthropic的1040亿美元净亏损中约943亿美元源于此类非现金重估,实际运营亏损仅12.6亿美元。投资者应区分会计亏损与现金消耗,关注运营现金流和稀释影响。
天价算力承诺:8954亿美元的账单
修正后的招股书列出了约8954亿美元的承诺支出,涉及已签署的采购承诺、租赁和相关安排。几乎全部与算力和基础设施有关。其中约4475亿美元预计在2030年底前支付,包括2026年9月30日之后12个月内的约698亿美元。剩余大部分落在2031年至2045年之间。这是一个漫长的支付日历,带有合同交付条件和取消安排。
我理解提前预订产能的做法。如果客户在你的厨房排队,而厨房没有炉子,晚餐就会在隔壁供应。但业务必须增长到足以匹配这些产能。尴尬的时期出现在支付开始而新算力尚未产生收入的时候。这正是现金规划发挥作用的地方。
看看合同另一边的名字。4月20日,Anthropic扩大了与亚马逊的合作,承诺增加5吉瓦容量,并在10年内向AWS技术(包括Trainium)投入超过1000亿美元。AWS仍是其主要的云和训练合作伙伴。4月6日,Anthropic宣布与谷歌和博通合作,获取多吉瓦的下一代TPU容量,预计2027年开始上线。2025年11月18日的官方公告还承诺了300亿美元的Azure算力。英伟达和微软分别承诺最多100亿美元和50亿美元的投资,资金取决于商定的时间表。
我喜欢有多种芯片可供选择。不同的任务、不同的经济性、更多的回旋余地。但这些关系就像一场晚宴:这些公司投资Anthropic,向它出售算力,有时还争夺它的客户。最终,独立客户必须继续支付足够的费用来支撑整个安排。
亚马逊9月30日的季度报告尤其引人注目。Anthropic非投票优先股的账面价值为925亿美元,加上可转换票据的估计公允价值1462亿美元。两者合计约2387亿美元。将其转化为现金取决于转换和出售条件。谷歌也戴着多顶帽子:投资者、供应商、竞争对手。大型科技公司有战略理由参与其中。我的普通股必须为我的钱包工作。
估值对比:15倍市销率是贵还是便宜?
GIC确认了2026年2月的一轮300亿美元融资,投后估值3800亿美元。Anthropic在5月28日的公告中将其H轮融资定为650亿美元,投后估值9650亿美元,其中包括一些此前已承诺的投资。现在讨论的是1万亿或1.5万亿美元,此前还有2万亿美元的说法。折扣引起了我的注意,但我仍然会看价格标签。
使用678亿美元的季度年化收入参考,1万亿美元股权估值约为15倍市销率,1.5万亿美元约为22倍。一旦发行条款公布,我将更新IPO现金和完全稀释后的股数,以评估股东回报。
价格中也包含竞争因素。OpenAI、谷歌和更便宜的开源模型都想争夺同样的企业预算。路透社11月4日报道,OpenAI总裁Greg Brockman表示,企业客户现在贡献了大部分收入,他预计公司将在2027年准备好IPO。OpenAI已在6月确认了保密的美国IPO申请。具体发行条款仍待确定。大型投资者有替代选择,我们也有。我会将Anthropic与OpenAI以及现金流更成熟的上市科技企业进行比较。热爱产品并不能关闭我的讨价还价雷达。
治理结构:PBC与双重股权
Anthropic是一家特拉华州公益公司(PBC)。董事需要平衡股东财务利益、受影响的利益相关者以及公司的公益目的。11月2日的招股书称,长期利益信托通常有权任命和罢免构成董事会多数的指定董事。拟议的创始人F类股票在一般股东事项上拥有合计50.1%的投票权。某些董事会席位有单独安排。
用简单的话说,普通股东对公司方向的影响力有限。你在帮助资助这家商店,但别人拿着钥匙。我支持AI公司认真对待安全,这可以帮助企业客户放心使用产品。但我也必须接受,管理层可能优先考虑长期使命而非短期利润。这是我购买的一部分。
公益公司(PBC)与双重股权:PBC是特拉华州的一种公司形式,要求董事在决策时平衡股东利益、利益相关者利益和公司公益使命,为管理层提供追求长期目标的灵活性。双重股权结构则通过设置不同投票权的股票(如创始人F类股每股多票),使创始人团队在持股比例不高的情况下掌握控制权。Anthropic拟议的F类股拥有50.1%的总投票权,意味着普通股东对重大决策影响力有限,需接受管理层可能优先考虑使命而非短期利润。
风险清单:我最担心的几件事
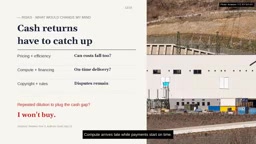
我最大的担忧是:业务全速增长,而现金回报难以赶上支出。价格下降快于成本下降。客户使用更多,但支付只多一点点。算力延迟到达,而付款按时开始。任何一项都可能让日子不好过。
路透社11月2日还报道,一些基础设施合作伙伴依赖第三方融资。如果融资停滞,Anthropic预订的产能可能受到影响。版权仍在关注名单上。7月21日,作家协会宣布法院前一天批准了15亿美元的Barts和解协议。这解决了涉及特定历史行为的相关索赔。未来的训练、输出和其他争议仍可能引发诉讼。此外还有监管、数据中心许可、隐私和安全事件,以及失去关键人物。这些都可能增加成本或让客户在将重要工作交给Claude之前犹豫。
如果客户扩张继续放缓,成本效率恶化,并且反复发行股票来填补支付缺口,我不会买入。重复购买、按时交付的算力以及更好的现金回收会让我更愿意投资。这些是我正在关注的发展。
我的投资框架:等待价格,小仓位试水
我喜欢Anthropic的业务。Claude有可观的收入,企业正在付费使用它。这值得认真关注。展望10年后,我预计AI将承担更多实际工作。Anthropic有机会成为其中的重要部分。
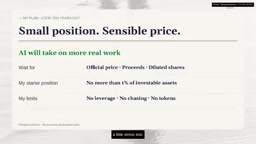
对于这次IPO,我会等待官方价格区间、募集资金用途和稀释后的股数。如果估值过高且现金流进展不能让我放心,我会等待上市后的财报。错过开盘日不会毁了我的周末。如果价格和披露信息合理,我会考虑不超过可投资资产1%的初始仓位。这是我的个人风险限制。不借钱,不让开盘日的上涨牵着鼻子走。我不会碰所谓的Pre-IPO代币。我想要正式上市的股票。
我愿意拥有这家企业。价格必须合理,仓位必须让我睡得着。为了算出那个价格,我喜欢对预期进行压力测试。1万亿美元听起来很贵。说9000多亿美元,突然间我们的大脑开始看到促销标签。那些零是非常有说服力的小生物。
我会使用Rich2Fire上的公司DCF计算器,在感觉之下放一些数字。从示例公司开始,调低增长率,提高要求的回报率,然后看看你喜欢价格是否仍然成立。一个小小的调整可能会让估值移动惊人的距离。该工具提供牛市、基准和熊市自由现金流情景。对于Anthropic,先在计算器之外模拟亏损到盈利的转变:投资、租赁、预付款和转换稀释。然后建立一个合理的正自由现金流基年,对更成熟的业务进行估值,并折现回今天。收入和净亏损不会直接进入自由现金流框。计算器根据你的输入工作。它的买入和卖出标签是机械的价格比较。你提供财务分析和现金流假设。
这就是我喜欢的练习:给你最喜欢的未来版本剃个头,然后问你是否仍然愿意支付要价。
这仅是我的个人观点和信息分享,不构成投资建议。投资涉及风险,报道的发行时间和估值可能变化。根据你的财务状况和你能承受的风险做出自己的决定。
你会等待价格、等待上市后的第一份财报,还是买入小额头寸?如果你可以同时买入Anthropic和OpenAI,你会选择哪个?什么价格或哪个运营数字会让你打开钱包?
相关推荐
Anthropic招股书深度拆解:800亿亏损是骗局还是会计幻术?
Anthropic递交S-1招股书,800亿美元净亏损与160亿美元季度营收并存,引发“世纪骗局”质疑。本文拆解其会计调整、云市场总额法收入确认、9000亿美元计算承诺与双重股权治理,判断这究竟是财务幻术还是真实增长故事。
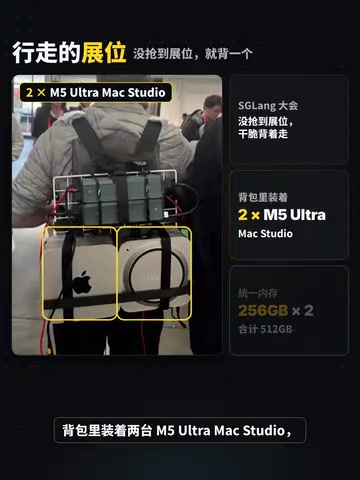
背包里的AI超算:DeepSeek离线推理220tok/s实测
EXO Labs在SGLM大会用两台M5 Ultra Max Studio组成背包式本地集群,离线运行DeepSeek V4.1 Flash达到约220 Tokens每秒。本文解析512GB统一内存、Thunderbolt 5 RDMA低延迟与MoE架构如何支撑这一速度,以及开源框架EXO的分布式推理价值。

Vibe Coding入门到实战:AI意图编程范式与工具横评
Vibe Coding是什么?本文拆解AI意图编程范式,对比Claude Code、Trae、质谱、Cursor等主流工具的效率、成本与中文支持,并给出个人选择建议与趋势判断。