Anthropic招股书深度拆解:800亿亏损是骗局还是会计幻术?
Anthropic招股书中的巨额亏损主要是非现金会计调整,真实增长与巨大基础设施承诺并存。
Anthropic递交的S-1文件因800亿美元净亏损与160亿美元季度营收的反差引发困惑。文章逐项拆解后发现,约九成亏损来自可转换票据和SAFE估值变化的非现金会计调整,并非实际现金流出;公司收入增长真实且加速,2026年上半年达163亿美元,运营现金流为正。云市场收入按总额法确认引发OpenAI质疑,但属竞争对手主张。约8954亿美元的计算承诺相当于当前年收入的20倍,但跨越多年且部分附带终止权,不应视作即时债务。治理上,创始人实体持有50.1%投票权,A类股股东经济权与控制权严重不对等。结论是文件并非骗局,但投资者需自行判断未来需求能否支撑庞大的基础设施战略。
一份让所有人困惑的招股书
Anthropic向SEC递交了S-1文件,准备以股票代码“ANT”登陆纳斯达克,高盛和摩根士丹利领衔承销。这份文件里藏着一组让财经媒体集体炸锅的数字:去年营收46亿美元,仅第一个季度就做到160亿美元,甚至录得了首个季度运营利润。然而同一份文件又报告了六个月净亏损800亿美元——每赚1美元,几乎要亏掉5美元。
这种反差足以让人怀疑自己是不是看错了小数点。是公司财务出了大问题,还是会计规则开了个巨大的玩笑?这份招股书的第23页给了答案,但信不信由你。
随后在11月2日,Anthropic提交了修正版S-1:九个月营收达到332亿美元,报告净亏损超过1040亿美元,而披露的计算资源承诺接近9000亿美元。这些数字来自修正后的文件,而S-1正是公司在向公众出售股票前必须提交的文件——它是一份销售宣传册,同时也必须披露那些让人不舒服的部分。
问题在于,那些不舒服的部分是否揭示了根本性的问题。本文逐一审视营收、会计调整、云合作伙伴关系、未来义务和股东控制权,因为对这份文件最具误导性的解读,可能恰恰是最吓人的那个标题。
钱从哪里来:真实收入,不是PPT
先搞清楚Anthropic卖的是什么。Claude模型通过订阅和基于用量的服务产生收入。客户要么付费获得访问权,要么按照消耗的计算活动量付费。根据招股书,基于消费的服务在2025年产生了约38亿美元收入,订阅贡献了另外7.89亿美元。这是一门有付费客户的真实商业生意,而不只是一堆令人印象深刻的投资者演示文稿。
增长幅度相当惊人。不看流传的数字,直接读文件:2024年营收3.86亿美元,2025年跳到46亿美元。2026年上半年,营收达到163亿美元——大约是前一年全年销售额的三倍半,压缩在六个月里完成。到第三季度,季度营收攀升到接近170亿美元。
客户支出的故事类似。文件报告称,每月至少产生10万美元、或过去十二个月年化收入达到100万美元的客户,在一年内从不到1000家增长到超过11900家。净收入留存率接近900%——通俗地说,同一批客户群体的支出大幅飙升。快速采用能解释一部分,但这种扩张能否持续是另一个问题。
第23页的秘密:800亿亏损里有多少是纸面数字
回到那个吓人的800亿。根据原始S-1,Anthropic在2026年上半年亏损807亿美元。但其中724亿美元来自可转换票据、衍生品和SAFE的估值变化。这些是能给投资者未来所有权或相关财务权利的融资工具,它们的会计价值会随着公司变得更有价值而上升。
由此产生的奇怪后果是:公司估值增长如此剧烈,以至于对投资者的某些义务在账面上变得更贵。会计准则要求公司把这部分增加确认为损失。报告的上半年净亏损中,大约九成来自这项非现金调整。这六个月里并没有发生对应的724亿美元实际支付。公司变得更有价值,利润表却变得 dramatically 更难看。会计有时确实很有幽默感。
这并不意味着剩下的那部分亏损不值得关注——剩下的约84亿美元反映的是运营中烧掉的现金。但要理解运营表现,得看另一行数字。原始文件报告上半年运营亏损6.93亿美元,更重要的是第二季度产生了9.74亿美元的GAAP运营利润,这是所呈现的六个季度中唯一一个运营盈利的季度。
修正版招股书还显示,2026年前九个月运营现金流为正的66亿美元。现金流衡量的是业务中流动的钱,而非账面上的价值变动,所以“Anthropic每六个月烧掉800亿现金”这种简单说法没有依据。真实的财务图景要复杂得多。
SAFE与可转换票据的会计逻辑
SAFE(Simple Agreement for Future Equity)是初创公司常用的一种融资工具,投资者当下出资,未来在特定触发事件(如IPO或下一轮融资)时按约定条件转换为股权。可转换票据类似,但带有债务属性。两者在会计上通常被归类为以公允价值计量的金融负债或衍生工具。当公司估值快速上升时,这些工具的公允价值也随之上升,而会计准则要求公司将公允价值的增加确认为当期损失——尽管公司并未支付任何现金。这正是Anthropic上半年724亿美元非现金亏损的来源:公司越值钱,账面上对投资者的义务就越“贵”,利润表就越难看。理解这一机制,才能把纸面亏损与真实现金消耗区分开来。
调整后利润的争议:同一季度,两个答案
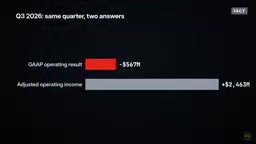
第三季度带来了新的复杂性。10月14日,《金融时报》率先报道、路透社随后跟进,称Anthropic告诉投资者它实现了盈利。11月的修正文件随后披露该季度GAAP运营亏损5.67亿美元,但同时又报告调整后运营利润24.6亿美元。同一家公司、同一个季度,两个相差约30亿美元的答案。
根据修正文件,其中近20亿美元来自与员工捐赠配捐计划相关的非现金费用,另一大部分反映的是股权激励。Anthropic将这些项目从调整后运营指标中剔除,解释说慈善费用与员工股权奖励挂钩,而非普通现金运营支出。这个区分很重要,但股东也应记住,非现金费用仍然可能带来经济后果。
调整后盈利本身并不天然具有误导性。公司用它们把不寻常的费用与持续经营表现分开。然而,剔除成本并不会让成本消失。当一项调整把运营亏损变成数十亿美元的运营利润时,投资者应该仔细检查调节表中的每一个项目。文件提供了这份调节表,读它的责任在买股票的人身上。
云市场收入确认:总额法之争
第二个问题是怎么确认通过云市场产生的收入。亚马逊和谷歌既是主要技术伙伴,又是分销渠道。根据路透社对招股书的报道,它们的市场在2025年贡献了Anthropic近一半的营收。修正文件显示,前九个月云市场收入占比仍维持在四成以上。
这引出一个重要的会计问题:谁实际控制着所售服务?Anthropic按总额法记录这些市场交易。假设客户通过市场支付100美元,平台保留一笔费用。在总额法下,卖方可以把客户支付的全额记为收入,同时单独确认相关费用;在净额法下,作为代理方只记录自己保留的部分。适用哪种处理取决于合同安排和谁控制承诺的服务。
Anthropic说自己作为主要方行事,因为它控制交付给客户的智能服务——这是它在SEC文件中的会计立场。当主要方标准满足时,GAAP允许总额确认,仅仅因为另一家公司可能采用不同列报方式,并不构成不当行为的证据。但它确实会让直接的收入比较变得出奇地困难。
有人已经挑战了这种比较。据The Implicator和Gizmodo报道,OpenAI的收入负责人在一份内部备忘录中主张,Anthropic的总额列报相对她偏好的比较口径,把此前讨论的300亿美元年化收入数字夸大了约80亿美元。这是竞争对手的说法,不是独立的会计认定。OpenAI与Anthropic直接竞争,有自己的财务利益,这种批评值得审视,而非自动接受。
总额法与净额法的判断标准
根据ASC 606(美国会计准则的收入确认准则),判断总额法还是净额法的核心在于:企业在向客户转让服务之前,是否控制了该服务。若企业是“主要方”(principal),控制服务并承担存货风险、定价权等,则按客户支付的全额确认收入;若企业是“代理方”(agent),仅促成交易,则只确认自己保留的佣金部分。对于云市场,平台既提供基础设施又是分销渠道,判断谁控制交付的AI服务并不总是清晰。Anthropic主张自己控制交付,因此采用总额法。这一选择会显著放大收入规模,也使与采用净额法的同行(如部分通过云市场销售但按代理处理的AI公司)之间的收入数字缺乏直接可比性。
运行率收入:一个被留白的标题数字
招股书解释了一个叫“运行率收入”的概念,但其标题数字留白。该指标将近期的消费活动和订阅费年化。想象一家餐厅有个非凡的周末,然后把那个周末乘以一整年来预期销售额——它能说明势头,但不能保证接下来的周末同样火爆。
Anthropic自己的风险披露说,运行率收入可能会增加,但它不是GAAP收入的替代品,也不是收入预测。文件还警告增长可能放缓、使用量可能波动、部分收入来自后来被发现违反使用政策的客户。这些是有意义的限定。公司在明确告诉投资者,不要把近期需求的快照当作对未来的承诺。

运行率收入(Run-Rate Revenue)的性质
运行率收入并非GAAP指标,而是一种非标准的运营指标,通常取最近一个月或一个季度的收入乘以12进行年化。它的用途是展示当前的业务势头,尤其在高速增长的公司中,帮助投资者感知“如果当前速度持续一整年”会是什么规模。但它有两个关键局限:其一,它假设近期速度恒定不变,忽略了季节性和波动性;其二,它不反映已确认收入,也不受审计。SEC允许公司在招股书中披露此类指标,但要求同时说明其局限并提示不能替代GAAP收入。Anthropic在文件中明确警告增长可能放缓、使用量可能波动,正是为了满足这一披露要求,同时避免投资者将其误读为收入预测。
9000亿美元承诺:规模对比,不是还款计划
现在考虑一个可能比任何季度调整都重要得多的数字。根据修正版S-1,Anthropic已签订约8954亿美元的购买承诺和租赁安排,其中绝大部分与计算和基础设施相关。披露的安排包括云容量、专用芯片和长期基础设施合同——训练和运行越来越强大的AI系统所需的机器。
做个对比:把公司前九个月营收年化,大约是440亿美元。用披露的承诺总额除以这个速度,大约相当于当前年收入的20年。这是规模比较,不是还款时间表。承诺跨越多年,收入也可能大幅增长。尽管如此,它说明公司的 инфраструктура战略预期了多少未来增长。
也有需要限定的地方。根据修正文件,其中约2138亿美元的义务涉及终止权或公司必须满足的条件,才能让某些安排继续推进。如果交易对手无法交付,Anthropic可能有选择余地。并非所有义务都立即应付,也并非每项义务都承担相同风险。把承诺总额当作明天到期的债务是严重的误解。
Anthropic还报告截至9月30日约有1318亿美元现金、等价物和短期投资,外加一笔150亿美元未提取的循环信贷安排——目前正在完成过程中。这提供了相当大的财务灵活性。但手头现金相对于披露的承诺仍然只有大约每美元15美分。同样,这些金额跨越不同的时间范围。比较展示的是规模,不是迫在眉睫的资不抵债。
底层担忧更简单:Anthropic必须在确切知道未来客户需求能在多大程度上证明这些容量合理之前,就锁定巨大的计算能力。文件承认短期计算合同可能比长期安排贵得多。根据修正文件,第三季度短期计算采购总额约为50亿美元。投资者需要理解的不仅是收入增长,还有每增加一美元收入要花多少成本去产生。
分析师已经提出了这一点。Leverage Shares的Violeta Todorova质疑边际收入经济性的可见度。Futurum的Nick Patience强调,用于训练新模型的支出与服务现有客户的支出之间区分有限——这是两种不同的活动,有不同的投资含义。没有这种拆分,识别长期成本结构变得更困难。
法律与治理:买票上车,但别想选司机
法律和治理风险值得与财务故事分开看。Anthropic在Barts版权诉讼中同意支付15亿美元和解金,不承认责任。另外,公司在联邦法院挑战了五角大楼的供应链风险认定。这些事项涉及真实的业务敞口,但都不构成IPO招股书中的财务虚假陈述。
治理对普通股东可能更具后果。根据S-1,一位创始人实体持有的单一特别F类股附带50.1%的普通股东投票权。话说回来,长期利益信托持有特别T类权利,可以选举多数董事会成员。Anthropic称这种安排支持其公共利益使命和负责任的AI开发。这个解释值得公平倾听——公司想保护长期安全决策免受短期市场压力。但投资者必须理解权衡:购买A类股并不提供相应的实际控制权。股东可以参与经济收益,而关键治理权留在别处。你可以买这张特定火车的座位,但不该假设你能选司机。
双重股权结构与长期利益信托
双重(或多重)股权结构在科技公司IPO中常见,通过赋予创始人或特定实体高投票权股份,使管理层在上市后仍能保持控制。Anthropic的设计更为特殊:F类股赋予创始人实体50.1%的投票权,确保其对公司重大决策的否决权;T类股则由长期利益信托持有,有权选举多数董事会成员,旨在将公共利益使命制度化。这种安排与谷歌、Meta的双重股权有相似之处,但额外引入了“使命保护”维度。对普通A类股股东而言,经济收益权与投票权分离意味着他们难以通过投票影响公司方向。披露是充分的,但投资者需自行评估这种治理结构带来的代理成本。
估值:为预期付费
估值让每一个不确定性都更昂贵。据Bloomberg Law报道,Anthropic在2026年5月的私募融资中估值约9650亿美元。对比第三季度约680亿美元的年化收入,这大约是14倍年化销售额。这个倍数基于单个季度,而非保证的全年收入。支付这种估值的投资者,买的既是当前经营成果,也是预期。
结论:不是世纪骗局,但需要睁大眼睛
那么,Anthropic的IPO文件是世纪骗局吗?基于本文审视的证据,不是。惊人的净亏损有文件记录的会计解释。收入增长有披露的财务报表支撑。公司的调整、市场会计、合同承诺和治理结构都在招股书中有所描述。我们没有在这份记录中找到构成欺骗投资者计划的证据。
但透明的披露并不自动让一切变得安全。投资论点归结为一个问题:未来需求能否长入一个异常庞大的基础设施战略。乐观派认为利用率上升可以让承诺的计算资源随时间产生可观收入。怀疑派则指出边际经济性不透明、调整项反复出现、以及股东缺乏实际控制权。两边都有道理。这份文件没有隐藏这些张力——它只是把判断的责任交给了读者。
相关推荐
Anthropic IPO估值悬疑:万亿定价与S-1背后的真实生意
Anthropic已提交S-1申请在纳斯达克上市,估值从2万亿降至1.5万亿甚至1万亿。本文深度分析其收入增长、客户质量、8954亿美元算力承诺、1040亿美元净亏损及治理结构,给出IPO投资框架。
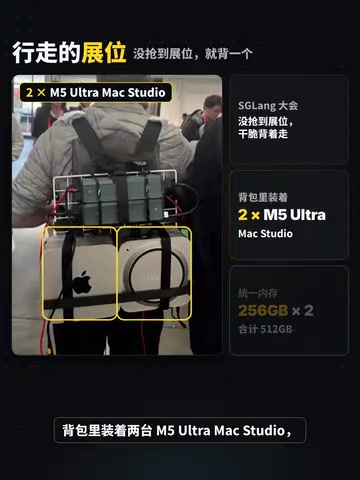
背包里的AI超算:DeepSeek离线推理220tok/s实测
EXO Labs在SGLM大会用两台M5 Ultra Max Studio组成背包式本地集群,离线运行DeepSeek V4.1 Flash达到约220 Tokens每秒。本文解析512GB统一内存、Thunderbolt 5 RDMA低延迟与MoE架构如何支撑这一速度,以及开源框架EXO的分布式推理价值。

Vibe Coding入门到实战:AI意图编程范式与工具横评
Vibe Coding是什么?本文拆解AI意图编程范式,对比Claude Code、Trae、质谱、Cursor等主流工具的效率、成本与中文支持,并给出个人选择建议与趋势判断。