Anthropic递交S-1:5000亿美元豪赌与创始人绝对控制

Anthropic提交S-1冲刺上市,高速增长伴随巨额算力承诺和创始人控制权。
Anthropic于2026年10月26日向纳斯达克提交S-1文件,计划以代码ANT上市。文件显示公司收入从2023年的4100万美元飙升至2026年上半年的163亿美元,第二季度首次实现9.74亿美元营业利润,但上半年净亏损高达807亿美元,其中720亿美元来自可转换债务重估值,属非现金会计处理。真实烧钱同样惊人:2026年上半年算力支出89亿美元,2025年账目后签署的算力合同最低付款约4170亿美元,Amazon和Google同时是股东、供应商与销售渠道。最引人注目的是五类股权结构:公众A类股投票权合计上限49.9%,F类单一股份掌握50.1%投票权,长期受益信托直接选举多数董事,S-1承认这可能实质消除公众股东影响重大决策的能力。
Anthropic终于迈出了IPO的关键一步。这家从未实现年度盈利的AI公司,在2026年10月26日向纳斯达克提交了S-1文件,计划以"ANT"为代码上市。文件披露了惊人的增长曲线,也暴露了同样惊人的成本承诺和一套让公众股东几乎无法影响决策的股权结构。
从OpenAI出走到千亿估值:五年增长轨迹
2021年,七位研究员从OpenAI出走创立Anthropic,Dario Amodei任CEO,Daniela Amodei任总裁。五年后,七位联合创始人全部仍在公司。Dario Amodei曾对Fortune解释出走原因:他们相信更大的模型会持续变好,但安全需要的不只是规模。
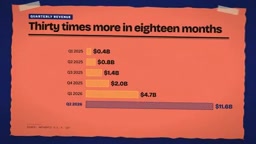
公司的增长几乎全部由开发者驱动。2023年Claude发布时年收入仅4100万美元,2024年3.86亿美元,2025年4.6亿美元(注:原文为4.6 billion,即46亿美元)。2025年2月Claude Code预览后,季度收入从2025年初的3.76亿美元飙升至2026年第二季度的116亿美元。截至2026年9月底,年付费超过100万美元的客户已超过1900家。
估值随之膨胀:2025年3月615亿美元,六个月后1830亿美元,2026年2月3800亿美元,5月单轮融资650亿美元后达到9650亿美元,一度超过OpenAI。
会计魔法与真实亏损:净亏807亿的真相
2026年第二季度,Anthropic首次实现营业利润9.74亿美元。但上半年整体运营仍亏损6.93亿美元,净亏损则高达807亿美元。这个天文数字主要来自会计处理:其中720亿美元源于可转换债务的重新估值,因为公司自身价值大幅上涨,并没有现金流出。
真实的烧钱同样触目惊心。仅2025年运营亏损就达80亿美元,S-1文件警告成本将继续上升、亏损将持续。最大的成本项是算力:2026年上半年算力支出89亿美元,超过收入的一半。
可转换债务(convertible debt)是一种混合融资工具:投资人先以债权形式提供资金,在约定条件(如公司上市或估值达到某阈值)下可按预设价格转换为公司股权。会计上,当公司自身估值大幅上升时,转股权的公允价值随之增加,按美国会计准则需在利润表中确认为公允价值变动损失,形成账面巨额亏损,但并不伴随任何现金支付。反之,若估值下跌,账面上会出现非现金的"收益"。因此这类亏损与经营性烧钱是两个概念:前者反映的是公司的融资结构,后者才反映真实的现金消耗速度。投资者阅读S-1时,通常应结合现金流量表和自由现金流来判断公司的实际财务健康度。
4170亿美元算力承诺:房东也是股东
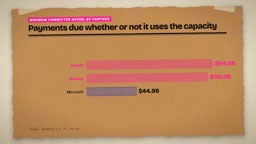
S-1文件逐项列出了算力合同:对Google至少1140亿美元(至2033年),对Amazon至少1100亿美元(至2036年),对Microsoft至少450亿美元,另有从SpaceX旗下AI部门(原xAI)采购算力最多1200亿美元,以及约1600亿美元的设备租赁。2025年账目之后签署的合同最低付款总额约4170亿美元。分析师将各项加总后得出超过5000亿美元的总承诺——这正是标题中"5000亿赌注"的由来。
更微妙的是,Amazon和Google既是房东又是股东。Amazon到2024年已投入80亿美元,2026年两家又承诺追加数十亿美元,部分与Anthropic达成算力里程碑挂钩。2026年上半年,48%的收入通过这两家的云市场渠道产生。投资者、供应商、销售渠道和竞争对手,四种身份集于一身,S-1承认这可能产生利益冲突。公司前五大客户贡献约四分之一收入,且许多没有长期合同。
五类股权结构:49.9%的投票权上限
S-1最不寻常的部分是控制权安排。Anthropic将设五类股票:公众购买的A类股每股一票,但所有A类股合计投票权上限为49.9%。F类股仅一股,由七位联合创始人拥有的公司持有,附带50.1%投票权但不享有利润分配权。T类股同样仅一股,由一家信托持有,不在股东大会上投票,而是直接选举多数董事会成员。N类股享有利润但无投票权,主要归Amazon和Google等战略伙伴。E类股面向员工,仅能就少数限定事项投票。
这个信托名为"长期受益信托",共五个席位,其中一席空缺,四位受托人之一是前美联储主席Ben Bernanke。受托人不得持有公司股份,但文件承认,实际操作中他们与Anthropic高管密切合作选出新受托人。S-1直言,这一结构"可能实际上消除A类股东影响重要决策(包括公司出售)的能力"。
创始人控制并不新鲜,Fortune将其与扎克伯格、马斯克和纽约时报的结构相提并论。新鲜的是给出的理由:使命。公司还将5%股份注入自己的公共利益基金,每位联合创始人承诺捐出80%的遗产,每人持股约2.4亿股——价值取决于尚未确定的发行价。
双层/多层股权结构(dual-class or multi-class share structure)在科技公司中并不罕见,典型如Google、Meta和Snap,其核心是通过赋予创始人高投票权股份,使管理层在上市后仍能控制公司方向。但Anthropic的设计更进一步:公众A类股的投票权被设定合计49.9%的硬性上限,而非按持股比例自然计算;F类以单一股份承载50.1%投票权,T类单一信托股份则直接掌握多数董事席位。这类安排在美国交易所上市规则中通常需要满足"受控公司"(controlled company)豁免条件,可免除独立董事占多数等治理要求。纳斯达克与纽交所允许此类结构,但须在招股书中充分披露,投资者保护主要依赖信息披露而非投票权。
90页风险清单:从政府诉讼到安全承诺松动
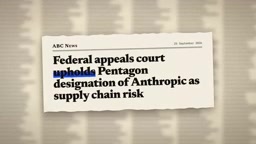
S-1的风险因素超过90页。文件承认先进AI可能对人类构成灾难性或生存性风险。最特殊的风险涉及美国政府:Anthropic表示其技术不应用于大规模国内监控或完全自主武器,2026年2月总统随即指示所有联邦机构停用其技术,五角大楼将其列为供应链国家安全风险。Anthropic提起诉讼,8月加州联邦法官裁定相关措施是对受保护言论的报复,但9月华盛顿上诉法院以2比1裁定其中一项认定合法,公司已请求全院复审。政府合同仅占其收入约1%,真正的风险是政府供应商可能连带回避它。
同期,据Time报道,Anthropic修改了自身安全规则,放弃了"除非能事先保证安全措施充分否则不训练模型"的旗舰承诺。联合创始人Jared Kaplan辩称,单方面停止并不能在他人继续推进时真正帮助任何人。9月,一位离职研究员警告AI实验室正在"拿我们的生命赌博"。
2025年Wired首先报道的一份泄露备忘录中,Amodei承认向阿联酋和卡塔尔寻求投资可能让独裁者致富,他写道"这是一个真实的缺点,我并不为此兴奋"。文件还估计,今年5%至7%的收入来自后来被发现违反其使用规则的客户。
与OpenAI的比较:口径不同,故事不同
Anthropic诞生之初就是要与OpenAI不同。OpenAI在2025年完成重组,非营利基金会控制公司,Microsoft持股约27%。据华尔街日报,2026年第二季度OpenAI收入67亿美元、运营亏损123亿美元;Anthropic收入116亿美元,但两家公司收入确认方式不同,并非严格可比。OpenAI正以1.25万亿美元估值洽谈融资,预计2027年才会上市。Anthropic尚未定价,报道称华尔街讨论的区间为1.5至2万亿美元,最快11月中旬开始交易。分析师意见分裂,已有机构称其为"2026年最荒谬的IPO",也有人视之为一代人的时刻。
S-1文件清楚表明一件事:Anthropic创立于"AI可能是有史以来最危险技术"的信念之上。五年后,它请求公众按创始人的条款为这场竞赛出资。
收入确认口径(revenue recognition)的差异是AI公司间财务数据难以直接比较的关键原因之一。云厂商渠道销售中,公司可按"总额法"确认客户支付的全部金额,也可按"净额法"仅确认扣除云厂商分成后的净收入;此外,多年期订阅合同在会计上如何分期确认、算力采购与收入的对应期间如何匹配,也会显著影响季度数字。Anthropic的收入中近半通过Amazon和Google的云市场产生,这意味着其收入数字可能包含渠道分成前的总额,而OpenAI若主要采用直销或不同渠道结构,两者的绝对数字不宜简单并列。分析师在横向比较时,通常会调整至同一口径后再计算收入倍数和毛利率。
相关推荐

beacon.sh:为AI编程助手装上自我进化记忆
beacon.sh 是一款开源、可自我进化的 AI 编程代理记忆层,支持 Claude Code、Cursor、Codex 等 20 多个 harness,把代理会话转化为复利式知识层,解决跨工具记忆断层问题。

Xmind 2027发布:思维导图进化为AI思考伙伴
Xmind 2027 在 Product Hunt 发布,主打「AI 思考伙伴」定位。新增 Xmind Agent 支持基于本地文档与导图做研究,并通过 MCP 将导图上下文接入 ChatGPT、Claude 等 AI 工作流。本文解析其产品逻辑、差异化优势与待验证的问题。

UnleashX:像雇人一样雇佣AI员工,对话直接交付成果
UnleashX在Product Hunt上线,主打像雇人一样雇佣AI员工:选角色、连CRM和工具、设规则,端到端执行工作流,人类仅在必要时介入。本文分析其产品定位、配置逻辑与人机协作边界。