Cursor估值290亿:不造AI,却成AI最大赢家
Cursor不训练模型,靠租用AI能力做编程工具,一年估值涨12倍、营收超10亿美元。
Cursor的估值在不到一年内从25亿美元升至近290亿美元,涨幅约12倍,年营收已超过10亿美元。它本身不训练AI模型,而是租用Anthropic、OpenAI和Google的模型,通过代码库索引、上下文管理、多模型调度等工程工作把模型能力包装成顺手的编程工具。文章认为,这一案例说明当基础模型逐渐商品化,最丰厚的估值会流向离用户最近的应用层,而非模型训练方。对创业者而言,不必自研模型也能做出高价值产品,前提是把那层“窗口”做得足够好。
一段来自YouTube短视频的观察,在开发者圈子里引发了不小的讨论:代码编辑器Cursor的估值从去年12月的25亿美元,一路涨到接近290亿美元,不到一年翻了约12倍。更耐人寻味的是它赚钱的方式——Cursor本身并不训练AI模型,它更像一扇窗户,用户透过它敲代码,而窗户后面的智能来自Anthropic、OpenAI和Google。
估值飙升12倍:应用层的胜利
据该视频梳理,Cursor的估值在不到一年内从25亿美元攀升至近290亿美元,涨幅约12倍。这个数字放在整个AI行业里都相当扎眼。视频给出的解释很直接:最丰厚的估值给到了最上层的应用,而不是真正训练AI的那一方。
这其实点出了一个容易被忽视的行业结构问题。过去两年,聚光灯大多打在基础模型公司身上——谁家的模型参数更大、跑分更高、上下文更长。但Cursor的案例说明,当模型能力逐渐趋同,用户真正愿意付费的,是那个把能力包装成顺手工具的界面。开发者不关心背后调用的是哪家模型,他们关心的是补全准不准、响应快不快、代码库理解得透不透。
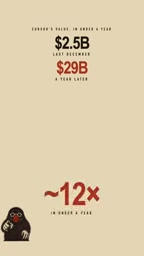
智能是租来的:Cursor的真实角色
视频里有一句话概括得很精准:Cursor是"你打字的窗口",它租用那些模型,并为它们付费。换句话说,Cursor的核心资产不是模型权重,而是产品体验、工程集成和用户习惯。
这种模式常被拿来和"套壳"做对比,但两者有明显区别。简单的套壳只是把API接过来转手卖,缺乏护城河;而Cursor在编辑器层面做了大量工程工作——代码库索引、上下文管理、多模型调度、交互设计,这些才是它留住用户的地方。模型是租来的,但把这些模型组织成一个好用的编程环境,这笔功夫是自建的。
从商业角度看,这种"租智能"的模式成本结构清晰但也脆弱:模型调用费是实打实的支出,一旦上游涨价或改变授权策略,利润空间就会被挤压。视频没有展开这一点,但它是评估Cursor长期价值时绕不开的问题。
“套壳”一词在AI应用圈里带有贬义,通常指只做一层API转发、不添加实质价值的产品。判断一个应用是否只是套壳,关键看它是否构建了独立于底层模型的工程壁垒。Cursor的代码库索引需要为每个项目建立向量化的语义检索层,上下文管理要在有限的 token 预算内挑选最相关的文件片段,多模型调度则要针对补全、对话、重构等不同任务选择性价比最高的模型。这些能力无法通过一次API调用获得,需要持续的工程投入和用户反馈迭代,也正是这类工作把“窗口”和“套壳”区分开来。
收入是真的:年营收超10亿美元
估值故事要站得住脚,得有收入支撑。视频明确指出,Cursor的年营收已经超过10亿美元,且强调"收入是真实的"。这一点很关键——它把Cursor和那些只有用户增长、没有变现路径的AI产品区分开了。
开发者为编程工具付费是有历史传统的,从IDE授权到各类插件订阅,这个市场一直存在。AI编程助手只是把这个付费意愿放大了:当工具能实实在在节省时间,订阅费就显得划算。Cursor踩中的正是这个心理账户。
订阅制SaaS的估值通常用ARR(年度经常性收入)的倍数来衡量。Cursor年营收超过10亿美元这一数字之所以被反复强调,是因为它对应着可预测的现金流,而非一次性的融资或用户数故事。在AI应用普遍面临“高增长、低留存”质疑的背景下,编程工具的付费粘性相对更强:开发者一旦把某个编辑器嵌入日常工作流,切换成本包括重新配置、重新适应快捷键和重新建立代码库索引,这使得订阅续费率往往高于通用型AI产品。
这给AI创业者的启示
Cursor的路径提出一个值得思考的问题:在基础模型越来越商品化的趋势下,价值会往哪里沉淀?视频给出的答案偏向应用层——谁离用户近,谁掌握界面和习惯,谁就更容易拿到高估值。
但这不意味着模型公司吃亏。Anthropic、OpenAI、Google通过Cursor这样的下游应用获得了实实在在的调用量收入,相当于把分发外包给了更懂开发者的团队。这是一种分工,而非零和。
对创业者来说,Cursor的案例说明:不必非得自己训练模型才能做出高价值产品。把现有能力组织成解决具体场景痛点的工具,同样可以撑起可观的商业规模。前提是,那层"窗户"要做得足够好,好到用户不愿意换。
基础模型“商品化”指的是不同厂商的模型在能力上逐渐接近、价格竞争加剧、切换成本降低的趋势。当模型本身难以形成差异化,产业链的价值就会向两端转移:一端是掌握算力和数据的模型训练方,另一端是掌握用户界面和工作流的应用层。Cursor所处的正是后者。这一规律在云计算时代已有先例——AWS之上成长出Snowflake、Datadog等高市值公司,它们同样不拥有底层基础设施,却通过贴近具体场景的产品设计获得了远超基础设施提供商的估值倍数。
相关推荐
七年蜕变:初代折叠屏与现在差距有多大
从初代折叠屏到最新产品,七年时间带来了哪些改变?折痕变浅、亮度提升、机身更薄、软件迁移更顺畅,折叠屏是否已经跨越从发烧友到普通用户的鸿沟?本文基于视频对比分析展开讨论。
人类何时开始吃盐?一段跨越万年的盐史
人类何时开始吃盐?从11000年前农业兴起时的加盐实践,到古代海水蒸发、岩盐开采,再到盐贸易、盐税与甘地食盐长征,本文梳理盐在人类文明中的关键角色。
微软Paza研究:非洲语言语音识别如何突破架构与数据瓶颈
微软Paza研究系统评估53个语音模型在39种非洲语言上的表现,揭示架构选择比预训练覆盖更关键、200-300小时为实用数据门槛,以及语言类型学对识别性能的深层影响。