FCC放宽外资持股限制:Paramount并购中的双重标准争议
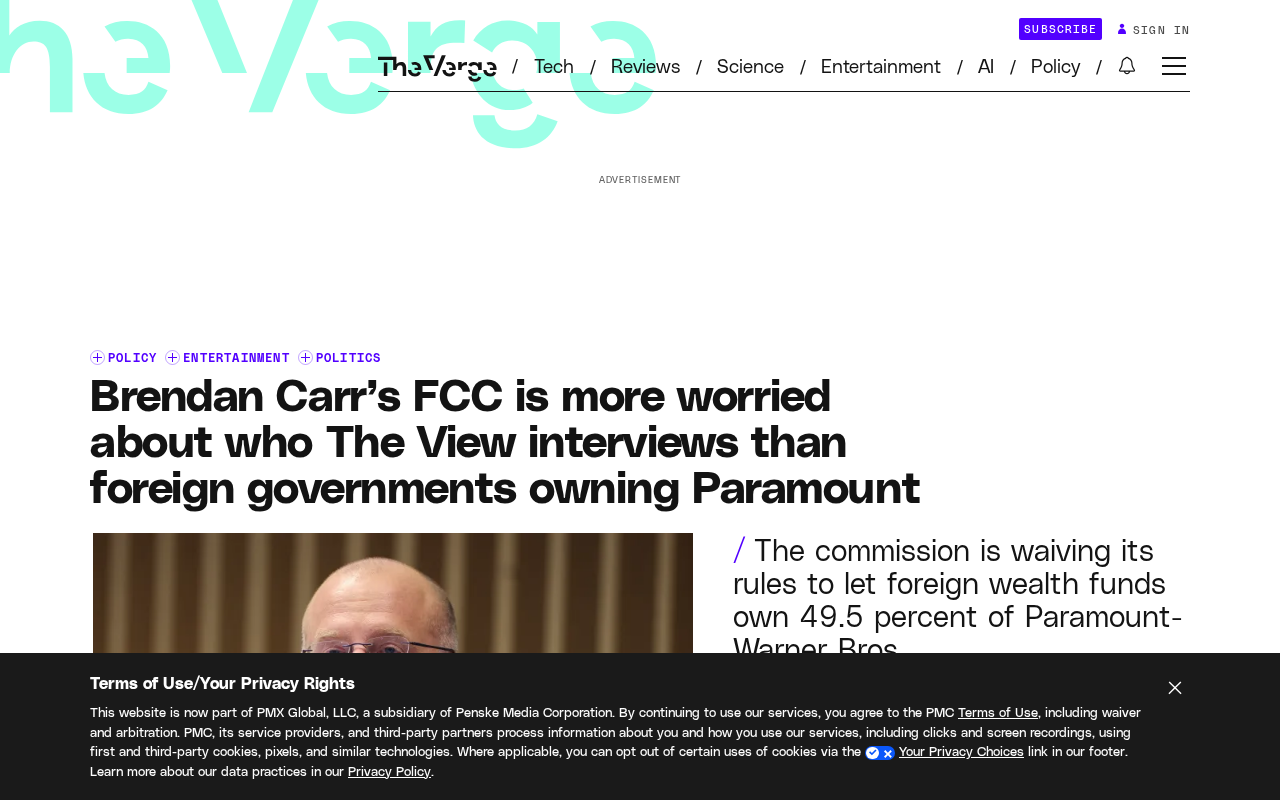
FCC豁免外资持股上限允许三国主权基金持有Paramount近半股权,同期却频繁干预国内媒体节目内容,监管逻辑前后矛盾。
美国联邦通信委员会(FCC)近期批准沙特、卡塔尔、阿布扎比三国主权财富基金合计持有Paramount-Warner Bros.合并后实体49.5%的股份,大幅突破其一贯执行的25%外资持股上限。与此同时,FCC在Brendan Carr主席任内却多次对ABC等国内广播机构的节目内容施压,甚至聚焦于《The View》采访了哪些嘉宾。这种"结构性风险放行、内容干预频频"的倒置监管逻辑,引发外界对FCC公信力与监管动机的广泛质疑。批评者认为,外国政府通过主权资本进入媒体领域,其对舆论的潜在影响远比一档谈话节目的嘉宾选择更为系统性和深远,而FCC的监管重心却恰恰相反。
美国联邦通信委员会(FCC)近日宣布,将在Paramount与Warner Bros.的交易案中豁免其外资持股不得超过25%的限制,允许由沙特阿拉伯、卡塔尔和阿布扎比政府运营的三只主权财富基金合计持有该公司49.5%的股份。这一决定引发了外界对FCC监管一致性的广泛质疑。
一次不同寻常的规则豁免
长期以来,FCC对涉及广播牌照的公司设有明确的外资股权上限——单一外国实体的持股比例通常不得超过25%。这一规则的初衷是防止外国政府或利益集团对美国媒体内容和公共舆论施加过度影响。
然而在Paramount-Warner Bros.案中,FCC选择放宽这一红线,将外资持股上限一举提升至49.5%——几乎接近半数控制权。更值得关注的是,此次获准入股的并非普通商业投资者,而是由沙特、卡塔尔和阿布扎比三国政府直接运营的主权财富基金。这意味着外国政府将对一家美国主要媒体集团拥有近乎对等的股权影响力。
FCC的外资持股规则源自1934年《通信法》(Communications Act),其核心条款要求持有广播牌照的公司,外国自然人或实体的直接持股不得超过20%,外国控股母公司的间接持股不得超过25%。这一门槛并非一成不变——FCC拥有豁免权,可在认定"公共利益"的前提下批准超限持股。历史上FCC也曾数次行使这一权力,但通常针对的是非政府性质的商业投资者,且豁免幅度远不及本次案例显著。本次直接将上限跃升至49.5%,并适用于三个主权基金同时入股的情形,在规模与性质上均属罕见。
监管重心的错位
批评者指出的核心矛盾在于监管优先级的失衡。在Brendan Carr担任FCC主席期间,该机构多次对ABC等广播机构发出威胁,其中不乏针对具体节目内容的施压——例如《The View》(观点)这档谈话节目采访了哪些嘉宾、表达了什么立场,都成为FCC关注的焦点。
这种反差构成了原文标题所批评的核心:FCC似乎更在意一档脱口秀节目采访了谁,而非外国政府是否实质性控股美国媒体公司。当监管机构一边对国内媒体的言论内容锱铢必较,一边又为外国主权资本大开方便之门时,其监管逻辑的一致性自然受到拷问。
内容监管与结构监管的两套标准
从监管哲学的角度看,FCC的职责本应包括两个层面:一是维护媒体所有权结构的独立性与国家安全,二是在宪法框架内审慎处理内容相关事务。理论上,前者(防止外国政府控股)属于结构性、系统性的风险,理应受到更严格的审查;而后者(节目采访对象)则触及言论自由的敏感地带,监管机构本应保持克制。
然而实际操作却呈现出相反的图景:结构性风险被放行,内容层面的干预却频频出现。这种倒置引发了对监管动机的猜测。
Brendan Carr于2025年1月就任FCC主席,被普遍视为强化内容监管、收紧对"偏见"媒体限制的推动者。在其任内,FCC对迪士尼旗下ABC电视网就《The View》等节目展开调查,以"公平原则"相关问题为由施压,引发新闻自由倡导团体的强烈批评。美国广播公司为规避潜在的监管风险,据报道以700万美元和解了一起原本由特朗普总统提起的名誉诉讼。这一系列举动使外界将FCC当前的内容监管行为解读为带有政治意图的选择性执法,也正是在这一背景下,外资持股豁免决定所展现出的反差显得格外刺眼。
主权财富基金入股的深层隐忧
允许外国政府的主权基金持有近半股权,其影响远超普通财务投资。主权财富基金背后是国家意志,其投资决策往往难以与政治考量完全切割。当这类资本进入媒体这一具有舆论塑造功能的领域时,潜在的软性影响力值得警惕。
媒体不仅是商业实体,更承担着信息传播和公共议程设置的功能。外国政府通过资本渗透获得对内容生产链条的间接影响,可能在长期内改变报道倾向、选题偏好乃至价值立场——这种影响未必表现为直接干预,却可能通过人事、预算和战略方向悄然发生。
主权财富基金(Sovereign Wealth Fund,SWF)是由国家政府设立、以主权财富为资本来源的国家投资基金,通常管理外汇储备、大宗商品出口收益或财政盈余。沙特阿拉伯的公共投资基金(PIF)、卡塔尔投资局(QIA)和阿布扎比投资局(ADIA)均属全球规模最大的主权基金之列,三者合计管理资产超过两万亿美元。与私人股权基金不同,主权基金的最终委托人是国家政府,其治理结构中往往存在政治任命的董事会成员。美国外国投资委员会(CFIUS)负责审查外资收购的国家安全影响,但媒体领域的广播牌照审批权归属FCC,两个机构的审查框架和标准并不完全重叠,这一制度空隙在本案中尤为突出。
这一决定的启示
Paramount案暴露出的问题,本质上是媒体监管在原则与实践之间的张力。规则的存在是为了服务于清晰的公共利益目标,而当规则可以在个案中被大幅豁免、监管精力却集中于争议性更强的内容领域时,监管的公信力便会受损。
对于关注媒体格局和科技政策的观察者而言,这一事件提供了一个观察监管机构如何在商业利益、地缘政治与言论自由之间权衡的样本。它也提醒我们,媒体所有权结构的变化往往比表面上的内容争议影响更为深远。
(注:本文基于公开报道整理,相关交易的最终结构和监管审查仍可能发生变化。)
相关推荐
Vibe Coding是什么?程序员必须掌握的AI编程能力
Vibe Coding(AI编程)到底是什么?本文解析AI编程如何重塑研发流程、为何传统程序员面临淘汰、Cursor与Claude Code两大工具,以及程序员、PM、运营等岗位为何都该掌握这项能力。
让石头思考:生成式AI与信息压缩的哲学思考
从Reddit热帖「让石头思考」出发,探讨生成式AI的信息论本质:为何压缩等价于理解,巴别图书馆式的可能性空间思辨,以及语义压缩、Hutter Prize与AI原理的深层联系。
让Claude"浪费"额度:一场AI创造力的意外实验
一位Reddit用户让Claude用剩余额度"做件荒唐的事",结果AI生成了监控一块石头的企业级平台RockOps。本文分析这一趣味案例背后的AI创造力与产品设计能力。