买房还是租房更划算?一对双胞胎30年的财务对比

买房不一定比租房划算:机会成本、利息陷阱与生活灵活性共同决定最优选择。
TED-Ed 用一对双胞胎姐妹 Morgan(买房)与 Lisa(租房)的30年财务故事,系统拆解了"买房一定赚"这一传统观念的复杂性。买房的隐性成本远超首付:房贷早期还款大部分是利息、维修与灾害费用由房主自担,30年总支出高达140万美元;而租房虽累计付出90万租金,但极低的进入门槛让 Lisa 得以将省下的资金用于投资,滚存出约46万的回报。最终Morgan净亏10万、Lisa净亏44万,买房略胜,但Lisa获得的是更高的流动性与人生灵活性。文章的核心结论是:买与租的优劣高度依赖利率、房价涨幅、投资回报率等假设变量,并无放之四海而皆准的答案,理性决策需同时权衡财务数字与非财务价值。
买房和租房,哪个在财务上更明智?这个问题困扰了几代人。TED-Ed 的 Ella Feldman 用一对双胞胎姐妹的故事,把这道看似复杂的理财题拆解得清清楚楚——答案远比"买房一定赚"的传统观念要微妙。
从同一起跑线出发:买房与租房的首付差距
故事的主角是一对形影不离的双胞胎姐妹 Morgan 和 Lisa。她们搬进了两栋一模一样、紧挨着的两居室,唯一的区别是:Morgan 买下了自己的房子,而 Lisa 选择租住。
两人的初始支出立刻拉开了差距。Morgan 以 40 万美元买房,像大多数购房者一样申请了房贷。按 10% 首付加上一笔被称为"过户费"(closing costs)的额外费用,她一次性支出了 5 万美元。而隔壁的 Lisa 签下一年期租约,月租 1800 美元,加上押金,拿到钥匙时只花了 3600 美元——这仅仅是 Morgan 支出的一个零头。
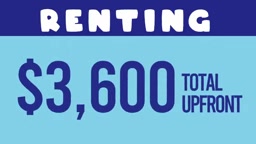
这组对比揭示了租房最直观的优势:极低的进入门槛。买房需要动用一大笔现金,而这笔钱的去向,恰恰是后面故事的关键伏笔。
前期还贷的"陷阱":钱都去哪了
时间快进到第五年。Lisa 的租金以每年约 2% 的速度稳步上涨,月租已超过 2000 美元(还新增了宠物费),五年累计支出约 11.2 万美元。
Morgan 这边则是一笔 30 年、固定利率 6% 的长期房贷。视频特别指出,这种长期固定利率贷款在美国很常见,但在世界其他地区,更典型的是期限更短、利率可调整的贷款。较长的贷款期限通过把还款摊薄到更长时间来降低月供,Morgan 每月连税费和保险约 2500 美元。
但这里藏着购房者常忽略的真相:早期还款中有很大一部分付的是利息。五年下来,Morgan 已在房产上花了 15 万美元,比 Lisa 多出 3.8 万,可她只偿还了约 2.5 万美元的本金。好消息是市场利率下降,她通过"再融资"(refinance)用 5% 的新利率替换旧贷款,月供降到约 2300 美元。
房贷早期利息占比高的现象,源于"摊销"(amortization)机制。以固定月供偿还长期贷款时,每期还款额中利息与本金的比例并非固定,而是动态变化的:贷款初期,未偿本金余额最大,利息绝对金额也最高,本金偿还比例极低;随着本金逐年减少,利息部分才会缩小,本金偿还才逐渐加速。以 6% 利率的 30 年期贷款为例,购房者在前五年偿还的月供中,超过 80% 可能流向利息而非本金。这意味着,如果购房者在贷款前期出售房产,其实际净资产(房价减去贷款余额)的增长远比想象中慢。再融资(refinance)本质上是用新贷款偿还旧贷款,可以在市场利率下行时锁定更低利率、降低月供,但通常也会重置摊销时钟,导致利息占比再次回升,实际节省的总利息需要仔细核算。
十五年后的转折:房东帮你扛风险
到了第十五年,Lisa 的租金终于超过了 Morgan 的月供。表面看买房开始占优,但账不能只算月供。
那年一场暴风雨引发山洪袭击社区。作为房主,Morgan 必须自掏腰包修缮房屋;而 Lisa 只需让房东处理一切。这正是租房常被低估的价值:维修、保养和突发灾害的成本,都由房东承担。
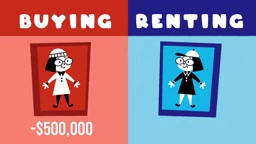
这一阶段,Morgan 在房子上的总支出已超过 50 万美元,而 Lisa 的租金累计约 38 万美元。拥有资产意味着拥有责任,房屋的每一处损耗都是真金白银。
30 年终局:别忘了"机会成本"
30 年后,Morgan 终于还清了房贷。算上房价、利息、税费和保险,她花了约 100 万美元;再加上维修保养,总支出达到 140 万美元。Lisa 的月租则涨到 3300 美元,30 年累计付出约 90 万美元租金。
但在算最终账本前,还有一个决定性的变量——机会成本。当年 Morgan 把 4 万美元投入首付时,她放弃了把这笔钱投入稳健、多元化退休账户的机会。而 Lisa 正是这么做的,这笔钱滚存成了约 50 万美元(视频中也提到 46 万美元的投资收益口径)。
最终结算:Morgan 为一栋现值 130 万美元的房子花了 140 万,净亏约 10 万美元。Lisa 付了 90 万租金,但靠投资赚了 46 万,净亏约 44 万美元。在这个剧本里,Morgan 胜出,而且还清贷款后只需承担税费、保险和维护。
机会成本(opportunity cost)是经济学中的核心概念,指选择某一方案时所放弃的次优方案的潜在收益。在买房与租房的对比中,它常常是被忽视但影响最大的变量。购房首付款和过户费是一笔必须一次性锁定的资金,一旦转化为房产权益(equity),流动性极低——你无法只卖掉"房子的一小部分"来应急。相比之下,如果这笔资金投入股票市场或多元化退休账户(如美国的401(k)或IRA),历史上长期年化回报率约为 7%-10%(扣除通胀后),复利效应在 30 年维度下相当可观。视频所用的约 50 万美元的增值,实际上对应的是将 4 万美元以约 8% 年化复利投资 30 年的结果。需要注意的是,这一收益高度依赖投资纪律和市场表现,并非有保证的回报,现实中许多人并不会将省下的房租自律地持续投入投资市场。
没有标准答案:钱之外的价值
不过,Lisa 并非输家。她有十多年月支出更低的日子,可以把钱花在爱好和旅行上,也完全可以把余钱投入投资让其增值。更重要的是,租房让她不被一处房产束缚——故事结尾,她刚拿到一个异地的工作机会,正准备自由地开启新生活。
这个案例的真正启示在于:买房与租房的优劣高度依赖具体假设——利率走势、房价涨幅、投资回报率、租金增速,任何一个变量变化都可能逆转结论。所谓"买房一定比租房划算"的传统智慧,并不是放之四海而皆准的真理。
理性的决策不只看最终的数字胜负,还要权衡流动性、灵活性、责任负担以及个人的生活方式偏好。Morgan 赢在净资产,Lisa 赢在自由度——究竟哪个更适合你,取决于你给人生的哪一项"价值"打更高的分。
买房与租房的比较结果对假设参数极其敏感。以房价年均涨幅为例,视频中 40 万美元的房产 30 年后升值至 130 万,对应约 3.9% 的年均增速,接近美国历史长期均值;但在不同城市、不同周期下,真实涨幅差异极大,部分地区出现过房价停滞甚至下跌的情况。租金增速、贷款利率高低、是否发生再融资、维修支出规模以及租房者能否坚持投资省下的差额,任何一个变量的变化都可能让最终胜负易主。此外,税收优惠(如美国的房贷利息抵税)、房产增值的资本利得税减免,以及各地迥异的租房法规保护程度,都会显著影响实际财务结果。因此,此类分析的价值不在于给出唯一正确答案,而在于帮助决策者识别哪些变量对自身情况影响最大,进而做出更有依据的个人判断。
相关推荐

LangChain的商业模式还能走多远?LangSmith面临的生存挑战
LangChain的核心营收依赖LangSmith,但AWS Omni等云厂商原生可观测性工具的崛起正在挤压其增长空间。本文分析独立AI开发工具与云原生方案的护城河之争,以及LangChain面临的商业化挑战。

用强化学习在UE5中训练AI钢铁侠:PPO算法救援13名乘客实验
一位开发者在虚幻引擎5中用PPO强化学习算法训练AI钢铁侠,让其学会飞行救援13名下坠乘客。本文解析该体素风格项目的技术思路、PPO选型逻辑与UE5仿真训练的价值与局限。

传奇设计师Richard Garriott重掌《创世纪》系列版权
游戏传奇设计师Richard Garriott正式重新获得经典RPG系列《创世纪》(Ultima)的控制权。本文解读这一版权回归对玩家与游戏行业的潜在意义。