S3价格十年未降:云存储成本的时代变迁

亚马逊S3标准存储价格自2016年起连续十年未降,标志着云存储行业从价格战转向生态竞争的结构性转变。
开发者Simon Willison通过梳理亚马逊S3标准存储的历次定价记录发现,S3价格在2006至2016年间从0.15美元/GB-月大幅降至0.023美元/GB-月,累计降幅约85%,但此后整整十年再未下调。这一停滞背后有三重原因:机械硬盘降本红利趋于枯竭、S3确立行业标准地位后客户迁移成本极高导致竞争压力减弱,以及AWS转而通过推出Infrequent Access、Glacier等分层存储产品来满足差异化需求。对企业和开发者而言,这意味着不能再依赖供应商降价来控制存储成本,而需主动借助存储分层、生命周期策略和多云比价等手段优化支出。S3的价格轨迹也折射出云存储市场整体从野蛮扩张转向以服务、性能与生态取胜的成熟阶段。
亚马逊S3(Simple Storage Service)作为云计算时代的基础设施标杆,其定价历史往往被视为整个云存储行业成本走势的风向标。开发者与科技作家 Simon Willison 在 Hacker News 的一则讨论中,抛出了一个引人深思的观察:S3 的标准存储价格已经整整十年没有下降过。
一份耐人寻味的价格清单
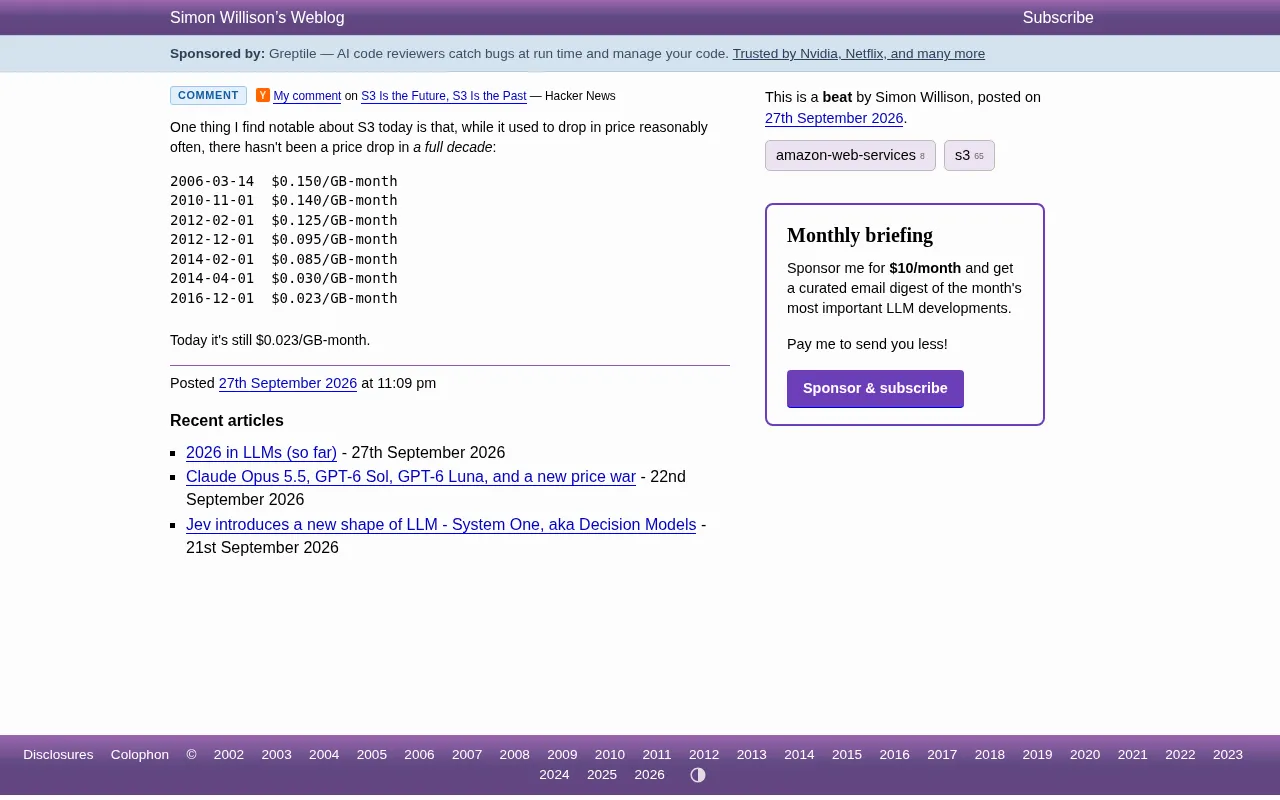
Simon Willison 梳理了 S3 标准存储自推出以来的历次调价记录,勾勒出一条清晰的降价曲线:
2006-03-14  $0.150/GB-月
2010-11-01  $0.140/GB-月
2012-02-01  $0.125/GB-月
2012-12-01  $0.095/GB-月
2014-02-01  $0.085/GB-月
2014-04-01  $0.030/GB-月
2016-12-01  $0.023/GB-月
从 2006 年首次亮相的每 GB 每月 0.15 美元,到 2016 年底降至 0.023 美元,S3 的标准存储价格在十年间累计下降了约 85%。尤其是 2014 年 4 月的那次调整,价格从 0.085 美元骤降至 0.030 美元,几乎腰斩再腰斩,堪称云存储成本普惠化进程中的一个高光时刻。
然而,故事在 2016 年底戛然而止。Willison 指出,时至今日,S3 的标准存储价格仍然停留在 0.023 美元/GB-月——这个数字保持不变的时间已经长达整整一个十年。
从频繁降价到长期停滞
在 S3 诞生后的头十年里,降价几乎成了一种常态。观察上面的时间线可以发现,2010 至 2016 年间,AWS 平均每一两年就会调整一次存储单价。这种节奏与当时硬盘存储成本的持续下滑、云计算市场的激烈扩张高度吻合。降价既是技术进步的自然反映,也是 AWS 巩固市场领导地位、抢占开发者心智的竞争策略。
而过去十年的价格冻结,则呈现出截然不同的图景。这背后可能有多重原因:其一,机械硬盘的单位成本下降速度在近年明显放缓,存储介质本身的降本红利趋于枯竭;其二,S3 早已确立了事实上的行业标准地位,客户迁移成本极高,AWS 缺乏进一步降价的竞争压力;其三,AWS 的产品策略发生了转变,不再依赖单一标准存储的降价,而是通过推出分层存储(如 Infrequent Access、Glacier、Intelligent-Tiering 等)来为不同使用场景提供差异化定价。
AWS 推出的分层存储产品线值得单独说明。S3 Infrequent Access(IA)针对访问频率低但仍需快速获取的数据,存储单价约为标准层的40%,但每次读取需额外付费;S3 Glacier 及 Glacier Deep Archive 则面向极少访问的归档数据,Deep Archive 的存储价格低至约0.00099美元/GB-月,但数据检索可能需要数小时。Intelligent-Tiering 是一种自动分层机制,AWS 会监控对象的访问频率,并在不同价格层之间自动移动数据,适合访问模式不规律的场景,但本身会收取少量监控管理费。这套分层体系让 AWS 在维持标准存储价格不变的同时,仍能向价格敏感用户提供降本路径,也在一定程度上转移了外界对标准层价格冻结的注意力。
价格停滞的深层信号
对于依赖云存储的企业和开发者而言,这一观察值得警醒。当一项基础设施服务的核心价格十年不变时,意味着单纯依靠供应商降价来降低成本的路径已经基本走到尽头。用户需要更主动地通过存储分层、生命周期策略、数据压缩以及跨云比价等手段来优化开支。
标题「S3 Is the Future, S3 Is the Past」本身就蕴含着张力:S3 依然是云原生架构中不可或缺的未来基石,但它的定价模式却越来越像一个凝固在过去的历史切片。曾经引领降价潮流的先行者,如今成了价格惰性的代表。
对于整个行业来说,S3 的价格停滞或许也预示着云存储市场从「野蛮扩张、以价换量」阶段,逐步过渡到「成熟稳定、以服务和生态取胜」的新阶段。降价不再是吸引客户的主要杠杆,性能、可用性、生态整合与数据治理能力才是新的竞争焦点。
「锁定效应」(Vendor Lock-in)是理解 S3 价格停滞的关键背景。S3 不仅是一个存储桶,它已成为整个云原生生态的数据交换枢纽:无数 AWS 服务(Lambda、Athena、EMR、SageMaker 等)原生集成 S3;大量第三方工具、开源框架和 SaaS 产品将 S3 API 作为事实标准接口。这意味着企业一旦将核心数据架构建立在 S3 之上,迁移至竞争对手(如 Google Cloud Storage 或 Azure Blob Storage)的实际成本——包括数据出口费(Egress Fee)、应用层改造、运维流程变更以及潜在的服务中断风险——往往远超账面存储费用的节省。这种高迁移壁垒使 AWS 在定价上享有相当大的自由度,无需跟随市场竞争压力持续让利。
给使用者的启示
这份简单的价格清单提醒我们,云计算并非永远处在成本下行通道中。在制定长期架构与预算规划时,不应默认存储价格会随时间持续走低。合理利用 AWS 提供的多层存储选项,定期审计冷热数据分布,甚至评估自建存储或多云方案的经济性,都是应对价格停滞的现实策略。
Simon Willison 的这则观察虽然篇幅短小,却以一组扎实的数据揭示了云存储行业一个容易被忽视的结构性变化。对任何长期与 S3 打交道的技术团队而言,这都是一个值得放进成本决策考量的重要参照。
相关推荐
零成本手搓推理模型:11小时开源课程拆解
Sebastian Raschka 发布免费 8 集视频课程,总时长约 11 小时,教你用 Python 和 PyTorch 从零构建推理模型:从 Qwen3 小模型起步,串联 Verifier、Inference Time Scaling、GRPO 强化学习与蒸馏,代码在 GitHub 开源。

11小时推理模型实战课:小模型如何学会思考
从 Sebastian Raschka 的 11 小时推理模型实战课出发,结合 HN 热议,解析小模型训练、法律文本版本控制、Anthropic 数据政策和产品可靠性评测的关键信号。

Lightpanda:专为AI与自动化打造的无头浏览器
Lightpanda 是一个用 Zig 语言从头构建、专为 AI 与自动化设计的无头浏览器,GitHub 获 37852 stars。本文分析其技术路线、设计取向与适用场景。