用Meta Muse搭建每日自动研究简报+期权策略:量化人的Agent副驾驶实战

用常驻Agent Muse构建股票期权研究流水线,清零重复劳动,把最终判断和风险确认留在人手里。
文章以B站UP主ApexQuant的实操内容为基础,系统介绍了如何用常驻Agent Muse搭建一套个人股票期权研究自动化流水线。Muse运行在独立Secure VM中,能后台持续工作、掌握用户持仓和日程,本质上区别于普通聊天机器人。整套架构分四层:底层机制保障持续运行,设置层连接WhatsApp、邮件、券商MCP接口,流程层定义每日简报与策略草稿的字段,边界层用Sentinel权限卡死执行红线。文章以Meta为例拆解财报数据矛盾(收入涨28%但利润跌13.4%),并详解期权策略草稿的数字自洽验证方法。核心结论是:Agent负责清零重复劳动,人负责最终判断——先谈风控,再谈收益。
每天早上手动刷财报、看新闻、算Greeks,问题从来不是你不够勤奋,而是把高价值判断和低价值劳动混在了一起。B站UP主ApexQuant顶点量化的这期内容不是工具开箱,而是一条完整的研究流水线——用常驻Agent把重复劳动清零,同时把最终判断和风险确认牢牢留在自己手里。
Muse为什么不是普通聊天机器人
普通AI是你问一句它答一句,关掉窗口上下文就断了。Muse的定位完全不同:它是一个常驻的个人Agent,跑在独立的Secure VM里,自带浏览器,能后台持续运行——你关掉App它仍在干活。
更关键的是,它知道你的持仓、你的日程、你之前聊过的标的。所以它给出的不是泛泛而谈的新闻摘要,而是能放进你真实生活上下文里的研究。
这里有一个容易被忽略的机制:研究自动化的瓶颈从来不是模型聪不聪明,而是它能不能持续拿到你的状态。持仓、仓位上限、关注列表、财报日历,这些状态一旦常驻,简报的信息密度就会完全不一样。但请记住,它的产出始终是草稿和提醒,不是替你按下交易按钮。
Secure VM(安全虚拟机)是一个与主操作系统隔离的独立计算环境,Agent在其中运行时,既无法被外部随意中断,也无法随意访问宿主机的其他数据。这种隔离设计有两层意义:一是安全性,Agent的浏览行为、数据读取被限制在沙箱内,减少凭证泄露或越权访问的风险;二是稳定性,后台任务不会因为你关闭App或切换窗口而中断,类似于服务器上的守护进程(daemon)。对普通用户来说,理解这一点的关键在于:常驻运行不是"对话记忆更长",而是一个持续存活的计算进程,它能在你睡觉时抓取财报日历更新、在开盘前整理隔夜新闻,而不是等你主动发起对话才开始工作。
四层架构:权限和边界比Prompt更关键
整套流水线可以拆成四层来理解。
第一层是机制:Muse跑在独立CPU VM里后台运行,这是它和聊天机器人的本质区别。
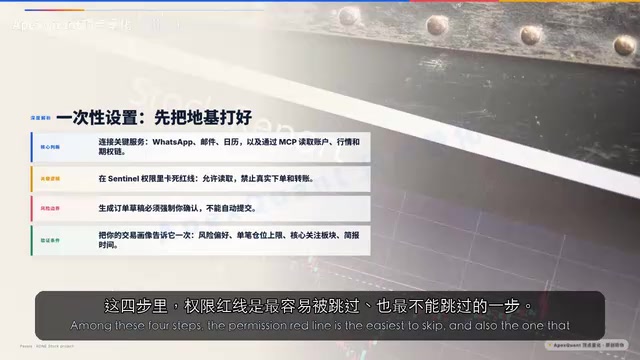
第二层是设置:连接WhatsApp收简报、邮件和日历抓事件、券商接口通过MCP读取行情和期权链,然后在Sentinel权限里卡死红线。
第三层是流程:每日简报输出什么字段、期权策略草稿包含哪些腿、执行权利价、Greeks和盈亏平衡点。
第四层是边界:所有交易相关操作必须是「建议+你最终确认」。
这四层里,权限和边界比Prompt更关键。因为Agent越能干,越需要提前画好围栏。
用一条公式算你的时间账
每日节省时间 = 重复劳动时长 × 自动化覆盖率 − 人工复核时长。
重复劳动包括刷新闻、整理财报日期、计算Greeks,这些有明确输入输出,最适合交给Agent。自动化覆盖率取决于你连接了多少数据源——只连一个新闻源和连上行情、财报、持仓、期权链,完全是两个量级。人工复核时长是你必须保留的确认环节,它不会归零,也不应该归零。
这条公式真正的含义是:如果复核时长没有下降,说明你的字段设计太杂或权限给得太松,Agent只是在制造更多需要你读的东西。验证方法很简单——先记录三天手动耗时,再记录三天复核耗时,看哪一段被压缩得最多。
权限设计:读取放开,执行收紧
权限设计是这期最容易被低估的部分。
允许Agent做的:读取行情、财报、持仓和期权链;整理新闻、财报日期和IV变化;生成策略草稿和订单预览;在重大事件时立即推送提醒。
禁止Agent做的:任何真实下单;任何转账或资金划转;未经确认自动提交订单;把草稿当成已执行的结果汇报。
这四条禁止项里,最后一条最隐蔽。很多自动化流程出问题,不是因为它真的下了单,而是因为它把草稿写得像已经成交,让你误以为仓位已经变了。所以权限红线不止是技术设置,也是你每天读简报时的心理预期管理:读取可以放开,执行必须收紧,确认环节永远留在人这一侧。
此外还要把交易画像告诉它一次,比如「美股期权零售交易者,风险偏好中等,单笔仓位不超过账户5%,核心关注科技和半导体,每天北京时间8点要研究简报、16点要策略准备」。
MCP(Model Context Protocol)是一种让AI模型与外部数据源或工具进行标准化通信的协议,作用类似于给Agent提供一个"插座标准"——券商、行情数据商、日历服务只需实现同一套接口,Agent就能统一读取,无需为每个数据源单独开发适配层。在权限设计中,MCP的重要性在于它天然支持"读取"与"写入"的分级授权:可以给Agent开放行情和期权链的只读接口,同时完全不暴露下单接口,从协议层面杜绝误操作的可能。这与文章强调的"读取放开、执行收紧"在技术实现上是一致的——权限边界不只是Prompt里写一句"不许下单",而是从接口层就不提供这个能力。
简报字段设计决定阅读效率
简报的质量不取决于它写了多少字,而取决于字段设计。
第一组字段:昨日收盘、盘前变化、成交量——先给价格和流动性一个概貌。第二组:最新关键新闻、财报日期、IV变化——把事件和波动率预期放在一起看,因为期权策略最怕事件和波动率错配。第三组:Form 4内幕交易和重大SEC文件——这类信号往往先于价格,但需要交叉验证,不能单凭一条申报下结论。
最后用清晰表格呈现,异常用重点标注,并给出三条今日最值得关注的观察点。关键机制在于:简报不是新闻聚合,而是把「发生了什么」压缩成「今天该看什么」。字段越稳定你读得越快,字段越花哨你越容易跳过。
Meta案例:为什么这类标的最适合自动化监控
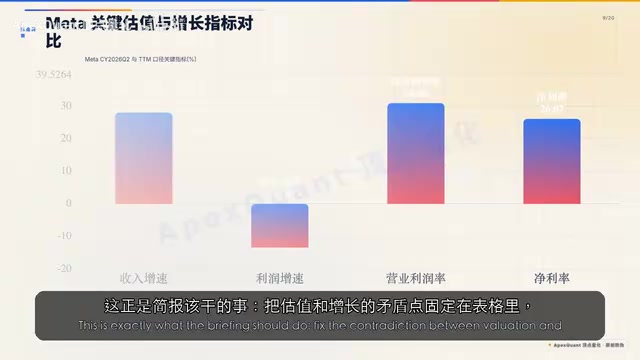
以Meta为例,UP主给出的数据揭示了一个典型矛盾点。收入同比增速28%、营业利润率30.88%、净利率26.07%,说明主营赚钱能力依然很强;但利润增速是−13.4%——收入在涨、利润却在回落,通常意味着成本或投入在加速。
核心看板:价格736.6美元,市值1.88万亿美元,滚动市盈率27.93倍,前瞻市盈率21.14倍,EV/EBITDA 17.31倍。前瞻市盈率低于滚动市盈率,说明市场预期未来利润会改善。
利润好看不等于现金好看,所以要看自由现金流转换率(自由现金流÷净利润)。Meta当前TTM自由现金流215.5亿美元,现金902.6亿美元,债务1123.2亿美元——既有很强的现金储备,也有不小的债务和资本开支压力。这条指标能把「利润增速回落」拆开:是需求问题、投入问题,还是现金回收问题。
你不需要每天重新算这些数,但你需要每天知道它们有没有变化——这正是简报该干的事。
期权策略草稿:数字是否自洽比说得多有道理更重要
Agent给你策略草稿时,最该验证的不是它说得多有道理,而是数字是否自洽。
盈亏平衡点 = 执行权利价 ± 净权利金。看涨策略用加,看跌策略用减,多腿组合先合并净权利金再计算。验证路径三步:从期权链取各执行价对应权利金算出净权利金再套公式;用最大盈亏和盈亏平衡点交叉检查;如果Agent给的Greeks和你按期权链估算的方向相反,以期权链为准,让它重新生成。
一份合格的草稿必须包含四组信息:具体腿数与执行权利价、Greeks/最大盈亏/盈亏平衡点、建议仓位与风险提示、以及——如果没有高确定性机会就明确说「今日无优质策略」。
最后一条最反人性但最重要。Agent最大的风险不是给错策略,而是为了完成任务硬凑一个策略。你要在Prompt里明确允许它说「今天没有」,否则它会用低质量机会填满你的屏幕。
波动率环境不能忽视
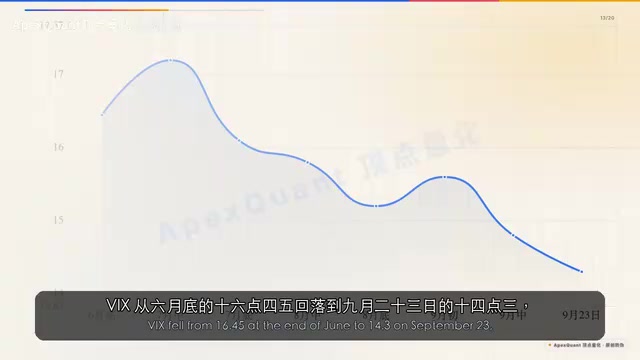
VIX从6月底的16.45回落到9月23日的14.3,近三个月跌约13%,近一周跌约19%。这说明恐慌情绪在降温、波动率溢价被压缩。对期权策略有两层含义:买保护的成本在下降,保护性对冲性价比改善;卖出波动率的策略在这个位置要更小心,因为低波动率一旦被事件打破反弹会很快。所以草稿里出现卖波动率建议时,要额外检查最大亏损和保证金占用。
Greeks是衡量期权价格对各类变量敏感度的指标集合,是验证策略草稿自洽性的核心工具。Delta表示标的价格变动1美元时期权价格的变化量,方向性判断首先看这里;Gamma是Delta的变化速率,临近到期或深度价外时Gamma急剧放大,意味着方向判断的容错空间骤然收窄;Theta代表每过一天时间价值的损耗,买方每天都在"付出"Theta,卖方每天都在"收取";Vega衡量隐含波动率(IV)变动1%时期权价值的变化,财报前IV被推高、财报后IV骤降(即"IV Crush")正是通过Vega传导到期权价格的。文章提到"如果Agent给的Greeks和你按期权链估算的方向相反,以期权链为准",本质是在说:Greeks必须从实时市价反推,而不是从理论模型正推——两者一旦方向矛盾,说明草稿使用的输入数据已经过时。
VIX(CBOE波动率指数)通过标普500指数期权的隐含波动率加权计算得出,反映市场对未来30天波动程度的预期,常被称为"恐慌指数"。VIX与市场走势通常呈负相关:市场急跌时VIX飙升,市场平稳上涨时VIX回落。对期权交易者而言,VIX代表的是整体波动率溢价的基准水位——当VIX处于低位(如14附近),个股期权的隐含波动率也普遍偏低,买入期权的权利金成本相对便宜,但卖出期权收到的权利金也更薄,安全边际缩窄。历史上VIX从低位快速回升的情形(如2018年2月的"波动率熔断"、2020年3月)往往在数日内完成,这正是文章提醒"卖出波动率策略要额外检查最大亏损和保证金占用"的背景依据。
固定时间线与人机分工
把时间线固定下来,自动化才有节奏。北京时间8点研究简报推送到WhatsApp,你阅读并标记异常;15点30分自动更新收盘数据;16点期权策略准备推送,你确认或拒绝草稿;任何重大突发立刻紧急提醒。
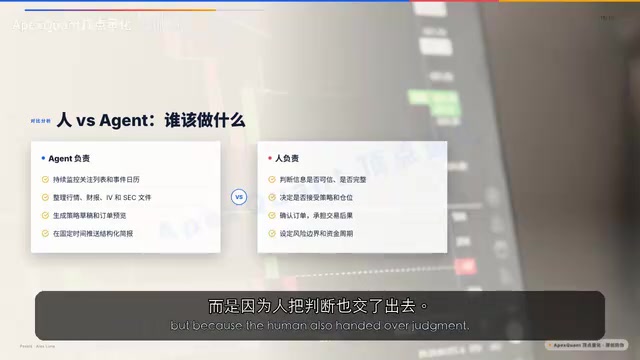
这张表里最关键的一列是「人工动作」:8点阅读标记、16点确认拒绝、突发时判断是否改动。Agent负责在正确时间把正确信息放到你面前,你负责在关键节点做决定。
分工线的本质是:Agent处理可重复、可验证、可格式化的劳动,人处理不可重复、需要权衡、需要承担后果的判断。很多自动化失败不是因为Agent不够强,而是因为人把判断也交了出去。
流程风险与四条风控红线
真正需要盯的不是市场风险,而是流程风险。自动化程度越高,风险暴露越集中在少数环节:数据源质量(行情财报延迟会让草稿建立在错误前提上)、权限边界(读取执行不分开,一次误操作就可能变成真实交易)、确认疲劳(推送太多草稿会从认真确认变成习惯性点过)。降低风险的方法不是减少自动化,而是收窄监控列表、固定输出格式、把确认环节设计得足够短。
四条风控红线:一是所有交易相关操作必须经你确认;二是财务数据务必交叉验证官方来源,尤其内幕交易和SEC文件这类易被误读的信号;三是它不是回测引擎也不是高频系统,别用它验证历史策略;四是交易有风险,Agent只是工具,不承诺任何收益。
把Muse作为研究副驾驶拆成六个维度评分:信息整理90分(最强)、持续运行85分、上下文记忆80分、策略草稿75分、执行安全88分、数据交叉验证65分(最弱)。结论很清楚——把强项交给它,把弱项留给自己。
写在最后
真正的效率差距不是谁更聪明,而是谁先把低价值劳动从时间里清零,同时把风险确认留在自己手里。Muse的价值是常驻和上下文,不是一次性问答;红线必须明确,读取放开、执行收紧;简报质量取决于字段设计;而像Meta这种「收入涨、利润跌」的矛盾,正是自动化监控最该盯住的地方。
先设置好交易画像、红线和时间线,再把Prompt丢进去。第一次可能要微调几次,一旦跑通,每天都会有一份专属的研究简报和策略草稿准时出现。记住:先谈风控,再谈收益。
相关推荐

神经网络本质是线性回归?华为300集AI课讲师用TensorFlow Playground讲透深度学习
华为300集AI深度学习教程中,讲师用TensorFlow Playground演示神经网络本质是线性回归,讲透机器学习与深度学习在特征工程上的核心差异,以及2012年大数据时代为何成为深度学习崛起的分水岭。

WorkBuddy做AI漫剧全流程:8步从零到成片
基于B站教程梳理WorkBuddy制作AI漫剧的完整八步流程:从选题策划、剧本分镜到图片资产、视频生成、配音剪辑与导出发布,并解析WorkBuddy的专家技能机制与逐个召唤专家的实操技巧,适合零基础入门。

Codex实战教程:从安装到多智能体协同
基于B站Codex实战教程,系统梳理Codex从安装配置、CLI交互、斜杠指令、AGENTS.md架构到MCP协议、多智能体协同与企业级插件开发的完整路径,帮助开发者理解AI Agent的工程化用法。