Anthropic IPO招股书:营收47%增长背后的盈利悖论

Anthropic单季营收增47%但利润转负,8950亿美元承诺揭示AI高投入隐忧。
Anthropic的IPO文件显示,公司单季营收环比增长47%,但运营利润从正转负,收入增长与盈利出现明显背离。文件还披露了高达8950亿美元量级的长期支出承诺,其中2138亿美元只有在数据中心建成后才会实际发生。文章将AI规模化的约束归纳为资金、许可、电力三重瓶颈,并指出许可的不确定性最高。围绕AI泡沫争论,文章认为Anthropic呈现“高增长、高投入、高不确定”的三高结构,其财务状况揭示的是AI商业化真实成本结构与物理世界节奏之间的张力。
Anthropic的IPO文件展示了一组令人矛盾的数字:营收在单个季度内大幅增长,但利润却从正转负。这家AI明星公司的财务细节,揭示了整个行业在商业化与基础设施投入之间的深层张力。
营收高歌猛进,利润却突然转向
根据披露的文件,Anthropic在单个季度的营收实现了显著跃升,环比增速达到47%。这个数字放在任何行业都堪称亮眼,尤其是对一家仍处于重投入阶段的AI公司而言。
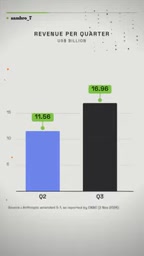
但营收曲线与利润曲线在这一季度出现了明显分叉:运营利润从上一季度的正值转为亏损。营收在涨,净利润却"休假"了。
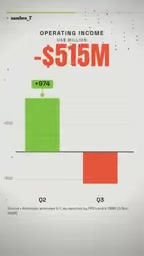
这种背离并不意外。AI服务的边际成本结构与传统软件截然不同——每一次模型推理、每一次API调用,都在消耗真实的算力。收入增长越快,背后的算力账单也同步膨胀。用源视频的比喻来说,这就像一家奶茶店:每卖出一杯,就得先备好两份原料。
从盈利到亏损的转折说明什么
运营利润的翻转信号值得拆开看。上一季度还是正数,这一季度就转负,说明成本端的扩张速度超过了收入端。对Anthropic这类以API和企业合作为主营收的公司,推理成本和数据中心租用费用是两根最粗的成本柱。当模型规模扩大、客户调用量上升时,这两项支出会先于收入兑现。
运营利润是衡量主营业务盈利能力的关键指标,等于毛利润减去销售、行政及研发等运营费用,但不计入利息与税收。与净利润不同,运营利润剔除了融资结构和税率波动的影响,更能反映公司核心业务本身的赚钱能力。对于Anthropic这类高研发投入的AI公司,运营利润转负往往意味着研发开支或算力成本在当季大幅攀升,超过了收入增长带来的毛利增量。投资者通常将运营利润的持续性与波动性视为判断公司能否实现规模化盈利的重要信号。
8950亿美元承诺:纸面上的天文数字
比利润转负更值得关注的,是文件里披露的长期承诺金额。Anthropic已承诺的未来支出规模,远超其当前营收体量——按照源视频的表述,公司"承诺花掉"的金额达到了8950亿美元的量级。
这个数字的性质需要仔细辨别。它不是已经花出去的钱,而是已签署协议下的未来义务。其中相当大一部分,即2138亿美元,只有在数据中心真正建成落地后才会实际发生。

换句话说,这份招股书里的巨额承诺,本质上是把未来的算力需求提前锁定成了合同义务。数据中心建成,钱才流出;数据中心延期,承诺就停留在纸面。这让Anthropic的财务风险与物理世界的基础设施建设进度深度绑定。
承诺与营收的量级落差
一个季度的营收与近九千亿美元级别的承诺放在一起,比例悬殊到需要停下来想一想。这不是说公司还不起——承诺是分期、分年兑现的,且与产能挂钩——但它确实勾勒出AI头部公司的资本结构:收入是线性的,投入是阶梯式的,且阶梯的每一级都比上一级高得多。
未来义务(future obligations)在招股书中通常体现为已签署但尚未履约的采购合同、租赁协议或算力采购承诺,属于表外或附注披露项目,而非当期资产负债表上的负债。这类承诺的特点是金额巨大、期限长、且往往附带条件——例如数据中心建成并交付后才触发付款。投资者需要区分“已承诺”与“已发生”:后者才影响现金流,前者更多反映公司对未来产能的锁定程度与战略意图。若承诺规模远超当前营收,意味着公司对未来需求有极强信心,但也承担了需求不及预期时的履约风险。
AI扩张的三重瓶颈:钱、许可、电力
源视频把AI规模化所需的要素归纳为三样:资金、许可、电力。这个框架抓住了当前行业的核心矛盾。
资金层面,Anthropic的IPO本身就是一种答案——通过公开市场融资来支撑长期承诺。许可层面,数据中心的选址、建设、并网都需要层层审批,任何一个环节卡住,承诺就无法转化为支出。电力层面,大规模GPU集群的供电需求正在成为新的硬约束,部分地区电网的接入排期已经影响到项目节奏。
三者之中,源视频把"许可能否拿到"称为"真正的问题"。这个判断有其道理:资金可以通过资本市场解决,电力可以通过长期采购协议锁定,唯独许可涉及地方政策、社区关系与监管节奏,不确定性最高,也最难用钱加速。
数据中心并网是指新建数据中心接入公共电网的过程,涉及输电线路扩容、变电站建设与电力调度审批,通常需要数年时间。大规模GPU集群的功率密度远超传统数据中心,单个AI园区的用电需求可达数百兆瓦,接近一座中小城市的负荷。这使得电网接入排期成为AI基建的新瓶颈——即使资金和土地到位,电力公司能否按时提供足够容量仍存在不确定性。部分地区已出现排队数年才能并网的情况,直接影响算力上线节奏与承诺支出的兑现时间。
这对"AI泡沫"争论意味着什么
把Anthropic的这份文件放回AI泡沫的讨论里,能看到两个方向的解读。
看多的一方会说:营收47%的环比增长证明需求真实存在,企业客户愿意为模型能力付费,商业化路径已经跑通。承诺的巨额支出反映的是对需求的信心,而非盲目扩张。
看空的一方则会指出:利润转负说明规模不经济的问题尚未解决,收入增长伴随着同等甚至更快的成本增长;而近九千亿美元的承诺一旦数据中心建设不及预期,就会变成悬在资产负债表上的长期压力。
两种解读都有事实支撑。更准确的描述或许是:Anthropic的财务状况呈现的是一种"高增长、高投入、高不确定"的三高结构。它既不是纯粹的泡沫,也不是稳健的成熟企业——而是一家把未来数年赌注押在基础设施能否按时落地上的公司。
对于关注AI行业的投资者和从业者,这份文件提供的价值不在于某个单一数字,而在于它把AI商业化的真实成本结构摊开在了桌面上:收入可以快速增长,但支撑收入的物理基础——数据中心、电力、许可——只能按物理世界的节奏推进。这个节奏差,就是当前AI行业最大的变量。
(本文基于公开披露信息整理,不构成投资建议。)
相关推荐
Anthropic招股书深度拆解:800亿亏损是骗局还是会计幻术?
Anthropic递交S-1招股书,800亿美元净亏损与160亿美元季度营收并存,引发“世纪骗局”质疑。本文拆解其会计调整、云市场总额法收入确认、9000亿美元计算承诺与双重股权治理,判断这究竟是财务幻术还是真实增长故事。
Anthropic IPO估值悬疑:万亿定价与S-1背后的真实生意
Anthropic已提交S-1申请在纳斯达克上市,估值从2万亿降至1.5万亿甚至1万亿。本文深度分析其收入增长、客户质量、8954亿美元算力承诺、1040亿美元净亏损及治理结构,给出IPO投资框架。
背包里的AI超算:DeepSeek离线推理220tok/s实测
EXO Labs在SGLM大会用两台M5 Ultra Max Studio组成背包式本地集群,离线运行DeepSeek V4.1 Flash达到约220 Tokens每秒。本文解析512GB统一内存、Thunderbolt 5 RDMA低延迟与MoE架构如何支撑这一速度,以及开源框架EXO的分布式推理价值。